当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
農業をしていた親が亡くなり、自分が農地を継いで続けるつもり。でも『農地の相続税って、払えるほどの現金がない』と不安な方も多いはずです。
結論から言うと、農地を相続して農業を続けるなら、相続税の一部の支払いを待ってもらえる「農地等の納税猶予の特例」があります。ただ、農地の場所によって免除までの条件が違い、途中でやめると利子税を含めて払うことになります。
この記事では、納税猶予が使える条件と、場所ごとのケースの違い、打ち切りになる場面が分かります。
農業を続けるなら、相続税はどれだけ待ってもらえる?
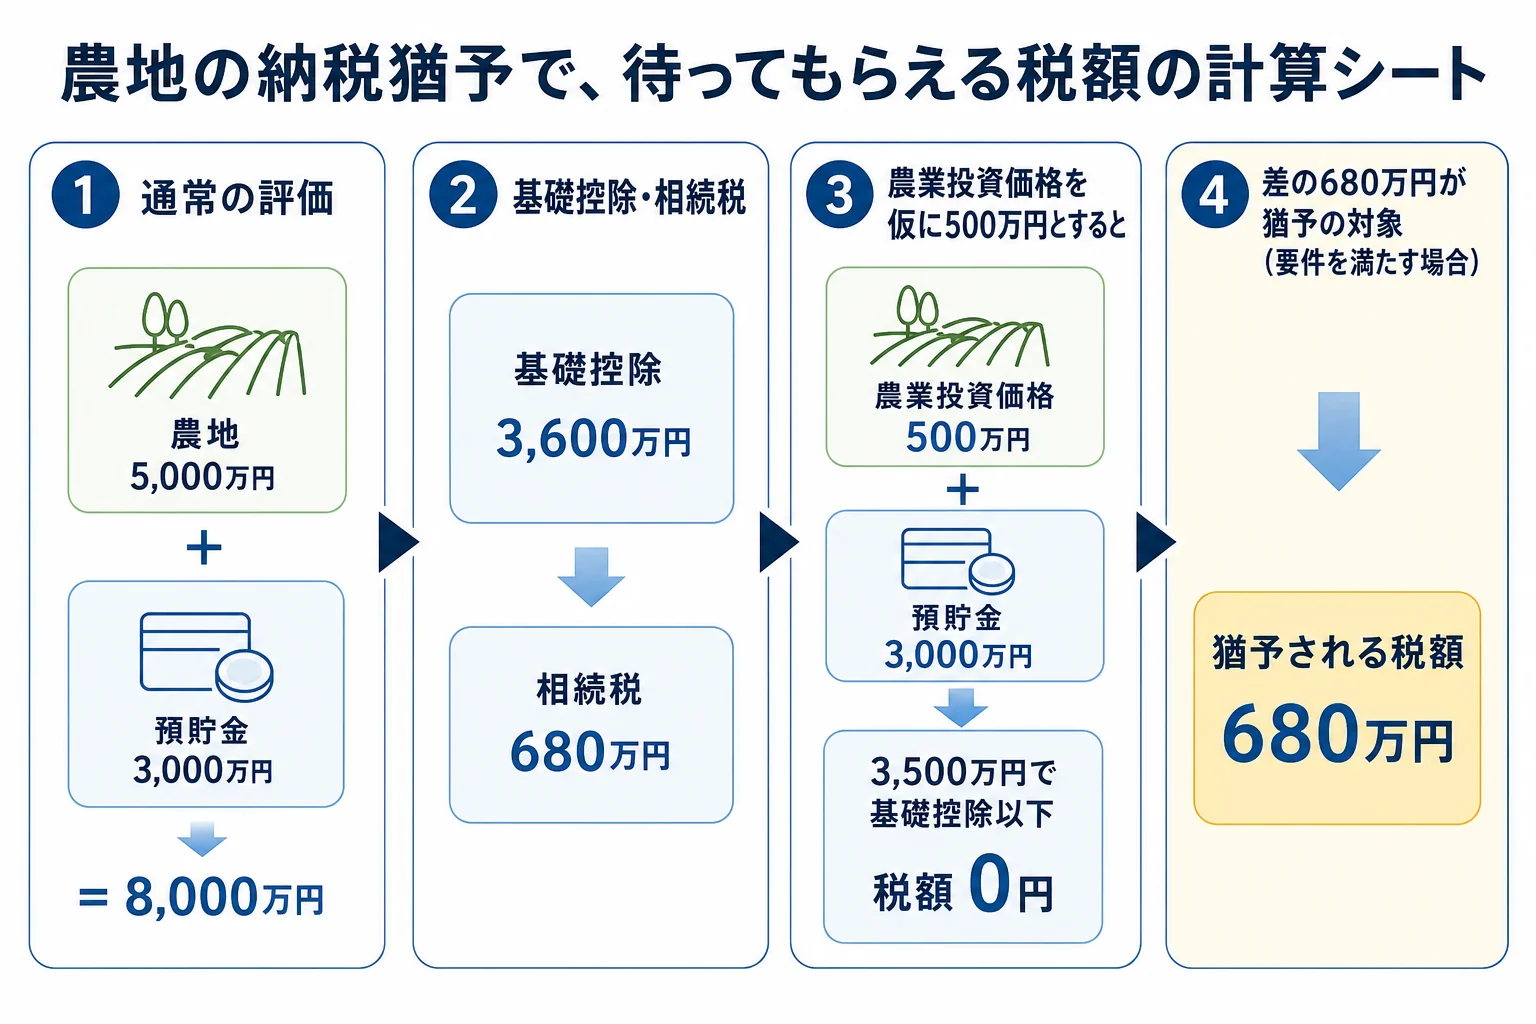
猶予されるのは、農地の通常の評価額のうち「農業投資価格」を超える部分に対応する相続税です。例えば、子1人が農地(評価額5,000万円)と預貯金3,000万円を相続すると相続税は680万円。農地を仮に農業投資価格500万円で計算すると課税価格は3,500万円で基礎控除以下になるので、要件を満たせば680万円の全額が猶予の対象になります。
農業投資価格は、農地として使い続ける前提で取引される場合の価格です。国税局長が決めていて、国税庁の路線価図・評価倍率表で確認できます。
例えば、母が先に亡くなっていて、父の財産を子1人が相続するケースで並べてみます。
| ケース | 課税価格の合計 | 基礎控除 | 相続税 | 理由・注意 |
|---|---|---|---|---|
| 納税猶予を使わない | 8,000万円(農地5,000万円+預貯金3,000万円) | 3,600万円 | 680万円 | 申告期限までに現金で納める |
| 納税猶予を使う(農業投資価格を仮に500万円とした場合) | 3,500万円で計算した税額との差が猶予 | 3,600万円 | 680万円を猶予、期限内の納付は0円 | 期限内の申告と担保の提供が必要 |
『0円になるなら、農地を全部この特例に入れたい』と思いますよね。ただ、これは「免除」ではなく「猶予」です。免除になるまで農業を続けることが条件なんです。
納税猶予を受けるための条件は?
条件は、亡くなった人・農地を継ぐ人・農地の3つに分かれています。
細かな要件は国税庁の農地等についての相続税の納税猶予の特例のページと、そこにある手引きで確認できます。
- 亡くなった人: 亡くなる日まで農業を営んでいた(または農地中間管理事業のための貸付けなど一定の貸付けをしていた)
- 継ぐ人(農業相続人): 相続税の申告期限までに農業経営を始め、その後も続けると認められる。農業委員会の証明が必要
- 農地: 申告期限までに遺産分割が終わっている
- 手続き: 期限内に申告書を出し、猶予される税額と利子税に見合う担保を出す
- 相続時精算課税の贈与で受け取った農地は対象外
ここが大事なところです。申告期限は、亡くなったことを知った日の翌日から10か月以内。それまでに遺産分割がまとまらないと、農地はこの特例に入れられません。
例えば、兄弟でこんな話になることがあります。
「農地は僕が継ぐから、まず分け方を決めてしまおう」
「でも、預貯金の分け方がまだ納得できないんだけど」
農地の分け方だけでも先に合意しておけるか、早めに話し合ってみてください。
農地の場所で、免除までの条件はどう変わる?
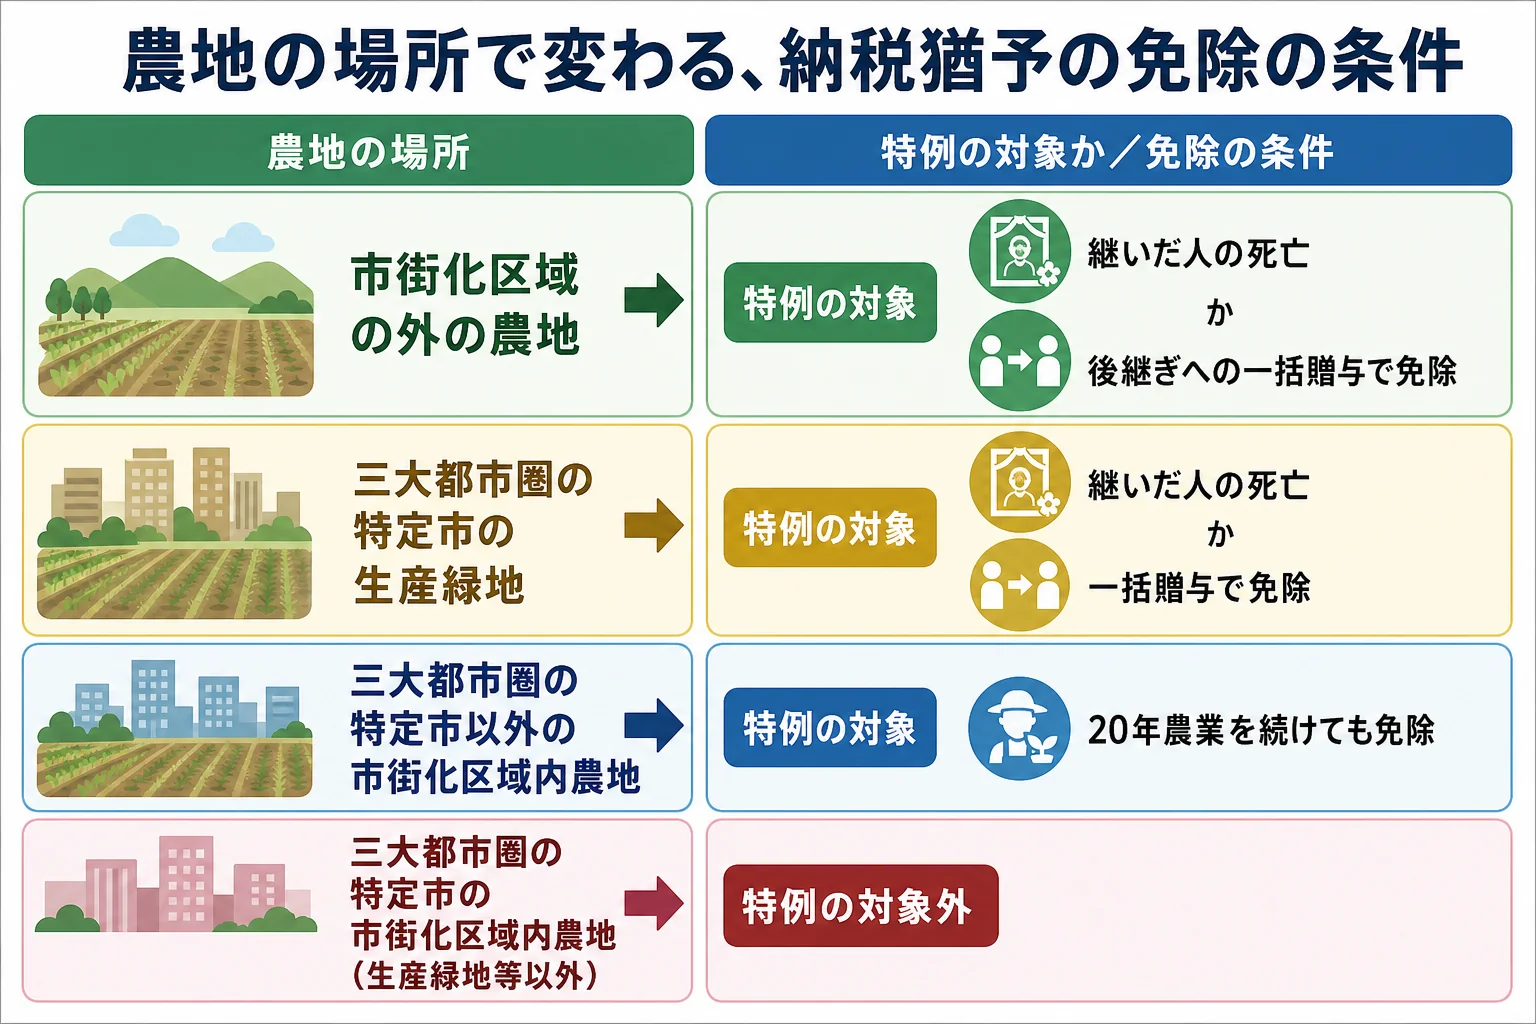
猶予された税額は、継いだ人が亡くなった時や、農地を全部後継ぎに一括で生前贈与した時に免除されます。それとは別に、場所によっては農業を20年続けることで免除される農地もあります。
| ケース(農地の場所) | 特例の対象か | 免除になる時 | 理由・注意 |
|---|---|---|---|
| 市街化区域の外の農地 | 対象 | 継いだ人の死亡か、後継ぎへの一括贈与 | 一生続けるつもりで考える |
| 三大都市圏の特定市の生産緑地(都市営農農地等) | 対象 | 継いだ人の死亡か、後継ぎへの一括贈与 | 買取りの申出をすると打ち切り |
| 三大都市圏の特定市以外の市街化区域内農地(生産緑地等を除く) | 対象 | 上の2つに加え、申告期限の翌日から20年農業を続けた時 | 都市営農農地等を持たない人に限る |
| 三大都市圏の特定市の市街化区域内農地で、生産緑地等ではないもの | 対象外 | なし | 特定市街化区域農地等に当たる |
三大都市圏の特定市とは、首都圏・近畿圏・中部圏の特定市(東京都の特別区を含む)のことです。自分の農地がどれに当たるかは、市区町村の都市計画の担当や農業委員会で確認できます。
『都市部の生産緑地でも使えるの?』と気になる方もいますよね。生産緑地は対象ですが、免除は一生続けた場合が基本なので、将来売る可能性があるかも考えておきましょう。
どんな時に納税猶予が打ち切られる?
途中で次のようなことがあると、猶予の全部か一部が打ち切られ、猶予されていた税額と利子税を払うことになります。
- 農業経営をやめた
- 特例を受けた農地の面積の20%を超えて、売る・贈与する・転用する・貸す・耕作を放棄するなどした(20%以下なら、その割合に応じて納付)
- 3年ごとの継続届出書を出さなかった
- 担保の追加や変更を求められて応じなかった
- 生産緑地(都市営農農地等)で買取りの申出をした
利子税は、申告期限の翌日から納める日までの日数に応じてかかります。率は農地の種類によって年3.6%か年6.6%で、各年の利子税特例基準割合が7.3%に満たない年は、それに応じて下がる仕組みです。
長く猶予を受けた後に打ち切られると、利子税も大きくなりますよね。継がない兄弟がいる場合や、将来の売却を考えている場合は、農業を継がない子が農地を相続した時の選択肢も合わせて見ておくと判断しやすくなります。
専門家に頼んだ方がいいのはどんなケース?
農地の納税猶予は、申告期限までに分割・農業経営の開始・農業委員会の証明・担保の提供をそろえる必要があります。どれか1つでも間に合わないと使えないので、期限に追われやすい手続きなんです。
農地と自宅・預貯金を合わせて基礎控除を超えそう、市街化区域の農地や生産緑地がある、兄弟で分け方が決まっていない、というケースは税理士に頼むと楽です。土地評価の経験がある税理士なら、どの農地を特例に入れるかも一緒に考えてもらえます。
個人で農業を営んでいた親の事業を引き継ぐ流れ全体は、個人事業主の親が亡くなった時の手続きと期限の一覧で確認できます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
会社員をしながら農業を続ける場合でも、納税猶予は使えますか?
農業相続人として農業経営を続けていると農業委員会に認められるかがポイントです。働き方によって判断が変わるので、農業委員会と税理士に早めに確認してみてください。
自分で耕作できない農地は、特例に入れられませんか?
市街化区域の外の農地なら、申告期限までに農地中間管理事業のための貸付けなど一定の貸付けを行うことで、特例を受けられる場合があります。要件を満たすかは税理士に確認しておきましょう。
猶予を受けている間に、何か手続きは要りますか?
申告期限から3年ごとに継続届出書を出す必要があります。出し忘れると猶予が打ち切られるので、届出の時期を家族とも共有しておきましょう。
まとめ
- 猶予されるのは、農地の評価額のうち農業投資価格を超える部分に対応する相続税
- 子1人が農地5,000万円と預貯金3,000万円を相続すると相続税680万円、要件を満たせば全額が猶予の対象になりうる(農業投資価格を仮に500万円とした例)
- 申告期限までに遺産分割と農業経営の開始、期限内申告と担保の提供が必要
- 免除は継いだ人の死亡か一括贈与が基本、一部の市街化区域内農地は20年で免除
- 20%を超える売却・転用や継続届出書の出し忘れで打ち切られ、利子税もかかる