当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の預金をそのまま残すより、生命保険にしておくと相続税が減ると聞いた。でも、うちの家族の人数だと、どれくらい効くのか分からない。そんな方も多いはずです。
結論から言うと、生命保険で相続税をかからなくできるのは「500万円×法定相続人の数」の非課税枠の分までです。家族の人数と保険金額で、効き方がはっきり変わります。
この記事では、家族の人数と保険金額を変えたケースで、相続税がいくら下がるかを計算して見ていきます。
生命保険で相続税がかからない方法、わが家の場合は?
例えば、母がすでに亡くなっていて、父の遺産1億円を子2人で相続するケースです。父が保険料を払い、子2人が受取人の死亡保険金にしておけば、1,000万円までは相続税がかかりません。預金1,000万円を保険にするだけで、相続税は770万円から620万円に、150万円下がります。ただし、受取人が孫だと非課税枠は使えません。
『保険に入っておけば、保険金には相続税がかからないんでしょ?』と思っている方もいますよね。
実は、死亡保険金も相続税の対象です。相続や遺贈で取得したものとみなされるからなんです(国税庁 No.4114)。ただ、相続人が受け取った分には「500万円×法定相続人の数」の非課税枠があります。
もう一つ大事なのが、誰が保険料を払い、誰が受け取るかです。契約の形でかかる税金そのものが変わります。
| 契約の形(被保険者は父) | かかる税金 | 理由・注意 |
|---|---|---|
| 父が保険料を払い、子が受け取る | 相続税 | 非課税枠が使えるのはこの形 |
| 子が保険料を払い、子が受け取る | 所得税 | 相続税の非課税枠は関係ない |
| 母が保険料を払い、子が受け取る | 贈与税 | 父の相続とは別に贈与税がかかる |
この表は国税庁の死亡保険金の課税関係(国税庁 タックスアンサー 死亡保険金を受け取ったとき)に沿っています。相続税対策として使うのは、表の1行目の形です。
家族の人数で非課税枠はいくら?保険金額別に効果を計算
非課税枠は、500万円×法定相続人の数です。子1人なら500万円、妻と子2人なら1,500万円になります。
では、それぞれの家で、預金を非課税枠と同じ額だけ保険に変えたケースを比べてみます。どれも法定相続分どおりに取得した前提です。
| ケース(相続人) | 遺産 | 保険にした額(非課税枠) | 何もしない時 | 保険にした後 | 下がる額 |
|---|---|---|---|---|---|
| 子1人 | 6,000万円 | 500万円 | 310万円 | 235万円 | 75万円 |
| 子2人 | 1億円 | 1,000万円 | 770万円 | 620万円 | 150万円 |
| 子3人 | 1億5,000万円 | 1,500万円 | 1,440万円 | 1,155万円 | 285万円 |
| 妻と子2人 | 1億2,000万円 | 1,500万円 | 480万円 | 352万5,000円 | 127万5,000円 |
金額は、家族全員が払う相続税の合計です。
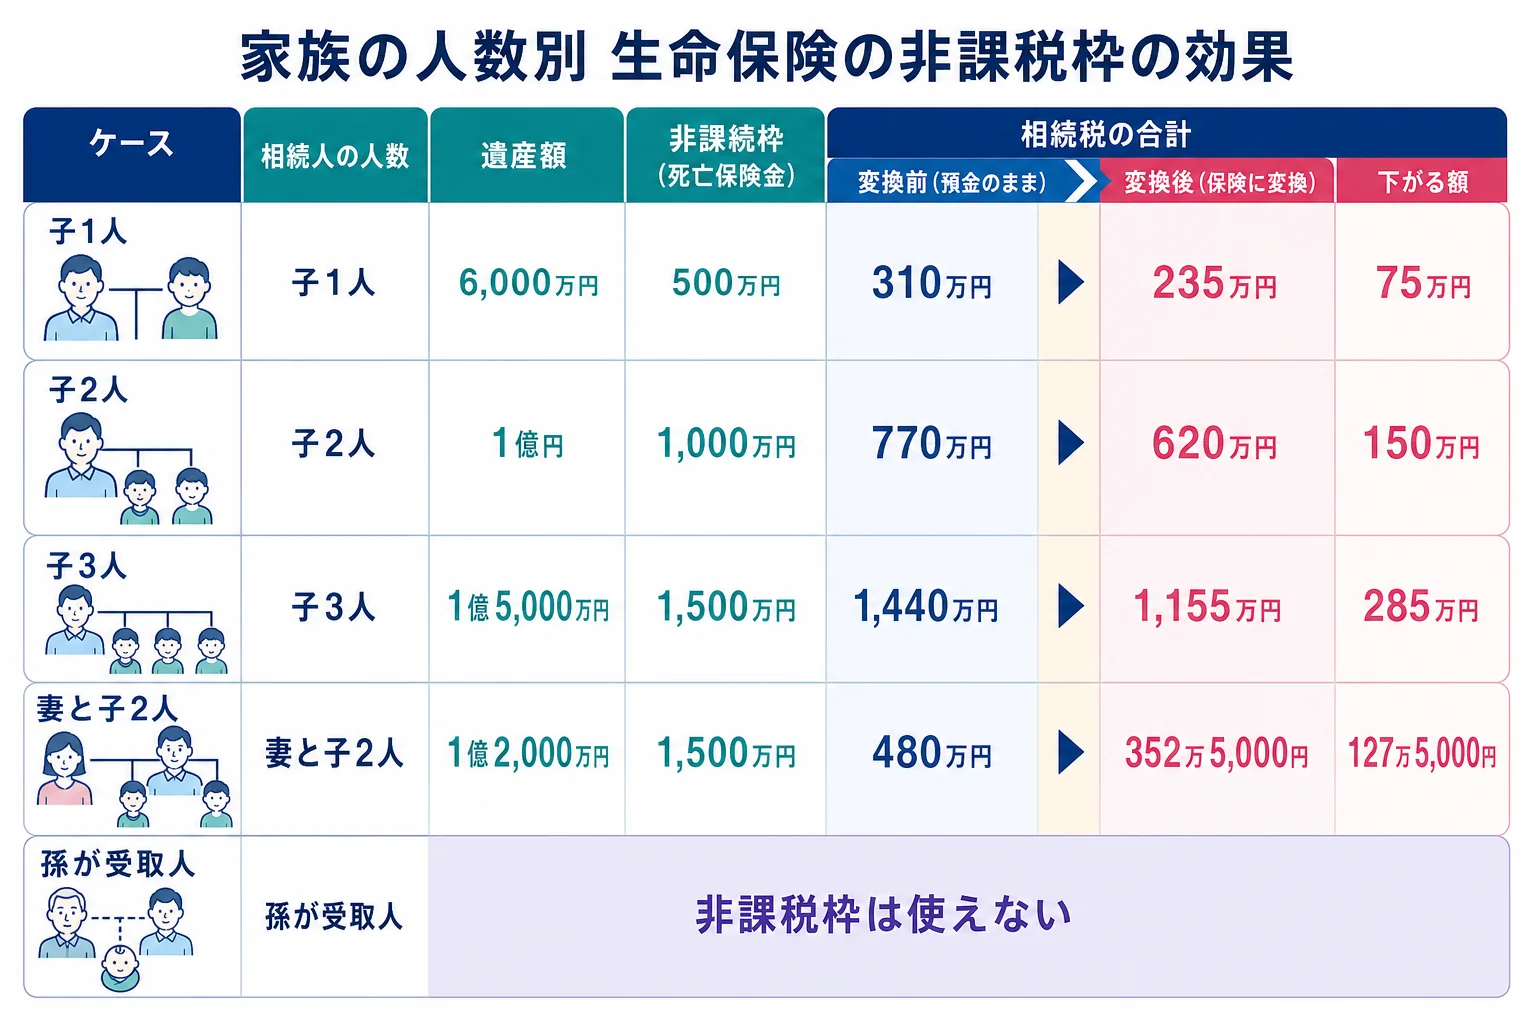
子どもの人数が多い家ほど、非課税枠が広がって効き目も大きくなります。
妻がいる家は、配偶者の税額軽減で妻の分がもともと0円になりやすいので、下がる額は子だけの家より小さく見えますよね。保険金の受取人を子にしておくと、二次相続の分まで含めて考えやすくなります。
自分の家の相続人の数と基礎控除は、相続人1人〜5人の基礎控除の早見表で確かめてみてください。
非課税枠より多く保険に入ると、もっと減る?
『じゃあ、預金を全部保険にすればいいのでは?』と思いますよね。ここが大事なところです。非課税枠を超えた分の保険金には、ふつうに相続税がかかります。
子2人・遺産1億円の家で、保険にする額を変えてみます。
| 保険にした額 | 非課税になる額 | 課税価格 | 相続税の合計 |
|---|---|---|---|
| 0円(預金のまま) | 0円 | 1億円 | 770万円 |
| 1,000万円 | 1,000万円 | 9,000万円 | 620万円 |
| 2,000万円 | 1,000万円 | 9,000万円 | 620万円 |
1,000万円を超えて保険にしても、相続税はそれ以上下がりません。枠を超える分は、保険料と受け取れる額の差や、解約した時の扱いも見て決めたいところです。
例えば、こんな会話になりがちです。
「お父さんの預金、全部保険にしたら相続税ゼロにならない?」
「非課税になるのは500万円かける人数分だけだよ。うちなら1,000万円まで」
孫が受取人・相続放棄した人だと、非課税枠は使えない?
非課税枠が使えるのは、相続人が受け取った分だけです。受取人の決め方で、枠が使えなくなるケースがあります。
| ケース | 非課税枠 | 理由・注意 |
|---|---|---|
| 子(相続人)が受取人 | 使える | 500万円×法定相続人の数まで |
| 孫(相続人ではない)が受取人 | 使えない | 相続税の2割加算もかかる |
| 孫が受取人で、孫に生前贈与もしている | 使えない | 加算期間内の贈与が相続財産に足される |
| 相続放棄した子が受取人 | 使えない | 保険金は受け取れるが枠は使えない |
『孫にも残してあげたい』という気持ちは自然ですよね。ただ、孫を受取人にすると、その孫は遺贈で財産を受け取った人になり、亡くなる前の一定期間に渡していた贈与まで足し戻されます。
どの贈与が足されるかは贈与時期と相手別に足し戻しを判定した記事で詳しく見ています。
相続放棄をしても、受取人として保険金は受け取れます。ただし非課税枠は使えないので、借金が多くて放棄を考えている家は、保険金にかかる相続税も見ておきましょう。
高齢の親でも保険で相続税対策はできる?注意点は?
『親がもう90歳近いけど、今から入れるの?』という相談もよくあります。加入できる年齢や健康状態の告知の条件は、保険会社や商品ごとに違うので、まずは確かめてみてください。
終身保険でも養老保険でも、相続税の非課税枠が使えるかを決めるのは、亡くなった人が保険料を払い、相続人が死亡保険金を受け取る形かどうかです。
- 保険料を払うのが亡くなる人本人(被相続人)になっているか
- 受取人が相続人(孫や相続放棄する人ではない)になっているか
- 保険にする額が「500万円×法定相続人の数」の範囲か
- 保険料を払った後も、親の生活費や介護費が足りるか
- 受取人の分け方で、ほかの相続人と不公平にならないか
保険金は受取人のお金になるので、遺産分割の話し合いを待たずに受け取れます。相続税の納付や葬儀の費用に回しやすいのも、保険を使う理由の一つです。
保険のほかに、生前贈与や自宅の特例を組み合わせると、下がる額はさらに変わります。遺産額ごとの組み合わせは遺産5000万・1億・3億のケース別の相続税対策で計算しています。
遺産が基礎控除を超えそう、保険がいくつもある、受取人を誰にするか迷っている。こういう家は、保険の非課税枠を含めた相続税を税理士に試算してもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
生命保険で相続税がかからないのはいくらまでですか?
相続人が受け取る死亡保険金は「500万円×法定相続人の数」まで非課税です。子2人なら1,000万円、妻と子2人なら1,500万円です。超えた分には相続税がかかります。
生命保険を使った相続税対策のデメリットは?
非課税枠を超えた分は節税にならず、保険料を払うと親の手元の現金が減ります。受取人を孫にすると枠が使えず2割加算もかかるので、受取人の決め方に注意が必要です。
死亡保険金に贈与税がかかるのはどんな場合ですか?
保険料を払った人、亡くなった人、受取人がそれぞれ別の人の場合です。例えば父が亡くなり、母が保険料を払っていた保険金を子が受け取ると贈与税の対象になります。要件を満たすかは税理士に確認してみてください。
まとめ
- 死亡保険金も相続税の対象だが、相続人が受け取る分は500万円×法定相続人の数まで非課税
- 子2人で遺産1億円なら、預金1,000万円を保険にすると相続税は150万円下がる
- 非課税枠を超えて保険にしても、相続税はそれ以上下がらない
- 孫や相続放棄した人が受取人だと非課税枠は使えない
- 亡くなる人が保険料を払い、相続人が受け取る契約の形にしておく