当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって残ったのは実家だけ。預金はほとんどなく、兄弟でどう分ければいいのか分からない。『家しかないのに、相続税はかかるの?』と不安になりますよね。
結論から言うと、自宅だけの相続は「誰が家を受け取るか」と「その人が他の兄弟にどう報いるか」を決める話です。相続税は、家の評価額と家族の人数でかかるかどうかが決まります。
この記事では、地方の実家・都市部の自宅・母が住み続ける家の3つのケースで、分け方と税金の答えを見ていきます。
遺産が実家だけ、わが家の場合はどうなる?
例えば、母が亡くなり、子2人が地方の実家(相続税評価で2,000万円)と少しの預金を相続するケースです。相続人2人の基礎控除は4,200万円なので、相続税はかからず申告も要りません。決めるべきなのは「家を誰が受け取り、もう1人にどう報いるか」だけです。
自宅だけの相続は、税金より先に「分け方」でつまずくことが多いんです。預金なら半分ずつに割れますが、家は割れないからですよね。
ただ、家の場所や評価額によって、相続税がかかるケースもあります。まずは3つのケースを並べてみます。
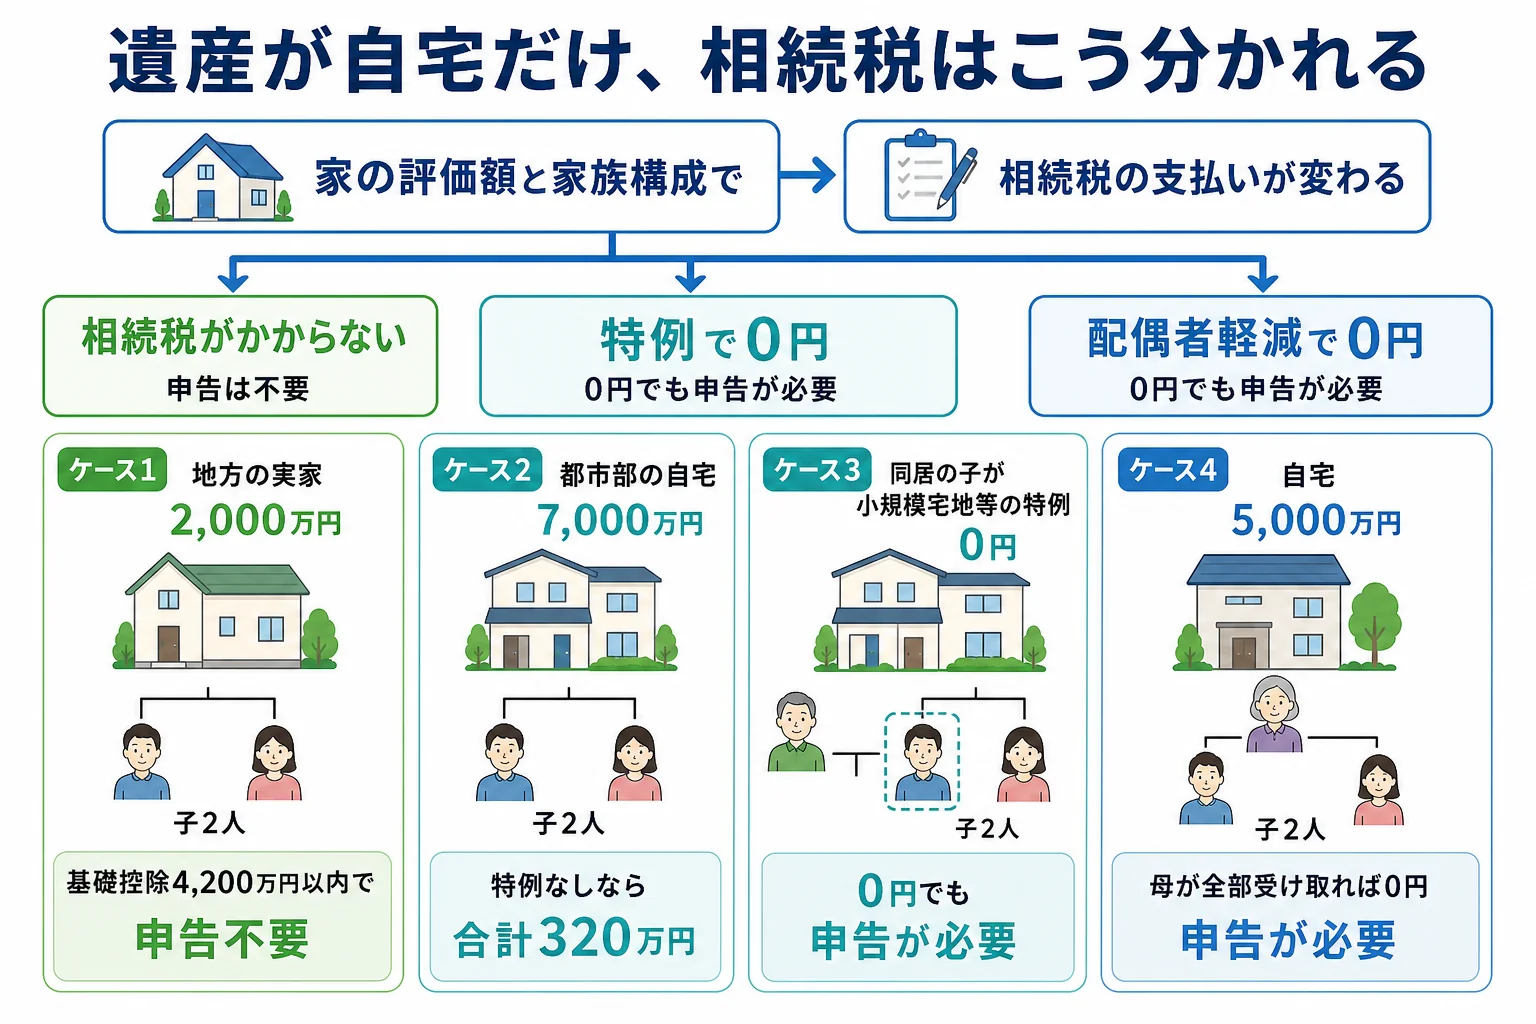
| ケース | 相続税 | 理由・注意 |
|---|---|---|
| 地方の実家2,000万円・子2人 | かからない・申告不要 | 基礎控除4,200万円の内側 |
| 都市部の自宅7,000万円・子2人・長男が同居 | 特例なしなら合計320万円 | 長男が小規模宅地等の特例を使えれば0円。ただし申告が必要 |
| 父の自宅5,000万円・母と子2人 | 母が家を全部受け取れば0円 | 配偶者の税額軽減を使うので申告が必要 |
家の評価は、土地なら市街地は路線価方式、それ以外は倍率方式で出します。建物は固定資産税評価額です。売れる値段とは違うので、ここは混同しないでおきましょう。
地方の実家を兄弟2人で相続するケース
『兄は実家に戻る気がないし、自分も住まない。どうしたら?』という方も多いはずです。
このケースは相続税の心配がないので、話し合いの中身はほぼ分け方だけです。選べる道は大きく4つあります。
| 分け方 | 中身 | 向いている家族 |
|---|---|---|
| 1人が家を受け取る | 家をそのまま1人が相続する | 住む人・使う人が決まっている |
| 家を受け取った人がお金を払う | 他の兄弟に代わりのお金を渡す(代償分割) | 受け取る人に手元資金がある |
| 売ってお金を分ける | 実家を売り、代金を分ける(換価分割) | 誰も住まない・管理が重い |
| 兄弟の共有にする | 持ち分を半分ずつにする | 当面だけの仮の形として |
共有は一番簡単に見えますが、売る時や貸す時に全員の同意が要ります。兄弟のどちらかが亡くなると、その子どもたちに持ち分が移って、話がさらに複雑になることも。
「とりあえず半分ずつの名義にしておこうか」
「それだと、売る時にまた全員の判子が要るよ」
こんなやりとりになったら、共有は避けて別の分け方を考えてみてください。分け方の詳しい比較は兄弟で半分ずつに分けられない時の解決策で見られます。
売るなら、税金の特例も見ておく
実家を売る時は、亡くなった親の取得費と取得時期を引き継いで譲渡所得を計算します。
1981年(昭和56年)5月31日以前に建てられた家なら、空き家の3,000万円特別控除が使える可能性があります。2027年12月31日までの売却が対象で、相続人が3人以上なら1人2,000万円です。
要件は細かいので、使えるかどうかは税理士に確認しておくと安心です。
都市部の自宅だけ、相続税がかかるのはどんな時?
都市部の家は、土地の路線価が高く、家だけで基礎控除を超えることがあるんです。ここが大事なところです。
例えば、母が亡くなり、子2人が自宅を相続するケースです。土地の評価が6,000万円(敷地は330㎡以内)、建物500万円、預金500万円で、合計7,000万円とします。長男は母と同居していました。
| 計算の段階 | 特例を使わない場合 | 長男が特例を使う場合 |
|---|---|---|
| 土地の評価 | 6,000万円 | 1,200万円(80%減額) |
| 課税価格の合計 | 7,000万円 | 2,200万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 2,800万円 | 0円 |
| 相続税の総額 | 320万円 | 0円 |
特例を使わなければ、法定相続分どおりに取得した場合、2人で合計320万円、1人160万円です。預金500万円しかないので、納税資金が足りなくなるケースなんです。
小規模宅地等の特例は、特定居住用宅地等なら330㎡まで評価を80%減らせる制度です。同居していた子が家を受け取り、申告期限まで住み続けて持ち続けるなどの要件があります。
『0円になるなら申告しなくていいよね?』と思いますよね。ただ、特例を使って0円になる時は申告が必要です。期限は亡くなった日の翌日から10か月以内です。
別居していて持ち家がある兄弟が受け取った部分には、この特例は使えません。誰が家を受け取るかで税額が変わるので、分け方を決める前に試算しておきましょう。
父が亡くなり、母が自宅に住み続けるケース
自宅5,000万円だけが残り、母と子2人が相続人になるケースです。相続人3人の基礎控除は4,800万円なので、課税遺産総額は200万円になります。
| 取り方 | 相続税の総額 | 納める税額 |
|---|---|---|
| 母が家を全部受け取る | 20万円 | 0円(配偶者の税額軽減) |
| 法定相続分どおり(母1/2・子1/4ずつ) | 20万円 | 母0円・子5万円ずつ、合計10万円 |
母が全部受け取れば、配偶者の税額軽減で納める税額は0円になります。この軽減も、使うには申告が必要です。
ただ、母が家を受け取ると、母が亡くなった時にまた同じ家の相続が起きます。次は母の配偶者軽減がないので、子2人の相続で税金がかかるかを先に見ておくと安心です。
「お母さんが住むんだから、名義もお母さんでいいよね」
「次の相続の時にどうなるか、一度だけ計算しておこう」
母がこのまま住み続けたいなら、配偶者居住権という選択肢もあります。家の所有は子が受け取り、母は住む権利を持つ形です。どれが合うかは家族の事情で変わります。
母が手続きで困った時の順番は夫が亡くなってすぐに妻がやるべきお金の手続きで確認できます。
自宅だけの相続で進める順番
- 戸籍を集めて相続人を確定する
- 固定資産税の通知書や路線価で家の評価を出す
- 基礎控除を超えるか、特例や配偶者軽減で0円になるかを確かめる
- 誰が家を受け取るか、代わりのお金を払うか、売るかを話し合う
- 遺産分割協議書を作り、3年以内に相続登記をする
- 申告が要るケースは、10か月以内に申告する
相続登記は2024年4月1日から義務になりました。不動産を取得したことを知った日から3年以内で、正当な理由なく怠ると10万円以下の過料の対象です。
都市部の自宅で特例が使えるか分からない、兄弟で分け方の意見が合わない。こんなケースは、家の評価と税額の試算を税理士にまとめて頼むと、話し合いの材料がそろいます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産が自宅だけなら、相続税の申告は要りませんか?
家の評価額が基礎控除以下なら申告は要りません。ただし小規模宅地等の特例や配偶者の税額軽減を使って0円になる場合は、申告が必要です。
実家のみの相続で、兄弟に代わりのお金を払えない時はどうしますか?
実家を売って代金を分ける方法や、支払いを分割にする合意を話し合う方法があります。まとまらない時は家庭裁判所の調停を使えます。
家しかない相続で、相続登記はいつまでにすればいいですか?
不動産を取得したことを知った日から3年以内です。話し合いがまとまらない時は、相続人申告登記で義務を果たす方法もあります。
まとめ
- 自宅だけの相続は、誰が家を受け取り、他の兄弟にどう報いるかを決める話
- 地方の実家で基礎控除以下なら、相続税も申告も要らない
- 都市部の自宅は基礎控除を超えることがある。同居の子が特例を使えれば0円でも申告が必要
- 母が家を全部受け取れば配偶者軽減で0円。次の相続も先に見ておく
- 共有名義は後で売る時に全員の同意が要るので、仮の形にとどめる