当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親とは別々に暮らしていたけれど、実家の土地を相続することになった。『同居していないと、土地の評価を下げる特例は使えないのでは?』と心配している方も多いはずです。
結論から言うと、別居の子でも特例を使えるケースはあります。この記事では、あなたの暮らし方で結論がどう変わるかを、ケースごとに見ていきます。
同居していない子でも、実家の特例は使える?
親と同居していなくても、亡くなった親に配偶者がおらず、同居していた相続人もいない場合で、あなたが過去3年以内に自分や家族の持ち家に住んでいなければ、小規模宅地等の特例を使える可能性があります。いわゆる「家なき子特例」です。持ち家に住んでいる子は、原則として使えません。
小規模宅地等の特例は、亡くなった人が住んでいた土地の評価を、330㎡まで80%減らせる制度です。土地の評価額が4,000万円なら、800万円で計算できることになります。
ただ、この特例は「誰が相続するか」で使えるかどうかが決まるんです。
亡くなった人の配偶者が相続するなら、要件はほとんどありません。同居していた子なら、申告期限まで住み続けて土地を持ち続ければ使えます。
問題は、別居していた子が相続する場合です。この時に出てくるのが、家なき子特例と呼ばれる要件なんです。
別居の子が使えるのは、どんな暮らし方の場合?
『うちは賃貸だから大丈夫?』と思った方もいますよね。家なき子特例は、次の要件をすべて満たす必要があります。
- 亡くなった親に配偶者がいない
- 亡くなる直前に、親と実家で一緒に住んでいた相続人がいない
- 亡くなる前3年以内に、自分・自分の配偶者・3親等内の親族・自分と特別の関係がある一定の法人が持つ国内の家に住んだことがない
- 亡くなった時に住んでいる家を、過去に一度も自分で持っていたことがない
- 実家の土地を、相続税の申告期限まで持ち続ける
- 海外に住んでいて日本国籍がない、といった一定の人に当たらない
ここが大事なところです。「賃貸に住んでいる」だけでは足りません。
例えば、夫の親が持っている家に住んでいる場合は、3親等内の親族の持ち家なので要件から外れます。また、自分の家をいったん売って、同じ家を借りて住み続けているケースも対象外です。
申告期限までは、実家の土地を売ったり人に渡したりしないことも条件です。期限前に売る予定があるなら、先に税理士に相談してみてください。
出典: 国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例
暮らし方別に見ると、結論はこう変わる
同じ「別居の子」でも、暮らし方や家族の状況で結論は分かれます。よくあるケースを表にしてみました。
| ケース | 特例は使える? | 理由・注意 |
|---|---|---|
| 父が一人暮らしで亡くなり、賃貸マンション住まいの長男が実家を相続 | 使える可能性あり | 3年以内に自分や親族の持ち家に住んでいないかを確認 |
| 父が一人暮らしで亡くなり、持ち家に住む次男が実家を相続 | 使えない | 3年以内に自分の持ち家に住んでいる |
| 父が亡くなり、母が健在で、別居の長男が実家を相続 | 使えない | 配偶者がいると家なき子特例は使えない。母が相続すれば使える |
| 父と同居していた長女がいて、別居の長男が実家を相続 | 使えない | 同居の相続人がいると家なき子特例は使えない |
| 社宅住まいの長男が実家を相続 | 使える可能性あり | 社宅が自分や3親等内の親族の持ち家でなければ対象になりうる |
| 妻の実家(義父の持ち家)に住む長男が実家を相続 | 使えない | 配偶者の親は3親等内の親族に当たる |
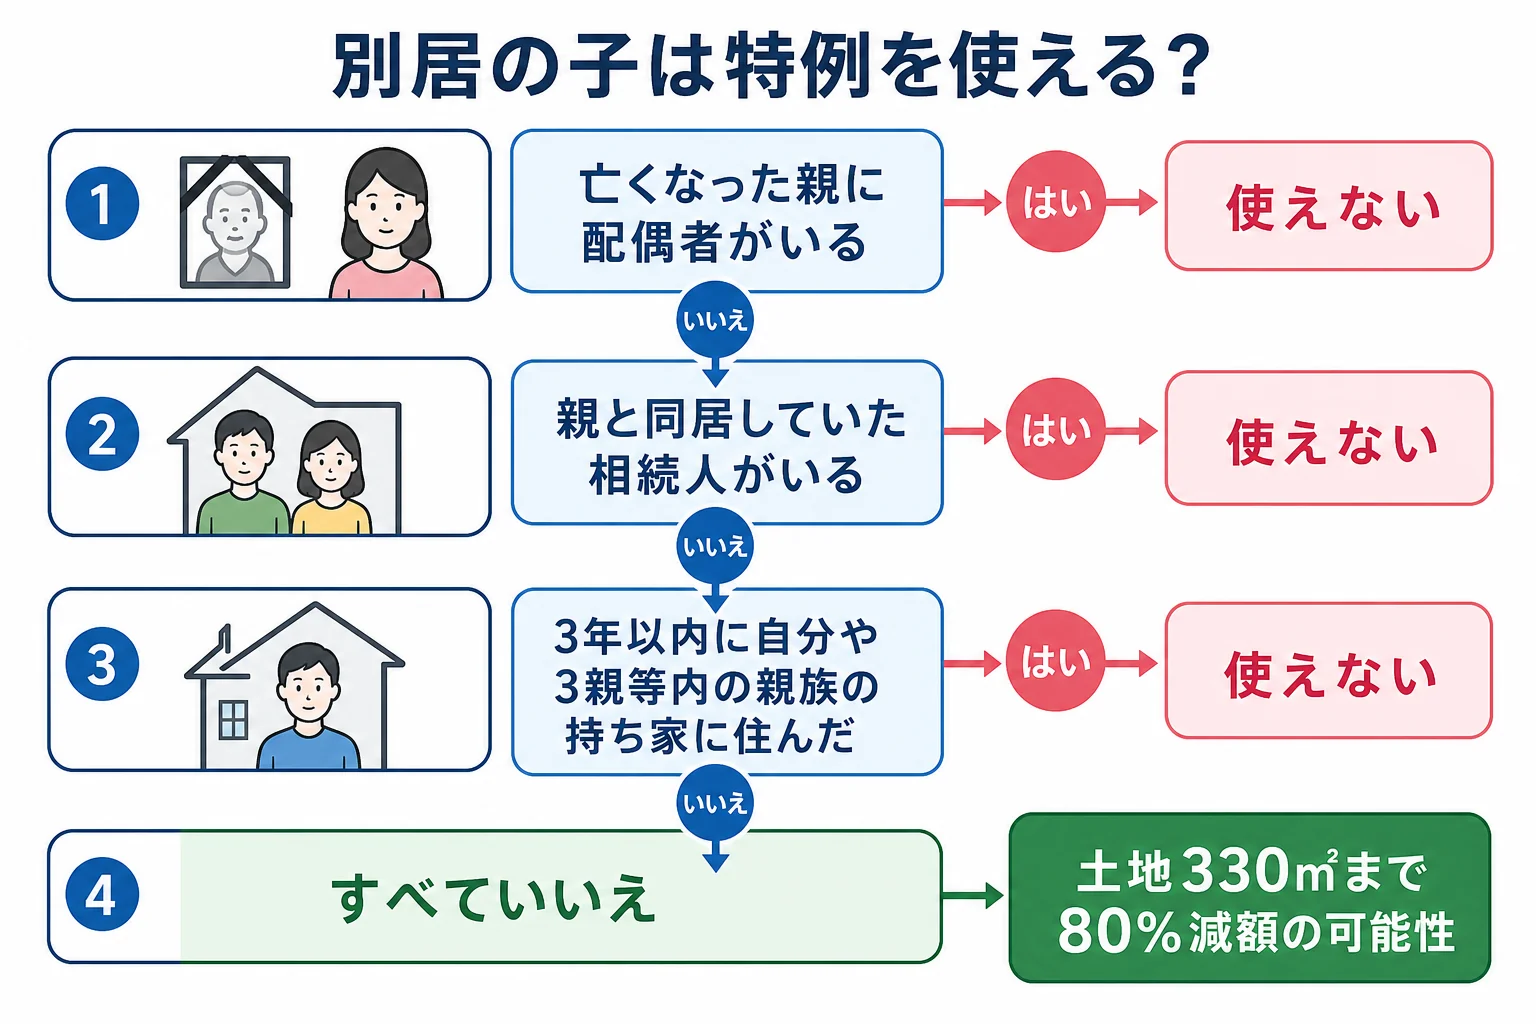
3つ目のケースは見落とされやすいところです。母が健在なら、実家は母が相続すれば特例を使えます。
ただし、母が相続すると、母が亡くなった時の相続(二次相続)でまた実家が財産に入ります。その時に子が使えるかどうかは、その時点の暮らし方で判断されます。
『兄が家を持っていないから、兄の名義にすればいい』と考える方もいるかもしれません。結論から言うと、特例は土地を相続した人ごとに判定されるので、要件を満たす人が相続すれば、その分だけ評価が下がります。兄弟で分け方を考える時の材料になりますね。
兄弟で実家を1人にまとめる場合の注意は、実家の名義を兄弟の1人にまとめる時の税金とトラブル予防も参考にしてみてください。
特例が使えるかどうかで、相続税はいくら違う?
例えば、父が亡くなり(母は先に死亡)、子2人が相続するケースです。財産は次のとおりとします。
- 実家の土地 4,000万円(330㎡以内)
- 実家の建物 500万円
- 預貯金 3,000万円
長男は賃貸マンション住まい、次男は自分の持ち家に住んでいます。実家の土地を誰が相続するかで、計算がこう変わります。
| 項目 | 長男(家なき子)が土地を相続 | 次男(持ち家あり)が土地を相続 |
|---|---|---|
| 土地の評価 | 800万円(80%減額) | 4,000万円 |
| 課税価格の合計 | 4,300万円 | 7,500万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 100万円 | 3,300万円 |
| 相続税の総額 | 10万円 | 395万円 |
同じ財産なのに、相続税の総額は10万円と395万円です。差は385万円になります。
各人が納める税額は、実際に取得した財産の割合で決まります。分け方を変えれば一人ひとりの負担も変わるので、全体の計算をしてから決めるのがおすすめです。
もう1つ大事なのが、特例を使うには相続税の申告が要ることです。特例を使った結果、基礎控除以下になって税額が0円になる場合でも、申告しないと特例は使えません。
申告期限は、亡くなったことを知った日の翌日から10か月以内です。家なき子特例では、過去3年分の住まいの記録や賃貸借契約書などを添付書類として求められるので、早めに集めておきましょう。
実家の土地の評価が大きい、兄弟のうち誰が要件を満たすか分からない、という場合は、分け方を決める前に税理士に計算してもらうと安心です。特例が使えるかどうかの判断も、最終的には税理士に確認してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
自分がいくら相続するのかをまず知りたい方は、家族構成から取り分を計算する方法から見てみてください。
親が老人ホームにいた場合や、実家を売る予定がある場合は?
親が亡くなる前に老人ホームに入っていた場合も、一定の要件を満たせば実家は「親が住んでいた家」として扱われます。この時も、別居の子が相続するなら家なき子の要件を満たすかどうかで判断します。詳しくは親が老人ホームに入っていた場合の実家の特例で見られます。
一方、実家を相続税の申告期限より前に売るなら、家なき子特例は使えません。
「実家は誰も住まないし、早く売りたい」
こう考えているなら、売る時の所得税の特例(空き家の3,000万円控除)も合わせて比べてみましょう。どちらを優先するかで、手元に残るお金が変わります。判定の流れは相続した実家を売る時に3000万円控除が使えるかの判定表にまとめています。
よくある質問
賃貸住まいなら、誰でも家なき子特例を使えますか?
使えるとは限りません。亡くなった親に配偶者がいないこと、同居していた相続人がいないこと、3年以内に自分や配偶者、3親等内の親族などの持ち家に住んでいないことなど、すべての要件を満たす必要があります。
特例を使って相続税が0円になったら、申告はしなくていいですか?
申告が必要です。小規模宅地等の特例は申告しないと使えないので、税額が0円になる場合でも、期限内に申告しておきましょう。
母が健在の場合、別居の子が実家を相続しても特例は使えますか?
家なき子特例は使えません。亡くなった人に配偶者がいると対象外になります。母が実家を相続する場合は、配偶者として特例を使えます。
まとめ
- 同居していない子でも、家なき子特例の要件をすべて満たせば小規模宅地等の特例を使える可能性がある
- 親に配偶者がいる、同居の相続人がいる、3年以内に自分や親族の持ち家に住んでいた場合は使えない
- 例のケースでは、特例の有無で相続税の総額が10万円と395万円に分かれた
- 税額が0円になっても、特例を使うには申告が必要