当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
義理の親を何年も介護してきたのに、相続人ではないから遺産は受け取れない。『あれだけ尽くしたのに、何もないの?』と感じる方もいるはずです。
結論から言うと、相続人でない親族でも「特別寄与料」として相続人にお金を請求できる場合があります。この記事では、誰が請求できるのか、いつまでに動くのかをケースで見ていきます。
長男の妻が義父を介護してきたら、お金を請求できる?
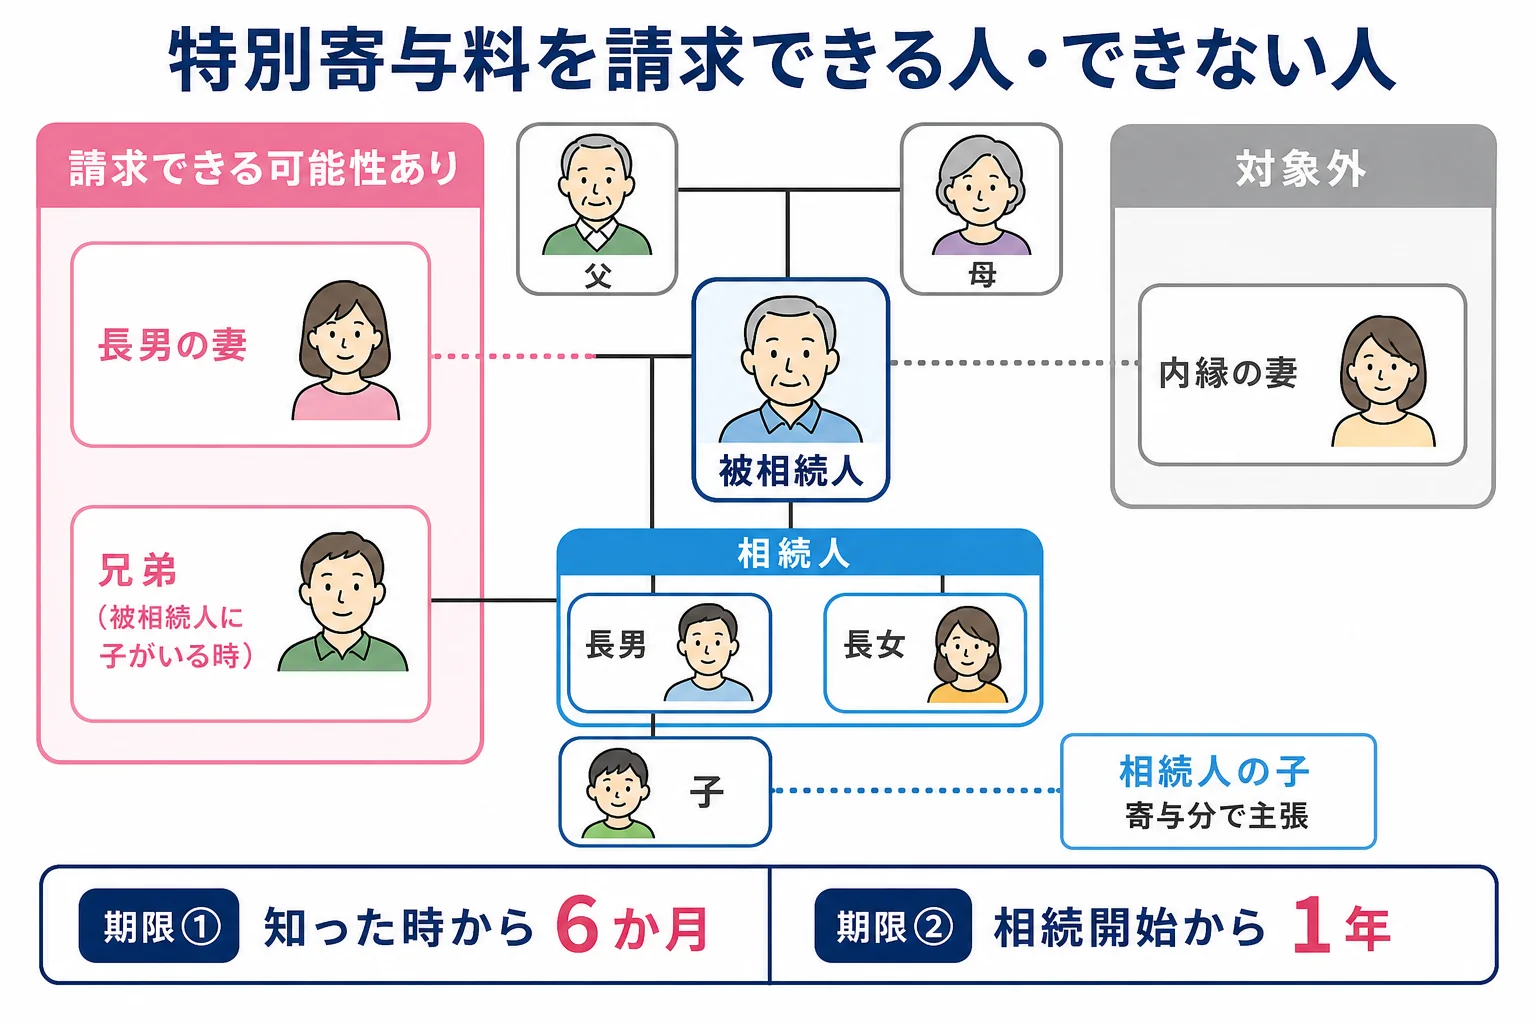
長男の妻は義父の相続人ではありません。それでも、無償で介護をして義父の財産を守ったと言えるなら、相続人に対して特別寄与料を請求できます。家庭裁判所に頼む場合は、相続の開始と相続人を知った時から6か月、相続開始から1年が期限です。
特別寄与料は、2019年7月1日に始まった制度です。民法第1050条に定められています。
請求できる人を「特別寄与者」と呼びます。被相続人の親族で、相続人ではない人が対象なんです。
ここでいう親族は、6親等内の血族、配偶者、3親等内の姻族です。長男の妻は義父から見て1親等の姻族なので、親族に入ります。
誰なら請求できる?ケース別に見てみよう
『親族ならだれでも請求できるの?』と思いますよね。実は、相続人かどうかや、介護が無償だったかで答えが変わります。
| ケース | 特別寄与料を請求できる? | 理由・注意 |
|---|---|---|
| 長男の妻が義父を自宅で介護した | 請求できる可能性あり | 相続人でない親族(姻族)にあたる |
| 被相続人に子がいて、その兄弟が通って世話をした | 請求できる可能性あり | 子がいれば兄弟は相続人にならないが、親族にはあたる |
| 相続人である子が介護した | 特別寄与料ではない | 相続人は「寄与分」として遺産分割の中で主張する |
| 内縁の妻が介護した | 請求できない | 法律上の親族ではない |
| 報酬をもらって世話をしていた | 認められにくい | 無償で労務を提供したことが要件 |
| 相続放棄をした親族 | 請求できない | 放棄した人は特別寄与者から外れる |
ポイントは、介護をしたことで被相続人の財産が守られた、または増えたと言えるかどうかです。例えば、介護サービスを頼めば払っていたはずの費用が、無償の介護で浮いたような場面です。
自分がどの立場になるかは、家族の形で決まります。法定相続人は誰になるかの家族図10パターンで、相続人とそうでない人を確かめておきましょう。
請求の期限はいつまで?
特別寄与料は、まず相続人との話し合いで額を決めます。話し合いがまとまらない時は、家庭裁判所に決めてもらうよう申し立てます。
この家庭裁判所への申し立てには、短い期限があります。ここが大事なところです。
- 相続の開始と相続人を知った時から6か月以内
- 相続開始から1年以内
- 上の2つのうち、どちらかを過ぎると家庭裁判所に頼めない
- 額の上限は、遺産の額から遺贈の額を引いた残り
- 相続人が複数なら、各相続人が法定相続分に応じて負担する
例えば、義父の四十九日が終わってから話そうと考えていると、あっという間に数か月たちます。
「落ち着いてから話そうと思ってたのに」
「家庭裁判所に頼むなら、亡くなってから半年が目安なんだよ」
介護の記録や、立て替えた費用のメモは早めにまとめておきましょう。介護日誌や通院の記録があると、どれだけ尽くしたかを説明しやすくなります。
特別寄与料に相続税はかかる?
はい、かかる場合があります。特別寄与料の額が決まると、相続税の計算では被相続人から遺贈で受け取ったものとみなされるからです。
| 立場 | 相続税での扱い | 注意 |
|---|---|---|
| 受け取る人(特別寄与者) | 遺贈で取得したものとして課税価格に入る | 長男の妻のように一親等の血族・配偶者でない人は2割加算の対象 |
| 支払う相続人 | 自分の課税価格から、負担した特別寄与料を差し引く | 申告済みなら、税額が減る分の手続きが必要になることも |
遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、そもそも相続税はかかりません。特別寄与者は法定相続人ではないので、この人数には数えないんです。
特別寄与料が決まったのが申告の後だった。2割加算が気になる。そんなケースは計算が入り組むので、相続税に慣れた税理士に任せると楽です。要件を満たすかどうかも、あわせて確認してもらいましょう。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続の流れの中でどのタイミングに当たるかは、亡くなった日から遺産を分けるまでのケース別の流れで確認できます。条文は民法(e-Gov法令検索)の第1050条、相続税の扱いは国税庁 No.4105 相続税がかかる財産で見られます。
よくある質問
特別寄与料とはどういう意味ですか?
相続人でない親族が、無償で介護などをして被相続人の財産を守ったり増やしたりした時に、相続人へ請求できるお金のことです。2019年7月1日に始まりました。
特別寄与料の請求期限はいつまでですか?
家庭裁判所に決めてもらう場合は、相続の開始と相続人を知った時から6か月、相続開始から1年のどちらかを過ぎると申し立てできません。
特別寄与料に相続税はかかりますか?
遺贈で受け取ったものとみなされ、相続税の対象になります。一親等の血族・配偶者でない人は2割加算の対象です。支払う相続人は、負担した分を自分の課税価格から差し引けます。
まとめ
- 特別寄与料は、相続人でない親族が介護などの貢献に応じて相続人に請求できるお金
- 長男の妻など姻族も対象。内縁の妻や相続放棄した人は対象外
- 家庭裁判所に頼むなら、知った時から6か月・相続開始から1年が期限
- 受け取ると相続税の対象になり、2割加算がかかることもある