当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『うちは母が全部相続する予定なのに、なぜ法定相続分で計算するの?』。相続税の計算方法を読んで、こう感じた方は多いですよね。
結論から言うと、相続税の総額は「家族全体でいくら払うか」を先に決めるための数字です。分け方で税額が動かないように、いったん法定相続分で分けたと仮定して計算します。この記事では、分け方を変えた3つのケースで実際に確かめます。
相続税の総額とは?なぜ法定相続分で計算するの?
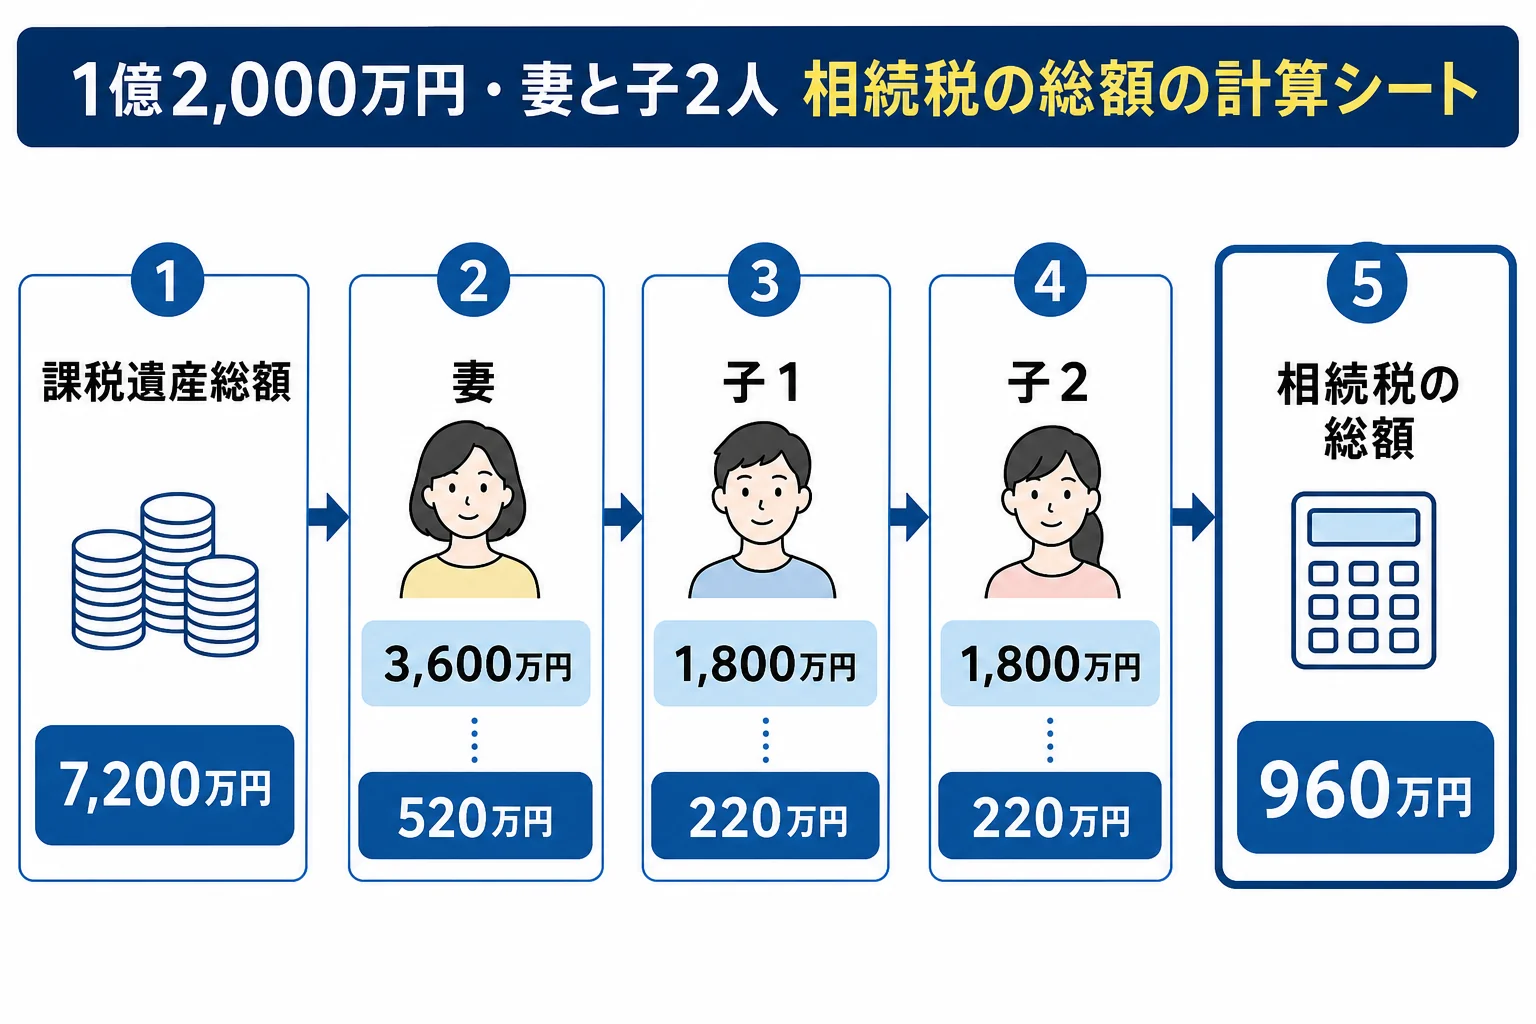
遺産1億2,000万円(課税価格の合計)を妻と子2人で相続したケース。相続税の総額は960万円です。妻が全部取得しても、子2人だけで分けても、法定相続分どおりでも、この960万円は変わりません。変わるのは、誰がいくら納めるかです。
相続税の総額は、次の流れで出します。
- 課税価格の合計から基礎控除を引いて、課税遺産総額を出す
- 課税遺産総額を、法定相続分で分けたと仮定する
- 1人分ずつ速算表で税額を出す
- 全員分を足したものが相続税の総額
もし実際の分け方で計算したら、どうなるでしょう。財産を細かく分けるほど1人あたりの金額が小さくなり、低い税率で済んでしまいますよね。
分け方次第で家族全体の税金が上下しないように、まず法定相続分という共通のものさしで総額を決める。そう考えると分かりやすいはずです。
妻と子2人・1億2,000万円のケースで計算すると?
基礎控除は3,000万円 + 600万円 × 3人 = 4,800万円。課税遺産総額は7,200万円です。
| 人 | 法定相続分 | 法定相続分に応ずる取得金額 | 速算表での税額 |
|---|---|---|---|
| 妻 | 2分の1 | 3,600万円 | 3,600万円 × 20% − 200万円 = 520万円 |
| 子1 | 4分の1 | 1,800万円 | 1,800万円 × 15% − 50万円 = 220万円 |
| 子2 | 4分の1 | 1,800万円 | 1,800万円 × 15% − 50万円 = 220万円 |
| 合計 | 7,200万円 | 960万円 |
この960万円は、まだ誰の税金でもありません。次の段階で、実際に取得した割合に応じて各人に割り振ります。割り振りの計算は按分割合とは?で詳しく見ています。
分け方を3通り変えると、納める額はどうなる?
| ケース | 相続税の総額 | 妻の納付額 | 子1・子2の納付額 | 家族の合計 |
|---|---|---|---|---|
| 法定相続分どおり(妻6,000万円、子3,000万円ずつ) | 960万円 | 0円 | 240万円ずつ | 480万円 |
| 妻が全部取得 | 960万円 | 0円 | 0円 | 0円 |
| 子2人だけで6,000万円ずつ | 960万円 | 0円 | 480万円ずつ | 960万円 |
総額は同じでも、家族の合計は0円から960万円まで動きます。妻には配偶者の税額軽減があるので、妻が多く取るほど今回の負担は軽くなるんです。
ただ、妻が全部取得して0円になるケースでも、申告は要ります。配偶者の税額軽減は、申告してはじめて使える制度だからです。期限は亡くなったことを知った日の翌日から10か月以内です。
『税金が0円なのに申告?』と思いますよね。ここは見落としやすいので、申告の期限を家族で共有しておきましょう。妻が財産の大半を取るつもりなら、なおさらです。
「じゃあ、母が全部もらうのが得なんですよね?」
「今回はそうでも、母が亡くなった時に子が払う相続税まで考えておかないと、損になることもありますよ」
母の財産が増えた分、次の相続(二次相続)で子の税金が増えることがあります。今回と次回の両方を見て分け方を決めてみてください。
家族構成が変わると、総額はどう変わる?
総額を変えるのは、分け方ではなく「相続人の顔ぶれ」です。例えば、同じ1億2,000万円でも配偶者がいなくて子2人だけが相続するケースだと、こうなります。
| ケース | 基礎控除 | 課税遺産総額 | 相続税の総額 |
|---|---|---|---|
| 妻と子2人 | 4,800万円 | 7,200万円 | 960万円 |
| 子2人だけ | 4,200万円 | 7,800万円 | 1,160万円 |
人数が1人減ると基礎控除が600万円減り、1人あたりの取得金額も増えます。そのぶん総額が大きくなるんですね。基礎控除を引いた後の金額については課税遺産総額とは?も参考にしてみてください。
配偶者がいて二次相続まで見て分け方を決めたい、子どもの間で負担の割り振りを話し合いたい。そんなケースは、総額と各人の納付額を税理士に試算してもらうと、話し合いの材料がそろいます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の総額は、実際の分け方で変わりますか?
変わりません。課税遺産総額を法定相続分で分けたと仮定して計算するので、分け方を変えても総額は同じです。変わるのは各人の納付額です。
遺言で全部を1人が相続する場合も、法定相続分で計算しますか?
はい。相続税の総額は遺言の内容に関係なく法定相続分で計算し、その後で実際の取得割合に応じて割り振ります。
相続税の総額がそのまま納める金額ですか?
いいえ。総額を取得割合で分けた後、配偶者の税額軽減などの控除や2割加算を反映したものが、各人の納付額になります。
まとめ
- 相続税の総額は、課税遺産総額を法定相続分で分けたと仮定して出す家族全体の税額
- 分け方を変えても総額は変わらず、変わるのは各人の納付額
- 妻と子2人・1億2,000万円のケースでは総額960万円
- 総額を変えるのは相続人の顔ぶれ。子2人だけなら1,160万円