当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続放棄は3か月、相続税は10か月。期限があるのは聞いたけれど、いつから数えればいいのか分からない。そんな方も多いですよね。
結論から言うと、相続開始日は原則として亡くなった日です。ただ、期限の多くは「相続の開始を知った日」から数えるので、亡くなったことを後から知った人は数え始めがずれます。
この記事では、知った日が違う2つのケースを並べて、期限の数え方を具体的な日付で確かめます。
相続開始日はいつ?「相続の開始」の意味から
相続は、人が亡くなった時に始まります。だから相続開始日は亡くなった日です。財産の評価もこの日の時点で行います。一方で、相続放棄や相続税の申告の期限は「相続の開始があったことを知った日」が起点になり、その翌日から数えます。
「相続の開始」と聞くと、何か手続きを始める日のように感じるかもしれません。実はそうではなく、亡くなった瞬間に財産を受け継ぐ関係が自動的に始まる、という意味なんです。
『葬儀が終わってから相続が始まるのでは?』と思う方もいます。でも、手続きをしてもしなくても、相続はもう始まっています。
亡くなった方(被相続人)が誰かという基本は被相続人とは?読み方と相続人との違いで確かめられます。
期限の数え方は?亡くなった当日に知った場合と後から知った場合
ここが大事なところです。主な期限の起点と長さを先に並べておきます。
| 手続き | 期限の長さ | いつから数えるか |
|---|---|---|
| 相続放棄・限定承認 | 3か月以内 | 自分のために相続の開始があったことを知った時から |
| 準確定申告(亡くなった人の所得税) | 4か月以内 | 相続の開始を知った日の翌日から |
| 相続税の申告・納付 | 10か月以内 | 相続の開始を知った日の翌日から |
| 相続登記 | 3年以内 | 不動産を相続で取得したことを知った日から |
| 遺留分侵害額請求 | 1年(相続開始から10年で消滅) | 相続開始と侵害を知った時から |
数える時は、知った日の当日は入れず、翌日を1日目にします。国税庁の説明でも、1月6日に亡くなった場合の相続税の申告期限は、その年の11月6日とされています。
期限の日が土曜・日曜・祝日に当たる時は、その翌日が期限になります(相続税の申告の場合)。
ケースで比べると日付はこう変わる
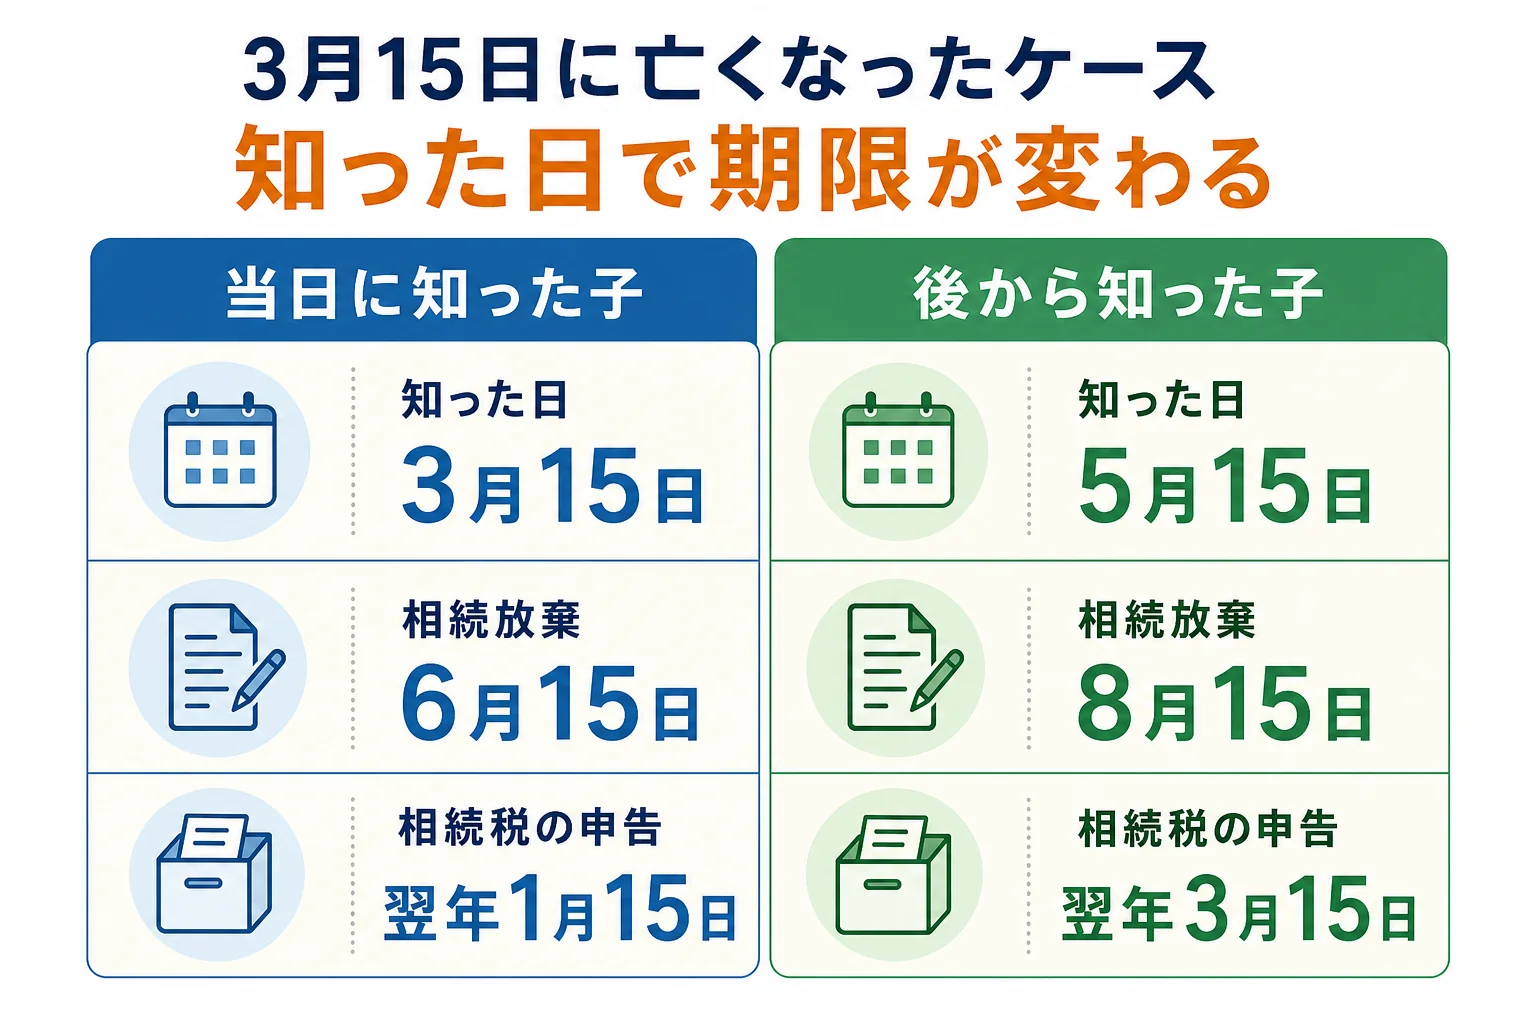
では、同じ3月15日に亡くなったケースで、相続人が知った日が違うとどうなるか見てみましょう。
| ケース | 知った日 | 相続放棄の期限 | 相続税の申告期限 |
|---|---|---|---|
| 同居の子が亡くなった当日に知った | 3月15日 | 6月15日 | 翌年1月15日 |
| 疎遠だった子が、2か月後の5月15日に連絡を受けて知った | 5月15日 | 8月15日 | 翌年3月15日 |
『同じ親の相続なのに、兄弟で期限が違うの?』と驚くかもしれません。そうなんです。期限は相続人一人ひとりについて、その人が知った日から数えます。
例えば、こんな会話になることもあります。
「兄さんはもう3か月過ぎたから放棄できないって言われたけど、わたしは?」
「あなたが知ったのは2か月遅かったから、あなたの期限はまだ先だよ」
ただし、「知らなかった」と言えるかどうかは事情で判断されます。期限が近い時や、後から知ったことを示す必要がある時は、早めに家庭裁判所や専門家に相談しておきましょう。
先の順位の人が放棄して、自分が相続人になった場合
子が全員相続放棄をすると、親や兄弟姉妹に順番が回ってきます。この場合、回ってきた人の3か月は「自分が相続人になったと知った時」から数えます。
亡くなった日から何か月も経ってから、突然相続人になることもあるんです。順番が回ってきた連絡を受けた日を、メモしておくと安心です。亡くなった日がはっきりしないケースなどは相続開始日のケース別の数え方で詳しく見ています。
期限が近い時、何から手をつける?
『10か月もあるなら、まだ大丈夫』と考えがちですよね。でも、戸籍を集めて相続人を確かめ、財産を調べて、分け方を話し合うと、10か月はあっという間です。
- 亡くなった日と、自分が知った日をメモしておく
- 借入金がありそうなら、3か月の相続放棄の期限を先に意識する
- 亡くなった人に収入があったなら、4か月の準確定申告を確認する
- 財産が基礎控除を超えそうなら、10か月の相続税の申告に向けて動く
分け方がまとまらないまま期限が来そうな時は、法定相続分でいったん申告し、「申告期限後3年以内の分割見込書」を出しておく方法もあります。
土地がある、相続人が遠方に住んでいる、知った日が兄弟で違って期限の管理が難しい。そんなケースでは、相続税の申告を税理士に任せると期限の取りこぼしを防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続開始日は亡くなった日ですか?
はい。相続は亡くなった時に始まるので、相続開始日は亡くなった日です。財産の評価もこの日の時点で行います。
相続税の申告期限はどう数えますか?
相続の開始を知った日の翌日から10か月以内です。1月6日に亡くなり当日に知った場合は、その年の11月6日が期限になります。土日祝日に当たる時は翌日が期限です。
亡くなったことを後から知った場合も、亡くなった日から数えますか?
相続放棄や相続税の申告の期限は、相続の開始を知った日が起点です。後から知った人は、知った日から数えます。事情の判断が必要な時は、早めに家庭裁判所や専門家に確認してみてください。
まとめ
- 相続開始日は原則として亡くなった日で、財産の評価もこの日の時点
- 相続放棄の3か月、相続税の10か月は、相続の開始を知った日から数える
- 知った日の当日は入れず、翌日を1日目にする
- 相続人ごとに知った日が違えば、期限もそれぞれ違う