当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
お店や仕事を個人でやっていた親が亡くなった。『廃業届って、家族が出すものなの?』と手が止まっている方も多いですよね。
結論から言うと、事業をたたむなら相続人が廃業届を出し、継ぐなら継ぐ人が自分の名前で届出をし直します。この記事では、たたむ場合と継ぐ場合に分けて、税務署へ出す書類と期限を確認します。
親が個人事業主だった時、廃業届は誰が出す?
例えば、父が1人で営んでいた飲食店を閉め、母と子が相続するケースです。父の分の「個人事業の開業・廃業等届出書」を相続人が税務署に出し、父の準確定申告を亡くなった日の翌日から4か月以内に済ませます。消費税の課税事業者だったなら「個人事業者の死亡届出書」も速やかに出します。
個人事業は、事業主が亡くなった時点で終わります。会社と違い、事業そのものが誰かに自動で引き継がれることはないんです。
だから届出は、亡くなった人の分を「終わらせる」手続きと、継ぐ人の分を「始める」手続きに分かれます。継がないなら前半だけで済みます。
『届出を忘れていたら、どうなるの?』と不安になりますよね。ただ、廃業届の提出時期は、国税庁の案内では「廃止した年分の確定申告期限まで」とされています。亡くなって数日で出さないといけない書類ではありません。
慌てず、準確定申告の準備と一緒に進めるのが現実的です。
たたむ・継ぐ・インボイス登録あり、ケースで出す書類が変わる
出す書類は、事業をどうするかと、消費税やインボイスの登録があったかで変わります。
| ケース | 出す書類 | 理由・注意 |
|---|---|---|
| 事業をたたむ(消費税は免税だった) | 開業・廃業等届出書、準確定申告 | 青色申告だった場合は取りやめ届も案内されている |
| 事業をたたむ(消費税の課税事業者だった) | 上記に加えて個人事業者の死亡届出書 | 提出は速やかに・亡くなった人の納税地の税務署へ |
| インボイスの登録をしていた | 上記に加えて適格請求書発行事業者の死亡届出書 | 税務署ではなく国税局の業務センターへ送付 |
| 子が事業を継ぐ | 亡くなった人の廃業届+継ぐ人の開業届 | 青色申告をしたいなら継ぐ人が承認申請を出し直す |
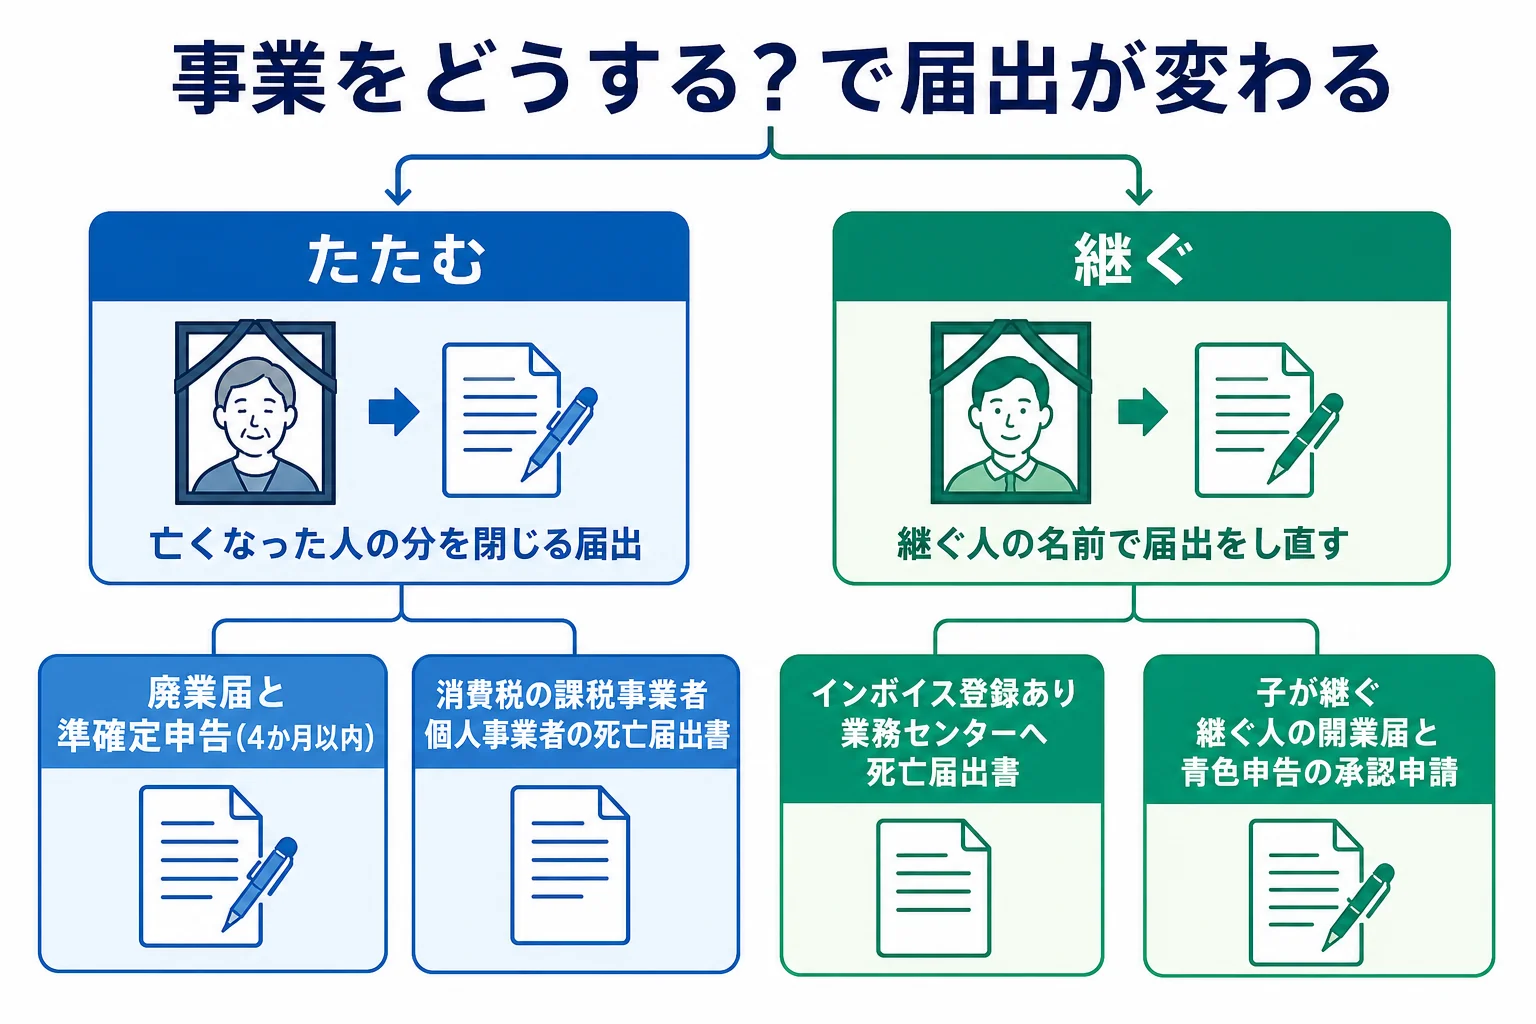
消費税の書類で迷いやすいのが「事業廃止届出書」との違いです。事業主が亡くなった時に相続人が出すのは「個人事業者の死亡届出書」のほうなんです。
提出先は、どれも亡くなった人の納税地を所轄する税務署が基本です。インボイスの死亡届出書だけは、各国税局の業務センターへ送る扱いになっています。
事業をたたむケースでやること
- 亡くなった人の帳簿・通帳・請求書を集め、亡くなった日までの売上と経費をまとめる
- 消費税の課税事業者やインボイス登録があったか、過去の申告書で確かめる
- 個人事業者の死亡届出書・インボイスの死亡届出書を速やかに出す
- 開業・廃業等届出書を出す(青色申告だったなら取りやめ届も確認)
- 亡くなった日の翌日から4か月以内に準確定申告をする
取引先への連絡や、事業用口座の扱いも出てきます。口座が凍結されて支払いができない時は、遺産分割前に預金を引き出す仮払い制度も使えます。
事業の借入れが大きく、財産より借金が多そうなら話が変わります。その場合は相続放棄も選択肢です。家業の借金があるケースの相続放棄の判断も確認してみてください。
子が事業を継ぐなら、青色申告は出し直しが要る
『親が青色申告だったから、そのまま続けられるよね』と思いがちですよね。実は、青色申告の承認は亡くなった人個人のものです。継ぐ人は、自分で承認申請を出す必要があります。
青色申告をしていた親の事業を相続で継いだ場合、申請の期限は亡くなった日で変わります。
| 亡くなった日 | 継ぐ人の青色申告承認申請の期限 |
|---|---|
| 1月1日〜8月31日 | 亡くなった日から4か月以内 |
| 9月1日〜10月31日 | その年の12月31日まで |
| 11月1日〜12月31日 | 翌年の2月15日まで |
例えば、5月に父が亡くなり、長男が店を継ぐケースなら、9月までが申請の期限です。準確定申告の期限と近いので、まとめて準備しておきましょう。
「店は続けるけど、名義はどうなるの?」
「お父さんの届出を閉じて、あなたの名前で開業届を出し直す形になるよ」
家族の会話だと、こんなイメージです。店舗の土地を継ぐなら、相続登記も必要になります。手順は相続登記を誰がいつやるかで確認できます。
店舗の土地には相続税の特例が使えることも
事業に使っていた土地を継いで事業を続ける場合、小規模宅地等の特例で特定事業用宅地等にあたれば、400㎡まで評価額を80%減らせます。
ただし、適用には相続税の申告が必要です。要件を満たすかどうかは、税理士に確認しておくと安心です。
事業の財産があるなら、相続税の申告も見ておく
廃業届は所得税の手続きです。相続税はそれとは別に、遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかで決まります。
店舗の土地や事業用の預金、在庫、売掛金も遺産に入ります。思ったより財産が多くなるのが、個人事業主の相続でよくあるところなんです。
基礎控除を超えるなら、申告と納付の期限は亡くなったことを知った日の翌日から10か月以内です。進め方は遺産規模別の相続税申告の手順にまとめています。
準確定申告と相続税申告が重なる、店舗の土地がある、事業を継ぐ人と継がない人がいる。こんなケースは、税理士にまとめて頼むと負担がかなり軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
廃業届を出し忘れたまま時間がたってしまいました。
国税庁の案内では、提出時期は廃止した年分の確定申告期限までです。過ぎていても、気づいた時点で亡くなった人の納税地の税務署に相談してみてください。
消費税の「事業廃止届出書」と「個人事業者の死亡届出書」はどちらを出せばいいですか。
事業主が亡くなった場合に相続人が出すのは「個人事業者の死亡届出書」です。課税事業者だった場合に、速やかに提出します。
準確定申告はいつまでですか。
相続の開始を知った日の翌日から4か月以内です。事業の売上や経費も、亡くなった日までの分をここで申告します。
まとめ
- 個人事業は事業主が亡くなった時点で終わり、相続人が廃業届を出す
- 消費税の課税事業者なら個人事業者の死亡届出書、インボイス登録があれば専用の死亡届出書も出す
- 準確定申告は亡くなったことを知った日の翌日から4か月以内
- 事業を継ぐ人は、自分の名前で開業届と青色申告の承認申請を出し直す
- 店舗の土地などで遺産が基礎控除を超えるなら、相続税の申告も10か月以内に