当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の本や申告書を見ると、最初に出てくるのが「課税価格」という言葉ですよね。遺産の総額のことかな、と思った方も多いはずです。
結論から言うと、課税価格は「各人が受け取った財産から、引けるものを引いた後の金額」です。この記事では、同じ家族でも課税価格が大きく変わる2つのケースを、実際の数字で確かめます。
課税価格とは?遺産の総額とどう違うの?
夫が亡くなり、妻と子2人が預金・自宅・生命保険金を相続したケース。財産の額面は合計8,500万円でも、保険金の非課税枠と葬式費用を引くと課税価格の合計は6,800万円です。自宅に小規模宅地等の特例を使えると4,400万円まで下がり、基礎控除の4,800万円を下回ります。
課税価格は、相続税を計算するための「正味の遺産額」です。財産を受け取った人ごとに出し、それを全員分足したものが「課税価格の合計額」になります。
計算の形はこうです。
| 足すもの・引くもの | 中身の例 |
|---|---|
| 本来の相続財産 | 預金、土地・建物、株式など |
| 足す:みなし相続財産 | 生命保険金・死亡退職金(非課税枠を超えた分) |
| 足す:生前贈与の加算分 | 相続開始前の一定期間の贈与 |
| 引く:非課税財産 | お墓・仏壇など |
| 引く:債務・葬式費用 | 借入金、未払いの税金、葬式費用 |
『遺産の総額=課税価格じゃないの?』と思いますよね。実は、額面の財産額と課税価格はかなり違うことがあるんです。
保険金のように遺産分割の対象でない物が入る一方、借金や非課税の財産は外れます。何が「財産」に入るかは本来の相続財産とみなし相続財産の違いで詳しく見ています。
生前贈与にも注意が要ります。2024年1月1日以降の贈与は、相続開始前7年以内の分が加算の対象になりました(加算期間は2031年までに段階的に伸びます)。『もうあげた物だから関係ない』とは限らないんです。
妻と子2人のケースで、課税価格を計算するとどうなる?
例えば、夫が亡くなり、妻と子2人が次のように相続したケースを考えます。
- 自宅(土地3,000万円・建物500万円)は妻が取得
- 生命保険金2,000万円を妻が受け取り
- 預金3,000万円は子2人で半分ずつ
- 葬式費用200万円を妻が負担
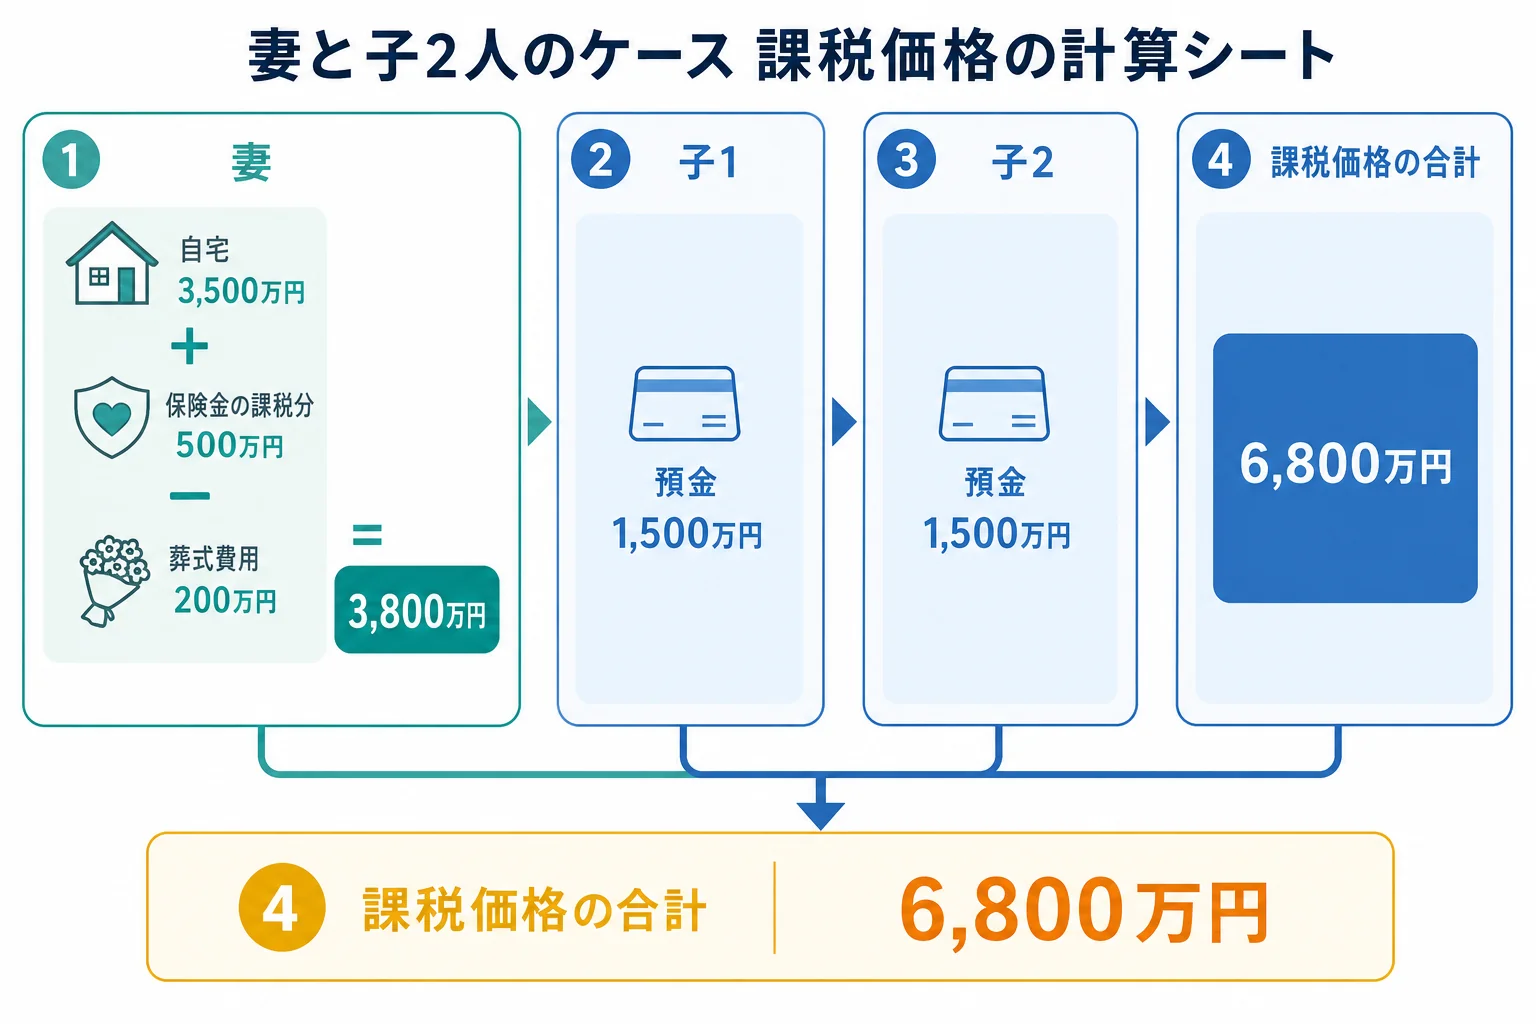
生命保険金の非課税枠は「500万円 × 法定相続人の数」なので、3人で1,500万円です。2,000万円のうち課税されるのは500万円になります。
| 人 | 取得した財産 | 引くもの | 課税価格 |
|---|---|---|---|
| 妻 | 自宅3,500万円 + 保険金のうち500万円 | 葬式費用200万円 | 3,800万円 |
| 子1 | 預金1,500万円 | なし | 1,500万円 |
| 子2 | 預金1,500万円 | なし | 1,500万円 |
| 合計 | 6,800万円 |
自宅に小規模宅地等の特例を使うと?
ここが大事なところです。妻が自宅の土地を相続し、小規模宅地等の特例(特定居住用宅地等、330㎡まで80%減額)の要件を満たすと、土地3,000万円は600万円として計算できます。
| ケース | 課税価格の合計 | 基礎控除(3人) | 相続税の総額 | 納める税金 |
|---|---|---|---|---|
| 特例を使わない | 6,800万円 | 4,800万円 | 200万円 | 子1・子2が44万1,100円ずつ、妻は配偶者の税額軽減で0円 |
| 特例を使う | 4,400万円 | 4,800万円 | 0円 | 全員0円(ただし申告は必要) |
「税金が0円なら、申告しなくていいんですよね?」
「特例や配偶者の税額軽減を使って0円になる時は、申告しないと特例が受けられないんです」
課税価格が基礎控除を下回るのは同じでも、特例を使った結果ならば申告が必要です。期限は、亡くなったことを知った日の翌日から10か月以内です。
課税価格と課税遺産総額は何が違う?
課税価格の合計から基礎控除を引いた残りが「課税遺産総額」です。上のケースなら、6,800万円 − 4,800万円 = 2,000万円になります。
税率をかけるのは課税遺産総額のほうです。課税価格は「税金をかける前の、正味の遺産」と覚えておくと迷いません。基礎控除を引いた後の話は課税遺産総額とは?でケース別に計算しています。
もう1つ大事なのが、課税価格は相続人ごとに出す点です。誰が何を受け取ったかで、後で相続税を割り振る「按分割合」が決まります。
自宅の特例が使えるか分からない、保険金や借入金が入り組んでいる。そんなケースは、課税価格の段階から税理士に見てもらうと、申告漏れや特例の使い忘れを防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
課税価格は遺産の総額と同じですか?
同じではありません。生命保険金の課税分や生前贈与の加算分を足し、非課税財産・債務・葬式費用を引いた後の金額が課税価格です。
課税価格の合計額が基礎控除以下なら申告は不要ですか?
特例を使わずに基礎控除以下なら申告は要りません。ただし、小規模宅地等の特例や配偶者の税額軽減を使って0円になる場合は申告が必要です。
課税価格は誰の分を出すのですか?
財産を取得した人ごとに出し、全員分を足して課税価格の合計額にします。各人の課税価格は、相続税を割り振る時の割合にも使います。
まとめ
- 課税価格は、取得した財産に保険金の課税分などを足し、非課税財産・債務・葬式費用を引いた金額
- 人ごとに出して、全員分を足すと課税価格の合計額になる
- 妻と子2人のケースでは、特例なしで6,800万円、特例ありで4,400万円
- 特例を使って0円になる時も、申告は必要