当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
誰も住まなくなった実家を売ることになり、『売ったお金から、税金はいくら引かれるの?』と気になっている方も多いはずです。
結論から言うと、税金がかかるのは売った金額ではなく「もうけ(譲渡所得)」の部分です。この記事では、同じ実家を売っても使える特例によって税額がどれだけ変わるのかを、計算例で見ていきます。
相続した実家を売ると、税金はいくらかかる?
実家を売った時の税金は、売った金額から取得費と譲渡費用を引いた譲渡所得にかかります。取得費は親が買った時の金額を引き継ぎ、分からなければ売った金額の5%で計算できます。親の所有期間も引き継ぐので、売った年の1月1日時点で5年を超えていれば長期の税率(所得税15%・住民税5%と復興特別所得税)です。
計算の流れはシンプルです。
| 順番 | 計算 | ポイント |
|---|---|---|
| 1 | 売った金額 | 実際に買主から受け取る金額 |
| 2 | 取得費を引く | 親が買った時の代金。不明なら売った金額の5% |
| 3 | 譲渡費用を引く | 仲介手数料など、売るためにかかった費用 |
| 4 | 特別控除を引く | 空き家の3,000万円控除などを使える場合だけ |
| 5 | 税率をかける | 長期は所得税15%・住民税5%、短期は所得税30%・住民税9% |
所得税には、さらに所得税額の2.1%の復興特別所得税が上乗せされます。
ここで一番差がつくのが、2番目の取得費です。親が何十年も前に買った家だと、契約書が見つからないことがよくありますよね。
その場合は売った金額の5%しか引けないので、もうけが大きく見えて税金が増えやすいんです。遺品の中に売買契約書や領収書が残っていないか、先に探してみてください。
計算例:3,500万円で売ったら、税金はいくら?
例えば、母が亡くなり子2人が相続するケースです。財産は8,000万円で、長男が実家(相続税評価3,000万円)と預金1,000万円、次男が預金など4,000万円を相続しました。相続税は2人とも235万円です。
長男がこの実家を3,500万円で売り、仲介手数料などの費用が150万円かかったとします。親が買った時の契約書はなく、取得費は5%で計算します。
| 項目 | 特例なし | 取得費加算の特例 | 空き家の3,000万円控除 |
|---|---|---|---|
| 売った金額 | 3,500万円 | 3,500万円 | 3,500万円 |
| 取得費(5%) | 175万円 | 175万円 | 175万円 |
| 加算する相続税 | なし | 176万2,500円 | なし |
| 譲渡費用 | 150万円 | 150万円 | 150万円 |
| 特別控除 | なし | なし | 3,000万円 |
| 課税される譲渡所得 | 3,175万円 | 2,998万7,500円 | 175万円 |
| 所得税・復興特別所得税・住民税の合計 | 645万12円 | 609万1,859円 | 35万5,512円 |
長期の税率で計算し、端数処理は簡略化しています。
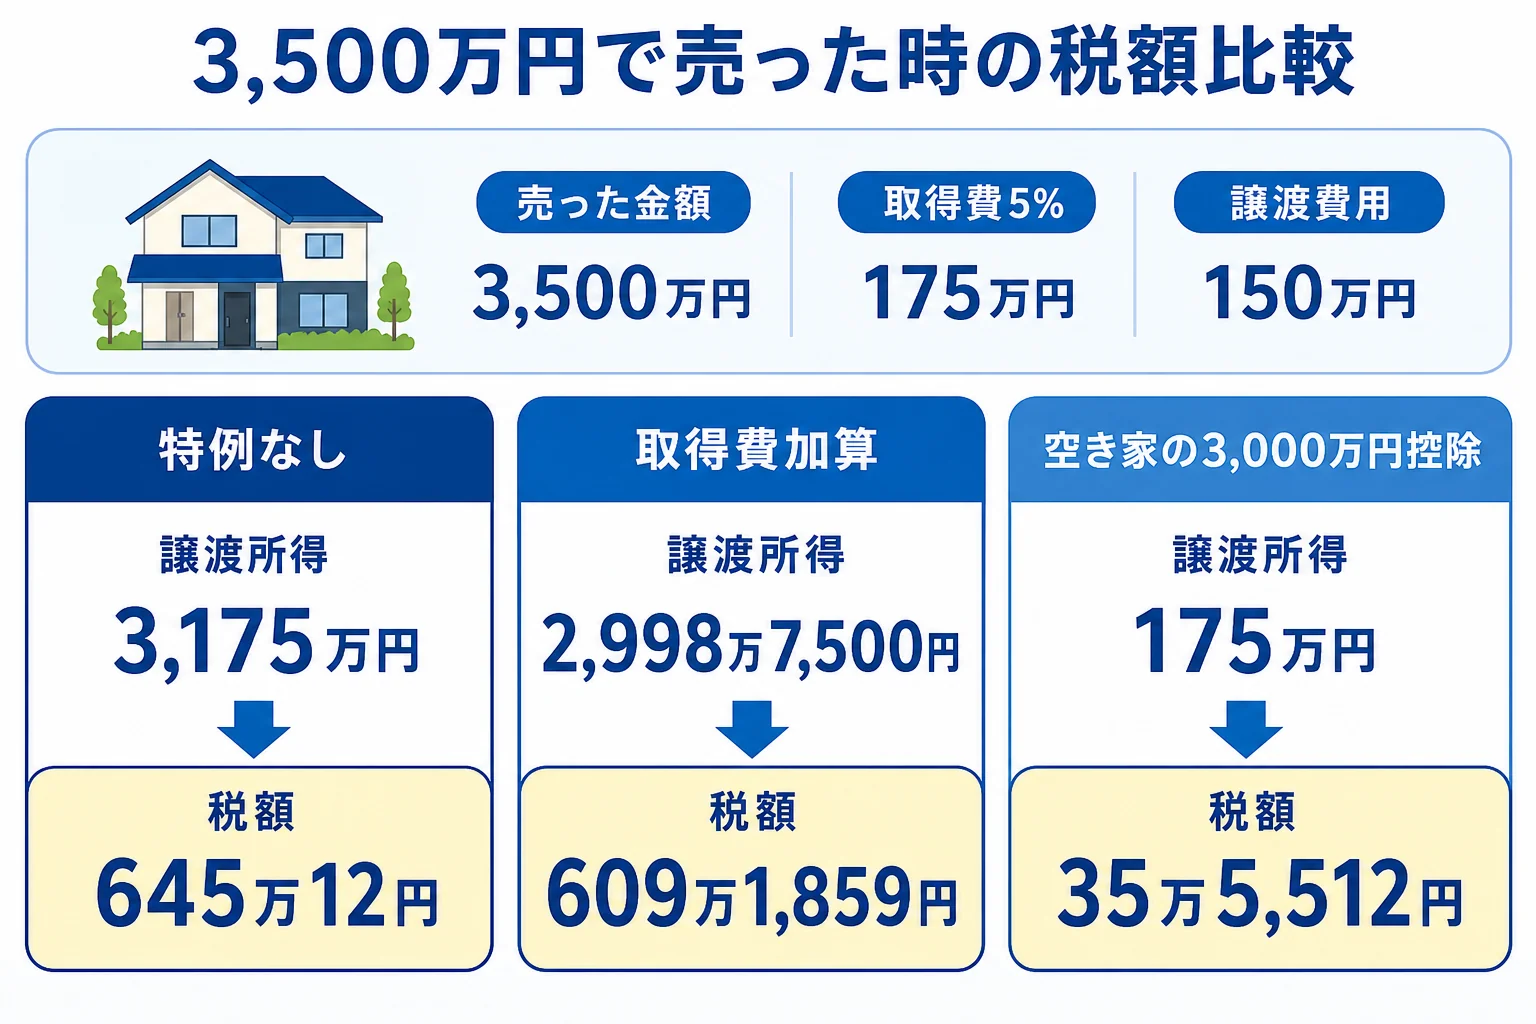
取得費加算の特例は、長男が納めた相続税のうち実家の分を取得費に足せる制度です。長男の相続税235万円に、実家3,000万円÷長男の取得財産4,000万円をかけた176万2,500円が加算されます。
『相続税を払ったのに、売る時にまた税金?』と感じる方は多いはずです。この特例は、その二重の負担を少し和らげるためのものなんです。
ただし、加算できるのは相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売った場合だけ。相続税がかからなかった人は使えません。
空き家の3,000万円控除が使えれば、税額はさらに大きく下がります。ただ、取得費加算の特例とは同じ家で併用できないので、どちらか有利なほうを選ぶことになります。
空き家の3,000万円控除は、どんな実家なら使える?
ここが大事なところです。3,000万円控除は税額を大きく変えますが、条件がかなり細かいんです。
- 1981年(昭和56年)5月31日以前に建てられた家であること
- マンションなど区分所有の登記がされた建物でないこと
- 亡くなる直前に、親以外に住んでいた人がいないこと
- 相続してから売るまで、住んだり貸したり事業に使ったりしていないこと
- 耐震基準を満たすようにするか、家を取り壊してから土地を売ること(売った翌年2月15日までに買主が行う形もある)
- 売った金額が1億円以下であること
- 相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までに売ること
例えば、親と同居していた兄が実家に住み続けていた場合は、「親以外に住んでいた人がいない」という条件を満たしません。
相続したあとに知り合いへ貸していた場合も、使えなくなります。
また、2024年1月1日以降の売却で相続人が3人以上いる場合は、控除が1人2,000万円になります。兄弟3人で共有している実家なら、この点も計算に入れておきましょう。
条件を満たすかどうかは書類で確認が必要なので、売る前に税理士に確認してみてください。
親が買ってから日が浅い家は、税率が上がる?
『相続したばかりの家を売ると、短期の高い税率になるの?』という心配もよく聞きます。
結論から言うと、所有期間は親が買った日から数えるので、相続した日から数え直すわけではありません。親が長く住んでいた実家なら、多くは長期の扱いです。
ただ、親が買ってから亡くなるまでの期間が短いと話が変わります。
| ケース | 所有期間の数え方 | 税率 |
|---|---|---|
| 親が30年前に買った実家を、相続の翌年に売る | 親の期間を引き継いで5年超 | 長期(所得税15%・住民税5%) |
| 親が3年前に買ったマンションを、相続の翌年に売る | 売った年の1月1日時点で5年以下 | 短期(所得税30%・住民税9%) |
| 親が3年前に買ったマンションを、数年待ってから売る | 売った年の1月1日時点で5年超になれば長期 | 長期に変わる |
先ほどの例と同じ3,175万円の譲渡所得が短期の扱いだと、税額は1,258万2,525円です。長期の645万12円と比べると、ほぼ2倍になります。
とはいえ、待てば取得費加算や空き家の控除の期限が過ぎることもあります。どの時期に売るのが得かは、相続した実家を売る時期と期限の一覧で見比べてみてください。
売った翌年には、譲渡所得の確定申告が必要です。相続税の申告書や取得費の資料をそろえて臨みましょう。
取得費加算は相続税額から計算するので、相続税の申告内容と売却の計算がつながっています。実家を売る予定があって相続税もかかりそうなら、相続税の申告の段階から税理士に相談しておくと、特例の選び方まで一緒に見てもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続税の申告を自分でやるか迷っている方は、相続税の申告を自分でできる人・やめたほうがいい人の違いも参考になります。
よくある質問
実家を売ったお金を兄弟で分けた場合、税金は誰が払いますか?
実家を相続して名義を持っていた人が、それぞれの持分に応じて譲渡所得の申告をします。共有で相続していれば、共有者ごとに計算します。
親が買った時の金額が分からないと、5%しか引けないのですか?
契約書などで実際の取得費が分からなければ、売った金額の5%を取得費にできます。通帳の振込記録などで買った時の代金が分かる場合もあるので、先に探してみてください。
相続税がかからなかった場合でも、取得費加算の特例は使えますか?
使えません。この特例は、売った財産を相続した人に相続税が課税されていることが条件です。
まとめ
- 実家を売った時の税金は、売った金額ではなく譲渡所得にかかる
- 取得費と所有期間は親から引き継ぎ、取得費が不明なら売った金額の5%
- 3,500万円で売る例では、特例なし645万12円、取得費加算609万1,859円、空き家の控除35万5,512円
- 取得費加算と空き家の3,000万円控除は同じ家で併用できない