当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、まだ小さい子どもたちも相続人になった。『子どもにも相続税がかかるの?いくら引いてもらえるの?』と、計算の前で手が止まりますよね。
結論から言うと、18歳未満の相続人は、未成年者控除で「18歳になるまでの年数×10万円」を税額から引けます。引き切れない分は、母などの扶養義務者の税額から差し引けます。
この記事では、子の年齢と遺産額が違う2つのケースで、実際にいくらになるかを計算していきます。
10歳と16歳の子なら、控除はいくら?
例えば、夫が亡くなり、妻と10歳3か月・16歳の子2人が相続人で、遺産が1億円のケースです。法定相続分どおりに分けると、子はそれぞれ157万5,000円の相続税がかかります。未成年者控除は10歳の子が80万円、16歳の子が20万円で、納める税は77万5,000円と137万5,000円になります。
未成年者控除は「18歳になるまでの年数×10万円」です。年数に1年未満の端数がある時は、切り上げて1年として数えます(国税庁 No.4164)。
10歳3か月の子なら、18歳まで7年9か月です。端数を切り上げて8年なので、控除は80万円になります。月数を気にせず、満年齢で18から引くと覚えておくと分かりやすいですね。
まずは、相続税の総額から各人の税額までを順に見ていきます。
| 計算の段階 | 金額 |
|---|---|
| 遺産(課税価格の合計) | 1億円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 相続税の総額 | 630万円 |
| 妻(1/2取得・配偶者の税額軽減) | 0円 |
| 10歳の子(1/4取得) | 157万5,000円 |
| 16歳の子(1/4取得) | 157万5,000円 |
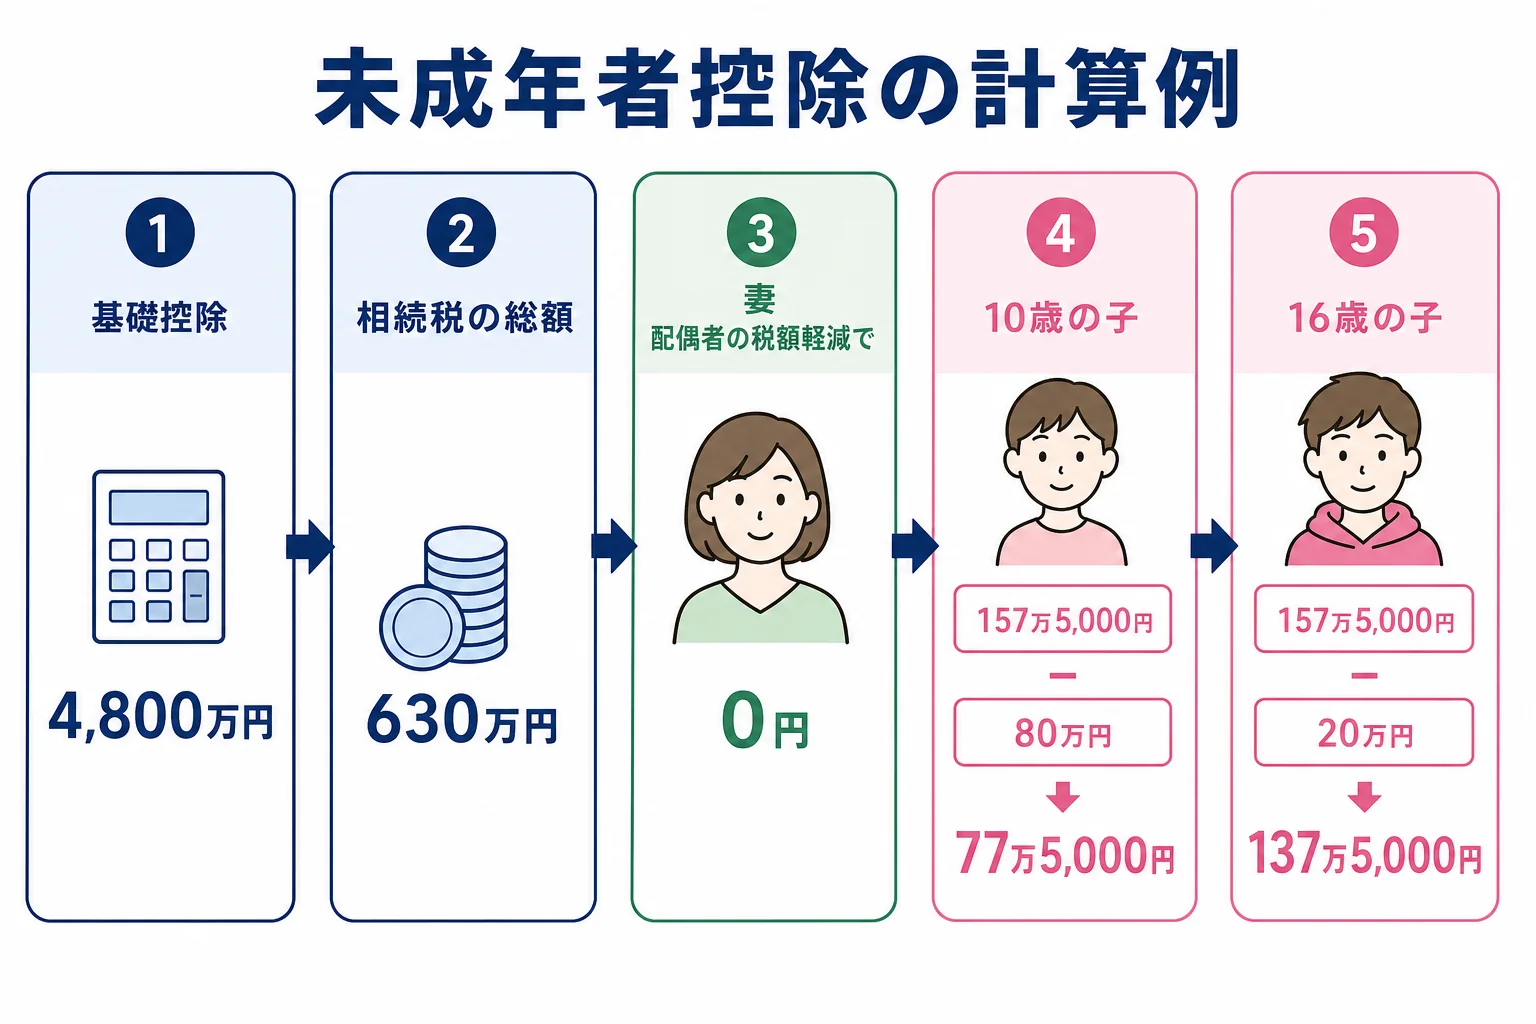
ここから、子それぞれの未成年者控除を引きます。
| 相続人 | 控除前の税額 | 未成年者控除 | 納める税 |
|---|---|---|---|
| 10歳3か月の子 | 157万5,000円 | 80万円(8年×10万円) | 77万5,000円 |
| 16歳の子 | 157万5,000円 | 20万円(2年×10万円) | 137万5,000円 |
『同じ額を相続したのに、納める税が違うの?』と驚く方も多いはずです。そうなんです。年齢が低いほど控除が大きくなる仕組みなんです。
3歳の子で、控除が引き切れない時は?
もう一つのケースを見てみます。父が亡くなり、母はすでに亡くなっていて、3歳と20歳の子2人が相続人、遺産が5,000万円のケースです。
基礎控除は3,000万円+600万円×2人で4,200万円。課税遺産総額は800万円で、相続税の総額は80万円です。2人で半分ずつ分けると、それぞれ40万円になります。
3歳の子の未成年者控除は、18歳までの15年×10万円で150万円です。40万円の税額から引くと、110万円が引き切れずに残ります。
この残りは、その子の扶養義務者の税額から差し引けます。ここでは20歳の兄や姉がそれにあたります。
| 相続人 | 控除前の税額 | 引ける控除 | 納める税 |
|---|---|---|---|
| 3歳の子 | 40万円 | 150万円のうち40万円 | 0円 |
| 20歳の子(扶養義務者) | 40万円 | 引き切れない110万円のうち40万円 | 0円 |
「残りの70万円は、どこかで使えますか?」
「この相続では、兄や姉の税額が0円になった時点で使い切りとなります」
税額より大きな控除は、お金として戻ってくるわけではない点に注意しておきましょう。
未成年者控除を使える人・使えない人は?
未成年者控除は、相続人なら誰でも使えるわけではありません。相続などで財産を取得した時に18歳未満で、法定相続人であることが条件です。
- 相続で財産を取得した時点で18歳未満か
- 法定相続人か(亡くなった親に代わる代襲相続の孫も含む)
- 相続の時に日本に住所があるか(例外の要件もある)
- 以前の相続で、すでに未成年者控除を受けていないか
例えば、遺言で祖父から財産をもらった孫が、相続人ではない場合は使えません。以前の相続で控除を受けている時は、今回の控除額が制限されることもあります。
未成年の子が相続人の場合、遺産分割協議では親と子の利害がぶつかることがあります。家庭裁判所で特別代理人を選んでもらうケースもあるんです。
未成年の子が相続人にいる・遺産に土地がある・控除の引き方で迷う。こんなケースは、計算と申告を税理士に頼むと、家族の手続きの負担がかなり軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
家族構成ごとの取り分は家族構成から取り分を計算する方法で確かめられます。10年以内に続けて相続が起きたケースは、続けて相続が起きた時に相続税が減る仕組みも読んでみてください。
よくある質問
未成年者控除はいくらですか?
「18歳になるまでの年数×10万円」です。年数に1年未満の端数がある時は1年に切り上げます。10歳3か月の子なら8年で80万円です。
未成年者控除が税額より大きい時はどうなりますか?
引き切れない分は、その子の扶養義務者の相続税額から差し引けます。それでも残った分は戻ってきません。
相続人ではない孫も未成年者控除を使えますか?
使えません。法定相続人であることが条件です。親に代わって相続する代襲相続の孫は法定相続人なので使えます。
まとめ
- 未成年者控除は「18歳になるまでの年数×10万円」
- 年数の1年未満の端数は切り上げて1年で数える
- 遺産1億円・妻と子2人なら、10歳の子は80万円、16歳の子は20万円を引ける
- 引き切れない分は、扶養義務者の税額から差し引ける
- 相続人でない孫や、以前に控除を受けた人は使えない・制限があることも