当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税がかかりそうだと分かったけれど、税理士に頼むと費用がかかる。『自分で申告できるなら、やってみたい』と考える方も多いはずです。
結論から言うと、財産が預金と上場株だけで相続人も少ないケースなら、自分で申告できる可能性はあります。この記事では、どんな財産・家族構成なら自分でできて、どこから先は難しくなるのかをケースで見ていきます。
相続税の申告は素人でも自分でできる?
財産が預貯金と上場株式中心で、土地がない、または自宅1か所だけ、相続人の間で揉めていない。この条件なら自分で申告できる可能性があります。土地が複数ある、賃貸不動産や非上場株がある、相続人が多い、期限が迫っている場合は、税理士に頼むほうが安心です。
相続税の申告は、法律上は相続人本人が自分で行えます。税理士の独占業務とされているのは、ほかの人の申告を代わりに引き受けることなんです。
とはいえ、相続税の申告書は何枚もの表を組み合わせて作ります。財産の評価、特例の判断、相続人ごとの按分と、所得税の確定申告とは手間の量が違いますよね。
| 判定ポイント | 自分でできそう | やめたほうがいい |
|---|---|---|
| 財産の種類 | 預貯金・上場株式・保険金が中心 | 土地が複数・賃貸不動産・非上場株 |
| 土地 | ない、または自宅1か所 | 形がいびつ・道路に面していない・貸地 |
| 特例 | 使わない | 小規模宅地等の特例を使う |
| 相続人 | 1〜2人で話がまとまっている | 人数が多い・意見が割れている |
| 期限 | まだ半年以上ある | 残り数か月 |
預金と上場株だけなら自分でできる?
例えば、母が亡くなり(父はすでに他界)、子1人が相続するケースです。財産は預金3,000万円と上場株式1,500万円で、課税価格の合計は4,500万円とします。
法定相続人は1人なので、基礎控除は3,600万円。課税遺産総額は900万円で、相続税は90万円です。
このケースは、自分で申告しやすい部類です。預金は亡くなった日の残高、上場株は亡くなった日の終値や月ごとの平均のうち最も低い価格で評価する、と決まっているからなんです。
「残高証明書を銀行と証券会社に頼んだら、数字はそろったよ」
「土地がないなら、あとは申告書に書き写していく作業が中心だね」
ただ、定期預金は亡くなった日までの利息(既経過利息)も足す必要があります。家族名義の預金で、実際は親のお金だったもの(名義預金)も含めて考えます。ここを見落とすと、あとで修正が必要になることも。
生命保険金を受け取っている場合は、非課税枠の計算も加わります。非課税になるのは500万円 × 法定相続人の数までで、このケースなら500万円です。超えた分だけを財産に足します。
もう一つ忘れやすいのが、亡くなった人の所得税の準確定申告です。こちらは相続の開始を知った日の翌日から4か月以内で、相続税より期限が早く来ます。
『相続税のことで頭がいっぱいだった』という声はよく聞きます。自分で進めるなら、期限の早い手続きから順に片づけていきましょう。
自宅と土地がある家庭は自分でできる?
次は、父が亡くなり、母と子2人が相続するケースです。財産は自宅の土地と建物、預金で、課税価格の合計が8,000万円とします。
基礎控除は4,800万円で、相続税の総額は350万円。法定相続分どおりに分けると、母は配偶者の税額軽減で0円、子は1人87万5,000円です。
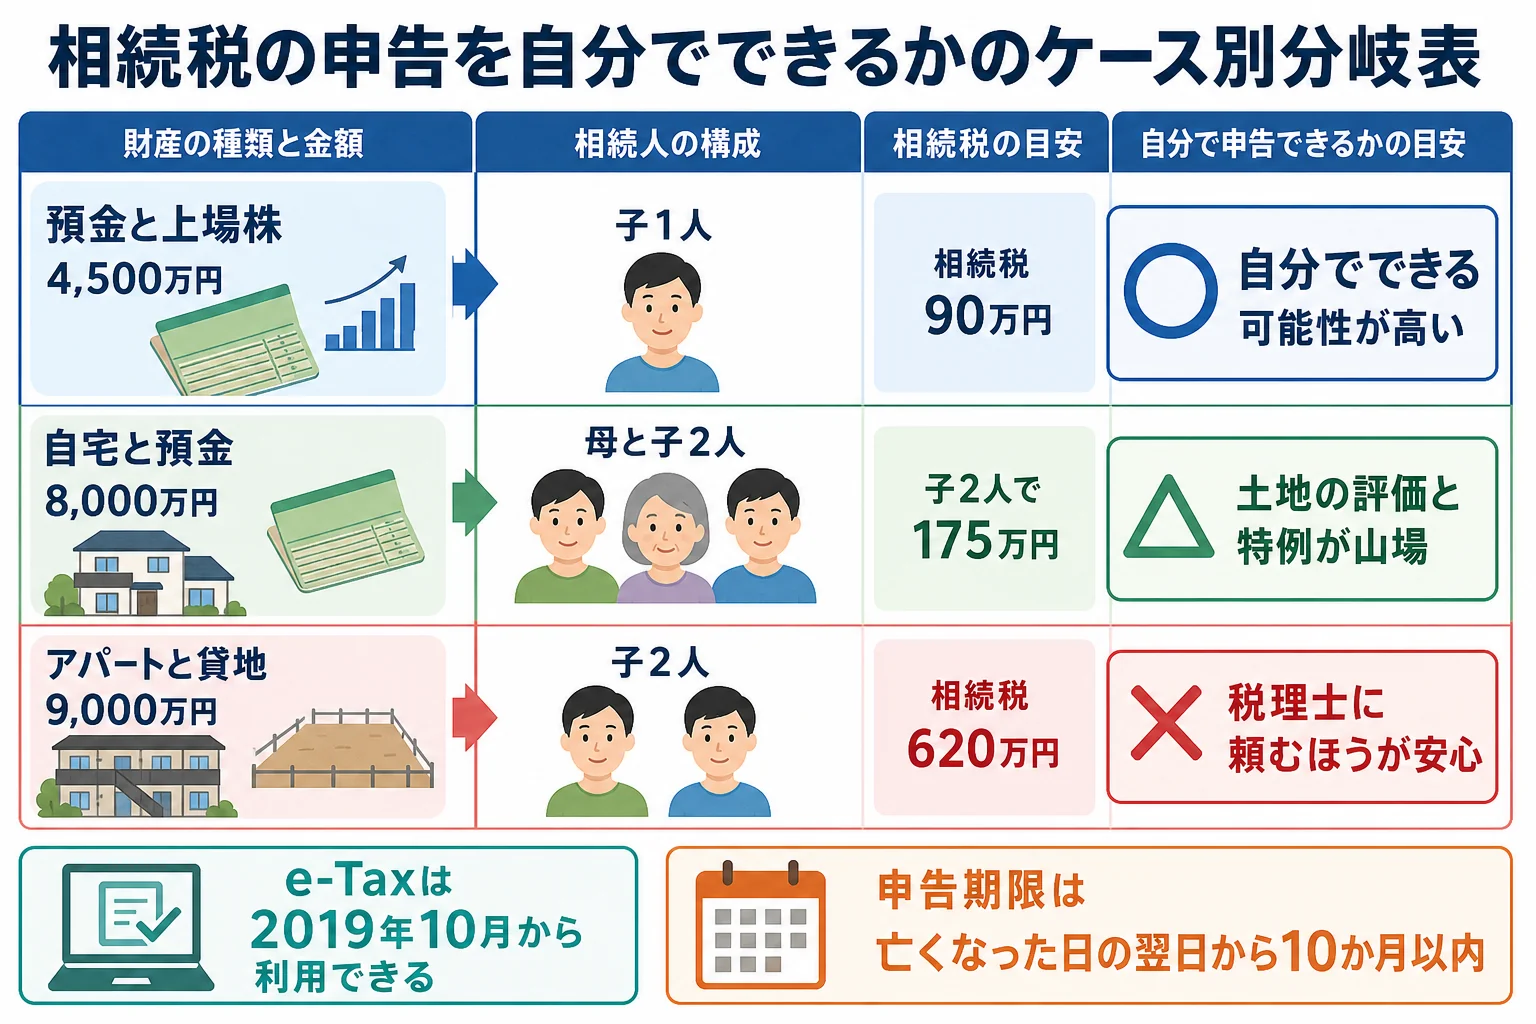
| ケース | 課税価格の合計 | 納付税額 | 自分でできるか |
|---|---|---|---|
| 子1人・預金と上場株 | 4,500万円 | 90万円 | できる可能性が高い |
| 母と子2人・自宅と預金 | 8,000万円 | 子2人で175万円(母は0円) | 土地の評価と特例の判断が山場 |
| 子2人・アパートと貸地 | 9,000万円 | 620万円(評価しだいで変わる) | 税理士に頼むほうが安心 |
このケースの山場は土地です。市街地の土地は路線価方式で評価しますが、土地の形や道路との接し方で補正が入ります。
さらに、母が自宅を相続するなら小規模宅地等の特例を使えるかも考えます。配偶者の税額軽減も特例も、申告して初めて使える制度です。『0円だから簡単』とは限らないんです。
各相続人がどれだけ負担するかの計算は、相続税を誰がいくら払うかの按分で具体例を出しています。
アパートや貸地があるとなぜ難しい?
子2人が、亡くなった父からアパートと貸地を含む財産を相続するケースを考えてみましょう。評価後の課税価格の合計が9,000万円なら、基礎控除4,200万円を引いて、相続税の総額は620万円です。
ただ、この9,000万円という数字そのものを出すのが難しいんです。貸家は借家権割合と賃貸割合を差し引き、貸家建付地は借地権割合も使って評価します。空室があれば賃貸割合も変わります。
評価を間違えると、税額は大きく動きます。高く評価しすぎれば払いすぎ、低すぎれば申告漏れです。
『ネットで調べながらなら、何とかなるのでは?』と思いますよね。実際、国税庁の令和6事務年度の集計では、相続税の実地調査で申告漏れなどが見つかった割合は82.3%でした。調査に選ばれた申告での割合ですが、財産の漏れや評価の誤りが見つかりやすいことが分かります。
e-Taxなら自分でも申告しやすい?
相続税の申告は、2019年10月からe-Taxでも出せるようになりました。郵送や窓口に行かずに出せるのは便利ですよね。
ただ、e-Taxは「出し方」が便利になるだけで、財産の評価や特例の判断を代わりにしてくれるわけではありません。土地の評価のような難しい部分は、紙でもe-Taxでも同じように残ります。
- 戸籍を集めて相続人を確定する(法定相続情報一覧図を作ると後の手続きが楽)
- 預金の残高証明書、固定資産税の通知書、保険金の支払通知などを集める
- 財産を亡くなった日の金額で評価し、借入金や葬式費用を差し引く
- 基礎控除を引いて相続税の総額を出し、実際の取得割合で按分する
- 亡くなった日の翌日から10か月以内に、被相続人の住所地の税務署へ提出して納付する
戸籍集めの範囲は、相続で集める戸籍はどこまでかで確認できます。
自宅以外の土地がある、特例を使いたい、相続人が多くて話をまとめる時間が足りない。こうしたケースは、評価と申告をまとめて税理士に頼むと楽です。報酬に公的な基準はなく、遺産総額の0.5〜1%程度が目安と言われることが多いです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の申告を自分でしても、税務署に受け付けてもらえますか?
受け付けてもらえます。相続人本人が自分の申告をすることは認められています。税理士の独占業務は、他人の申告を代わりに行うことです。
相続税の申告はe-Taxでできますか?
できます。2019年10月から相続税の申告もe-Taxで提出できるようになりました。ただし財産の評価や特例の判断は自分で行う必要があります。
自分で申告して間違えていたらどうなりますか?
税額が少なかった場合は修正申告をして、過少申告加算税や延滞税がかかることがあります。払いすぎていた場合は、原則として法定申告期限から5年以内なら更正の請求ができます。
まとめ
- 預貯金と上場株が中心で、土地がなく相続人も少ないなら自分で申告できる可能性がある
- 子1人・預金と上場株4,500万円なら相続税は90万円で、評価のルールが比較的分かりやすい
- 母と子2人・自宅と預金8,000万円なら、土地の評価と特例の判断が山場になる
- アパートや貸地がある場合は、評価そのものが難しく税理士に頼むほうが安心
- e-Taxは提出が便利になるだけで、評価や特例の判断は代わりにしてくれない