当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
疎遠だった親が亡くなったと、何か月も経ってから知らされた。『相続の期限はもう過ぎてしまったの?』と焦りますよね。
結論から言うと、相続開始日は亡くなった日です。ただ、相続放棄や相続税の期限の多くは「相続の開始を知った日」から数えるので、後から知った人の期限はその分うしろにずれます。
相続開始日と「相続の開始を知った日」はどう違う?
4月10日に亡くなり、その日に家族が知った場合、相続開始日も知った日も4月10日です。相続税の申告期限は翌日から数えて10か月の翌年2月10日、相続放棄の期限は3か月後の7月10日になります。
民法は「相続は、死亡によって開始する」と決めています(民法882条)。相続開始日、相続発生日、相続日と呼び方はいろいろですが、どれも亡くなった日のことです。
申告書の「相続開始年月日」の欄にも、戸籍に書かれた死亡日を書きます。財産の評価も、この日の時点の金額が基準です。
一方で、期限の多くは「知った日」から数えます。ここが大事なところです。
| 期限 | 数え始め | 長さ |
|---|---|---|
| 死亡届 | 死亡を知った日 | 7日以内 |
| 相続放棄・限定承認 | 自分のために相続の開始があったことを知った時 | 3か月以内 |
| 準確定申告 | 相続の開始を知った日の翌日 | 4か月以内 |
| 相続税の申告・納付 | 相続の開始を知った日の翌日 | 10か月以内 |
| 相続登記 | 不動産を相続で取得したと知った日 | 3年以内 |
| 遺留分侵害額請求 | 相続開始と侵害を知った時 | 1年(相続開始から10年で消滅) |
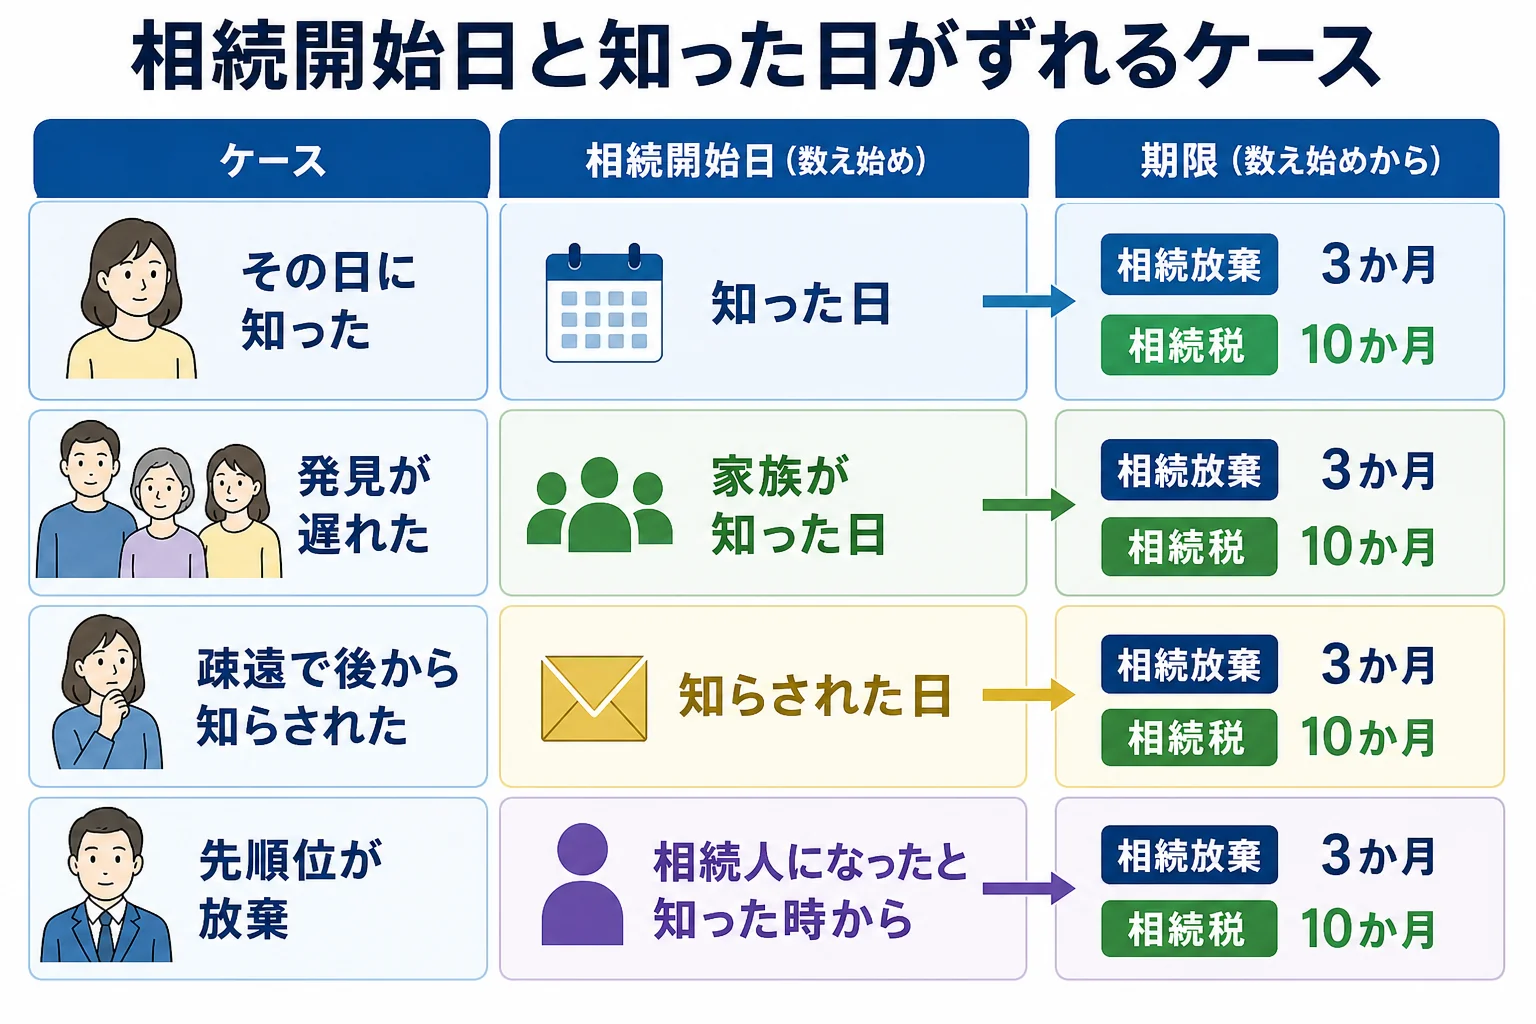
ふつうは亡くなった日に家族が知るので、両方が同じ日になります。ずれるのは、次のような特殊なケースです。
亡くなった日が分からない・後で知ったケースはどう数える?
後から知った場合でも、相続開始日そのものは動きません。動くのは、期限を数え始める日です。
| ケース | 相続開始日 | 期限の数え始め |
|---|---|---|
| 一人暮らしの親が亡くなり、発見が遅れた | 死亡日(戸籍に推定の日付で載ることがある) | 家族が死亡を知った日 |
| 疎遠の父が亡くなり、数か月後に知らされた | 父の死亡日 | 知らされた日 |
| 子が全員相続放棄し、兄弟姉妹に順番が回った | 死亡日のまま | 兄弟姉妹が自分が相続人になったと知った時 |
| 7年間生死が分からず、失踪宣告を受けた | 7年の期間が満了した時 | 相続税は審判の確定を知った日 |
| 相続開始時におなかにいた胎児 | 死亡日 | 相続税は法定代理人が生まれたことを知った日 |
例えば、一人暮らしの父が3月1日ごろ亡くなり、5月20日に連絡を受けたケースです。
「お父さんが亡くなったのは3月だそうです」
「じゃあ放棄の期限はもう過ぎた?」
この場合、相続開始日は3月1日のままです。ただ、相続放棄は知った5月20日から3か月の8月20日まで、相続税の申告は翌年3月20日までになります。
『後から知ったと言えば、いくらでも延ばせるの?』と思う方もいるかもしれません。実際は、いつ知ったかを説明できる資料が要ります。連絡を受けた手紙やメールは捨てずに残しておきましょう。
失踪宣告では、7年の期間が満了した時に死亡したとみなされます(民法31条)。戦争や船の沈没などの危難に遭った場合は、その危難が去った時です。
相続税については、国税庁の通達で「失踪の宣告に関する審判の確定のあったことを知った日」から数えると定められています。宣告の日付と死亡とみなす日が違うので、取り違えに気をつけてください。
なお、複数の人が同じ事故で亡くなり、どちらが先か分からない時は、同時に亡くなったと推定されます(民法32条の2)。お互いの間では相続が起きないので、相続人の顔ぶれが変わります。
相続を知らなかった場合、何をしておけばいい?
期限は知った日から始まるので、まずは「知った日」から逆算して予定を立てます。
- 連絡を受けた日と方法(手紙・電話・メール)をメモし、証拠を残す
- 戸籍で亡くなった日と、自分が相続人かどうかを確かめる
- 借金を含めた財産を調べ、3か月以内に放棄するか決める
- 財産が多ければ、10か月の相続税の期限に向けて評価を始める
3か月で財産の調査が終わらない時は、家庭裁判所に期間を伸ばす申立てができます。期限が迫ってから慌てないよう、早めに動いておきましょう。
亡くなった日と知った日がずれている、ほかの相続人と連絡が取れない、申告期限まで時間がない。こうしたケースは、期限の数え方から申告まで税理士に相談すると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続が始まってから遺産を分けるまでの流れは、亡くなった日からのケース別の流れで確認できます。亡くなった人の呼び方は被相続人と相続人の違いの記事もどうぞ。
よくある質問
相続開始日は死亡日と同じですか?
はい。相続は死亡によって開始するので、相続開始日は亡くなった日です。失踪宣告の場合だけは、7年の期間が満了した時など、死亡したとみなされる時になります。
相続の開始を知った日とはいつのことですか?
自分のために相続が始まったことを知った日です。ふつうは亡くなった日ですが、後から知らされた人は知らされた日、先順位の人の放棄で相続人になった人はそれを知った時になります。
相続税の申告期限は亡くなった日から数えますか?
相続の開始を知った日の翌日から10か月以内です。亡くなった日に知った場合は、亡くなった日の翌日から数えます。
まとめ
- 相続開始日は亡くなった日で、後から知っても動かない
- 相続放棄・準確定申告・相続税の期限は「相続の開始を知った日」から数える
- 疎遠で後から知った人や、先順位の放棄で相続人になった人は起算日がうしろにずれる
- 失踪宣告では期間満了時に死亡とみなされ、相続税は審判確定を知った日から数える
- いつ知ったかを説明できる手紙やメールは残しておく