当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が働いている最中に突然亡くなり、会社から「死亡退職金をお支払いします」と連絡が来た。『これって相続税がかかるお金なの?』と戸惑いますよね。
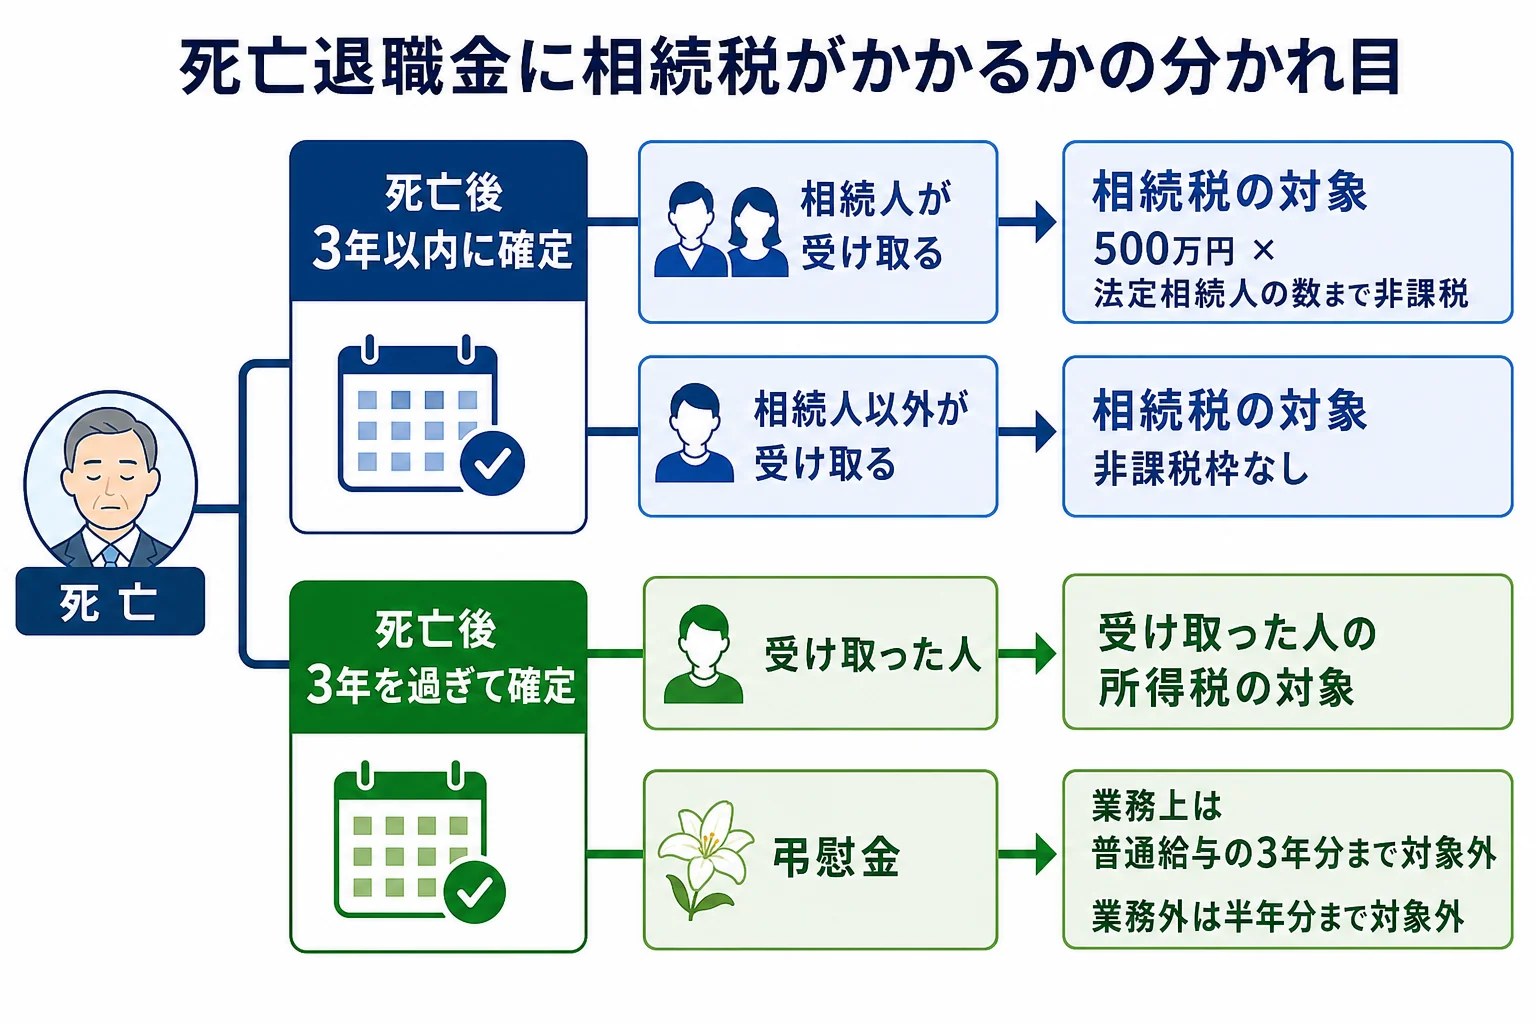
結論から言うと、死亡後3年以内に支給が決まった死亡退職金は相続税の対象です。ただし「500万円 × 法定相続人の数」までは非課税なので、多くの家では税金がかからないか、かなり小さくなります。
この記事では、在職中に亡くなった時に受け取るお金の扱いと、家族構成ごとの相続税の額が分かります。
在職中に亡くなった時の退職金に、相続税はかかる?
夫の死亡後3年以内に支給額が確定した死亡退職金は、「みなし相続財産」として相続税の対象になります。相続人が受け取った分は、500万円 × 法定相続人の数までが非課税です。妻と子2人なら1,500万円まで非課税になります。
死亡退職金は、夫が自分で持っていた財産ではありません。それでも、夫が亡くなったことで家族に入るお金なので、相続税では相続財産とみなされます。
『非課税枠があるなら、退職金の分は気にしなくていい?』という方も多いはずです。実は、枠を超えた部分はほかの財産と合わせて計算されるので、総額で基礎控除を超えるかを見る必要があります。
ここが大事なところです。非課税枠が使えるのは、相続人が受け取った分だけ。相続人ではない人が受け取ると、枠は使えません。
| ケース | 相続税の扱い | 理由・注意 |
|---|---|---|
| 死亡後3年以内に支給額が確定した | 相続税の対象(非課税枠あり) | 相続人が受け取れば500万円 × 法定相続人の数まで非課税 |
| 死亡後3年を過ぎてから支給額が確定した | 相続税の対象にならない | 受け取った人の所得税の対象になる |
| 相続人ではない人が受け取った | 相続税の対象(非課税枠なし) | 全額がほかの財産と合わせて計算される |
| 会社から弔慰金を受け取った | 一定額までは相続税の対象外 | 業務上の死亡なら普通給与の3年分、業務外なら半年分まで |
弔慰金は、退職金規程などで実質的に退職金に当たると判断される部分は、退職金として扱われます。会社から届く支給明細の名目を確認しておきましょう。
妻と子2人なら、相続税はいくらになる?
例えば、夫が在職中に亡くなり、妻と子2人が相続するケースで考えます。死亡退職金は2,000万円、自宅や預金などほかの財産は4,500万円とします。
法定相続人は3人なので、非課税枠は500万円 × 3人で1,500万円です。退職金のうち課税されるのは500万円だけになります。
| 計算の流れ | 金額 |
|---|---|
| ほかの財産 | 4,500万円 |
| 死亡退職金のうち課税される額(2,000万円 − 1,500万円) | 500万円 |
| 課税価格の合計 | 5,000万円 |
| 基礎控除(3,000万円 + 600万円 × 3人) | 4,800万円 |
| 課税遺産総額 | 200万円 |
| 相続税の総額 | 20万円 |
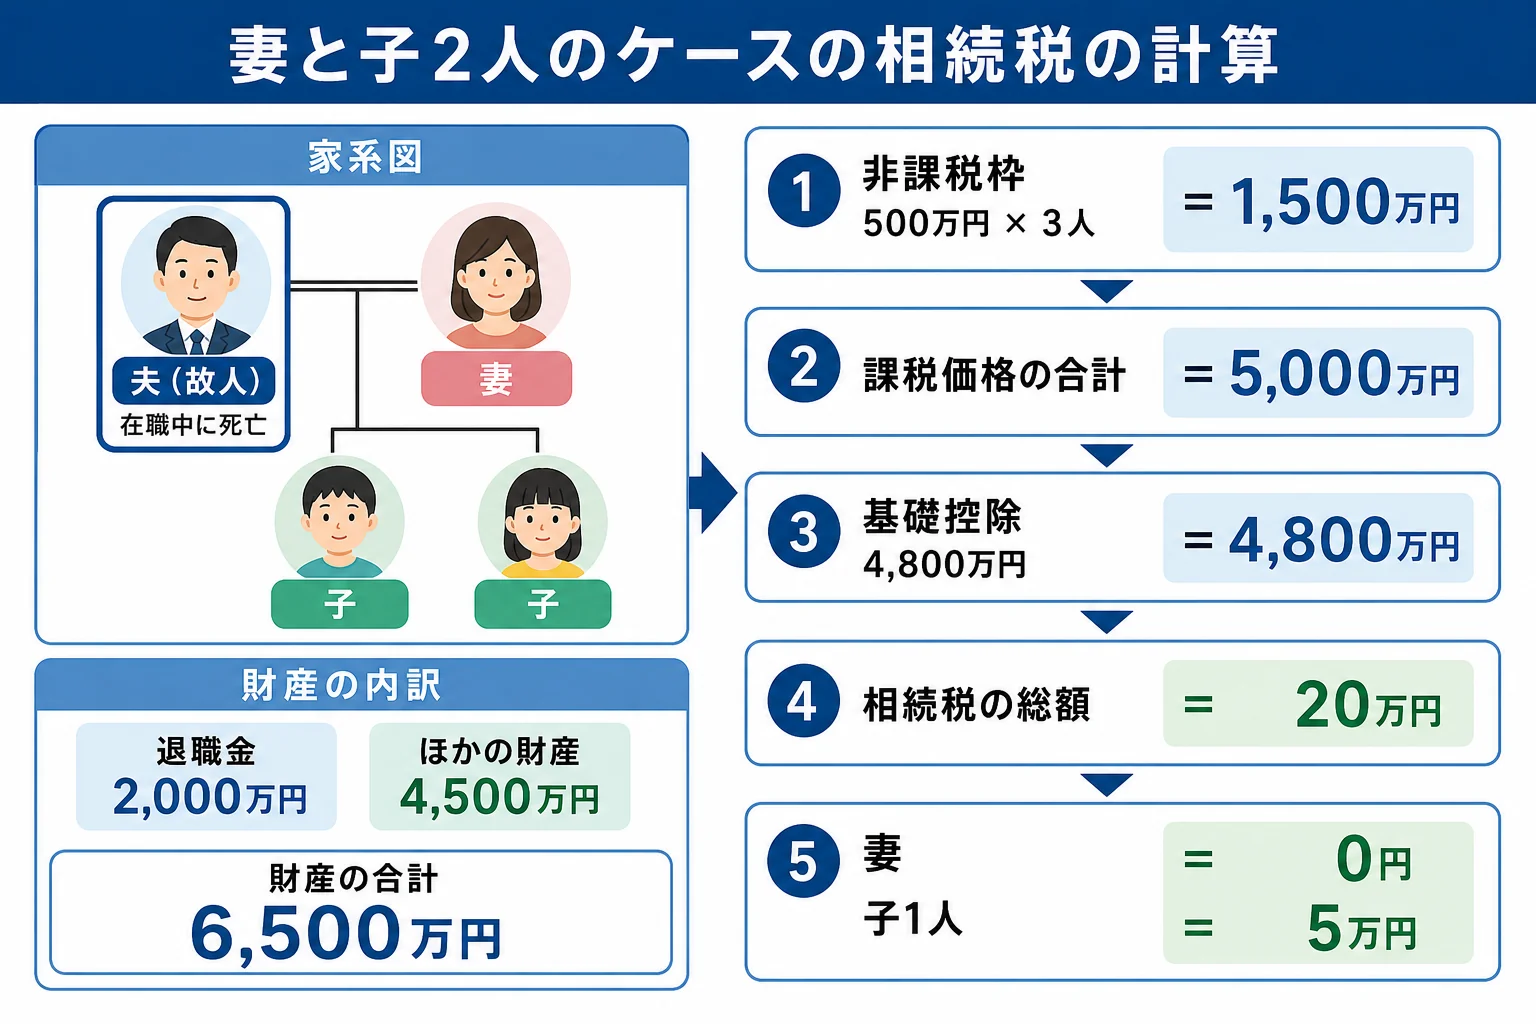
法定相続分どおりに分けると、妻は配偶者の税額軽減で0円、子は1人5万円ずつです。納付税額の合計は10万円になります。
もし非課税枠がまったく使えなかったら、課税価格は6,500万円です。相続税の総額は170万円、子は1人42万5,000円になり、枠のありがたみがよく分かりますよね。
子が1人の家と2人の家では、どう変わる?
同じ退職金2,000万円・ほかの財産4,500万円でも、子の人数で結果が変わります。
| ケース | 非課税枠 | 課税価格の合計 | 基礎控除 | 相続税の総額 | 納付税額の合計(法定相続分どおり) |
|---|---|---|---|---|---|
| 妻と子2人 | 1,500万円 | 5,000万円 | 4,800万円 | 20万円 | 10万円(子1人5万円) |
| 妻と子1人 | 1,000万円 | 5,500万円 | 4,200万円 | 130万円 | 65万円(子が負担) |
子1人の家では、非課税枠も基礎控除も1人分ずつ小さくなります。そのぶん課税遺産総額が増え、子の納付額が65万円になります。
『妻が多めに受け取れば、税金は減る?』と考える方もいますよね。妻は配偶者の税額軽減で、1億6,000万円か法定相続分の多い方まで税金がかからないので、妻の取り分を増やすと家族全体の納付額は下がります。
例えば妻と子2人の家で、妻が8割、子が1割ずつ受け取ると、納付税額の合計は子2人で4万円になります。
ただし、妻が多く受け取ると、次に妻が亡くなった時の相続(二次相続)で子の負担が増えることも。目先の税額だけで決めないようにしておきましょう。
配偶者の税額軽減で0円になる場合でも、相続税の申告は必要です。期限は死亡を知った日の翌日から10か月以内です。
死亡退職金は誰が受け取る?
死亡退職金を誰が受け取るかは、多くの場合、会社の退職金規程で順番が決まっています。遺産分割協議で決めるお金ではないんです。
例えば、会社の担当者とこんなやり取りになることがあります。
「受取人は規程で配偶者の方になります」
「子どもたちと分けるつもりだったんですが」
規程で妻が受取人なら、そのお金は妻が受け取るものです。子と分けたい時に、妻から子へ渡すと贈与になることがあるので注意が必要です。
退職金規程がない小さな会社では、受取人の決め方が分かりにくいこともあります。会社に規程の有無と、支給額が確定する時期を確認してみてください。
在職中に亡くなった時の手続きは、どの順番で進める?
在職中の死亡では、会社とのやり取りが多くなります。期限のあるものから順に進めておきましょう。
- 会社に連絡し、健康保険証や社員証の返却方法を確認する
- 死亡届を出す(死亡を知った日から7日以内)
- 最後の給与・死亡退職金・弔慰金の支給額と支給日を会社に確認する
- 遺族年金の請求を年金事務所に相談する
- 相続放棄を考えるなら、3か月以内に家庭裁判所へ申述する
- 夫の所得税の準確定申告をする(4か月以内)
- 相続税の申告・納付をする(10か月以内)
亡くなった後に支払われる最後の給与は、夫の財産として相続財産に入ります。死亡退職金とは別の扱いなので、混ぜないようにしましょう。
遺族年金は相続税の対象外で、所得税もかかりません。退職金の非課税枠とは関係なく受け取れます。
退職金に加えて生命保険金も受け取った場合、保険金にも別に500万円 × 法定相続人の数の非課税枠があります。2つの枠は別々に使えます。
退職金・保険金・自宅と財産の種類が多い、住宅ローンが残っている、子がまだ小さい、という家は、申告の判断を税理士に任せると手間がぐっと減ります。共働きで住宅ローンを組んでいた家は、共働き夫婦の一方が亡くなった時の住宅ローンと預金の相続も見てみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
公務員の場合の退職手当や共済の給付は、公務員の夫が亡くなった時に受け取れるお金で詳しく扱っています。
よくある質問
死亡退職金を受け取った妻が相続放棄をしたら、非課税枠は使えますか?
相続放棄をした人は、受け取った死亡退職金に非課税枠を使えません。ただし、非課税枠の計算に使う法定相続人の数には、放棄した人も含めます。
退職金の支給が死亡から3年を過ぎたら、どうなりますか?
相続税の対象にはならず、受け取った人の所得税の対象になります。支給額が確定した時期は会社に確認してみてください。
死亡退職金だけで相続税の申告が必要になることはありますか?
非課税枠を超えた部分とほかの財産の合計が基礎控除を超えれば、申告が必要です。配偶者の税額軽減で0円になる場合も申告は要ります。
まとめ
- 死亡後3年以内に支給が確定した死亡退職金は、相続税の対象になる
- 相続人が受け取った分は、500万円 × 法定相続人の数まで非課税
- 妻と子2人、退職金2,000万円・ほかの財産4,500万円なら、相続税の総額は20万円
- 子1人の家では、同じ財産で相続税の総額が130万円になる
- 受取人は会社の退職金規程で決まることが多く、遺産分割の対象ではない