当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
個人事業主だった親が亡くなり、帳簿や領収書の束が手元に残った。『この年の申告って、誰がどうやるの?』と戸惑いますよね。
結論から言うと、亡くなった年の事業所得は、相続人が「準確定申告」で4か月以内に申告します。経費は1月1日から亡くなった日までの分で考え、親が青色申告なら決算書も作ります。この記事では、亡くなった時期と事業の状況ごとに、何が変わるかを表で見ていきます。
亡くなった年の事業所得、経費はどこまで入れられる?
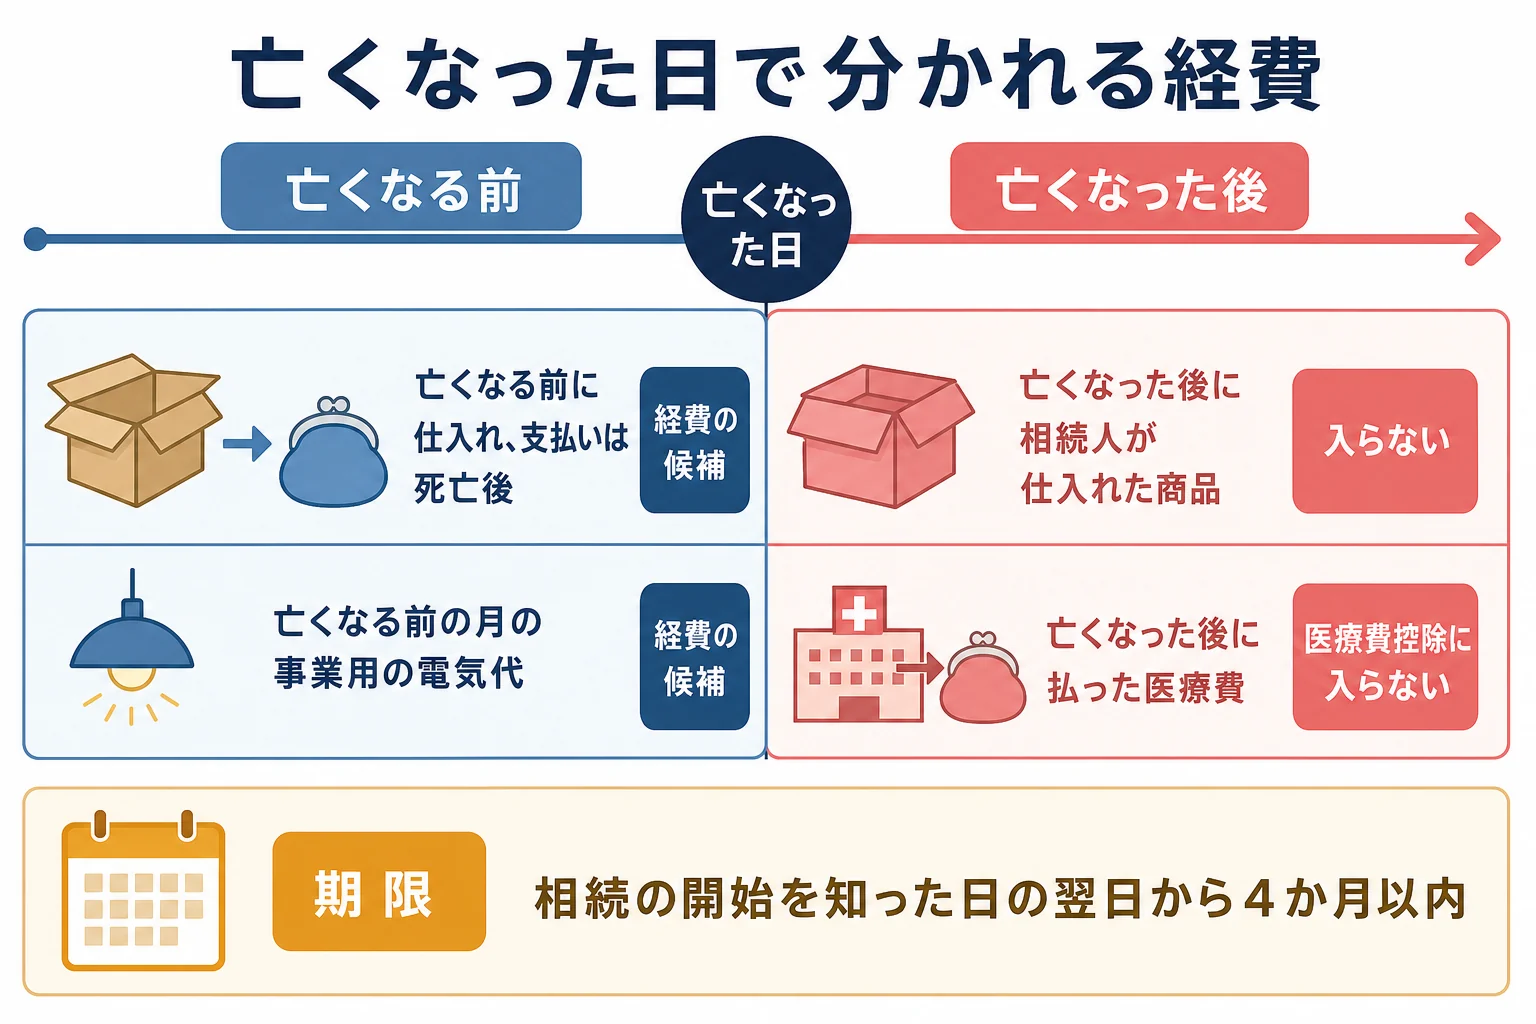
事業所得の準確定申告は、1月1日から亡くなった日までに確定した所得を計算し、相続の開始を知った日の翌日から4か月以内に、親の死亡当時の納税地の税務署へ出します。経費はその期間に債務が確定したものが基本で、支払いが亡くなった後でも入れられるものがあります。
準確定申告は、ふだんの確定申告の「1年分」が「亡くなった日まで」に縮んだものだと考えると分かりやすいです(国税庁 タックスアンサー No.2022「納税者が死亡したときの確定申告(準確定申告)」)。
事業の経費は、支払った日ではなく「債務が確定した日」で考えるのが所得税のルールです。支払っていなくても債務が確定していれば経費になり、逆に払っていても確定していなければ経費になりません(国税庁 タックスアンサー No.2210「必要経費の知識」)。
『じゃあ、亡くなった後に届いた請求書はどうなるの?』と迷う方も多いはずです。ここが大事なところです。
| 支出のケース | 準確定申告での考え方 | 注意 |
|---|---|---|
| 亡くなる前に仕入れて、代金は亡くなった後に払った | 亡くなった日までに債務が確定していれば経費の候補 | 未払いの代金は相続税の債務控除にも関わる |
| 亡くなる前の月の電気代・通信費を後から払った | 事業に使った分で、亡くなった日までの分なら経費の候補 | 自宅兼用なら事業分だけ |
| 亡くなった後に相続人が仕入れた商品 | 親の準確定申告の経費にはならない | 事業を継いだ人の申告で扱う |
| 亡くなった後に払った親の医療費 | 準確定申告の医療費控除には入らない | 医療費控除は亡くなった日までに払った分だけ |
医療費控除は、亡くなった日までに親自身が払った医療費だけが対象です。社会保険料控除や生命保険料控除も同じで、亡くなった日までに払った分になります。
一方で、配偶者控除や扶養控除は亡くなった日の状況で判定し、月割りにはしません。経費と控除で考え方が少し違うので、分けて確認しておきましょう。
亡くなった時期で、準確定申告はこう変わる
実は、同じ準確定申告でも、亡くなった時期によって出す年分の数が変わります。
確定申告をしないまま翌年の1月1日から確定申告期限(原則3月15日)までに亡くなった場合は、前年分と本年分の両方を、相続の開始を知った日の翌日から4か月以内に出します。
| ケース | 出す申告 | 期限 |
|---|---|---|
| 2月に亡くなり、前年分の確定申告はまだ | 前年分と本年分(1月1日から亡くなった日まで)の2つ | どちらも相続の開始を知った日の翌日から4か月以内 |
| 2月に亡くなり、前年分は提出済み | 本年分(1月1日から亡くなった日まで)だけ | 相続の開始を知った日の翌日から4か月以内 |
| 9月に亡くなった | 本年分(1月1日から亡くなった日まで) | 相続の開始を知った日の翌日から4か月以内 |
| 消費税の課税事業者だった | 上に加えて消費税の申告 | 相続の開始を知った日の翌日から4か月以内 |
例えば、2月下旬に亡くなり、前年の帳簿がまだ締まっていなかったケースです。この場合は、前年分の決算と本年分の決算を同時に進めることになり、作業量は倍になります。
「去年の分もまだだったなんて、知らなかった」
「4か月で2年分なので、帳簿の場所だけでも早めに押さえましょう」
相続人が2人以上いる時は、全員が連署して1通の申告書を出すのが基本です。別々に出すこともできますが、その場合は他の相続人に内容を知らせる必要があります。
申告書には、相続人の氏名・住所・続柄を書いた「付表」を付けます。親の住所地を管轄する税務署に出す点も、ふだんの申告と同じ感覚で大丈夫です。
青色申告や消費税の課税事業者だった親なら、何が増える?
親の申告の形によって、準確定申告で作る書類は増えます。青色申告と消費税、それぞれ見ておきましょう。
青色申告特別控除と帳簿はどうする?
『父は青色申告だったけれど、帳簿は父しか分からない…』という方もいるのではないでしょうか。
青色申告特別控除には、65万円・55万円・10万円の3段階があります。55万円は複式簿記で記帳し、貸借対照表と損益計算書を付けることなどが要件で、65万円はそれに加えて電子帳簿保存か e-Tax での提出が要件です(国税庁 タックスアンサー No.2072「青色申告特別控除」)。
準確定申告でも、親が付けていた帳簿をもとに決算書を作るのが出発点です。年の途中で亡くなった場合にどの控除額で申告できるかは、帳簿の状態や提出方法で変わるので、税理士に確かめておくと安心です。
| 親の申告のケース | 準確定申告で必要になること | ポイント |
|---|---|---|
| 青色申告・会計ソフトで複式簿記 | ソフトのデータから亡くなった日までの決算書を作る | ログイン情報や電子データの保存先を探す |
| 青色申告・手書きの簡易な帳簿 | 帳簿と通帳から亡くなった日までの決算書を作る | 控除額の要件を満たすかは事前に確認 |
| 白色申告 | 収支内訳書を作る | 経費の考え方は青色と同じ |
準確定申告は e-Tax でも出せます。書面で出すか e-Tax で出すかは、控除額の要件にも関わるので、決算書を作る前に決めておきましょう。
なお、親の青色申告の承認は、事業を継ぐ子には引き継がれません。子が青色申告を続けたい時の申請期限は、個人事業主の親が亡くなった時に事業を引き継ぐ手続きと期限で死亡日ごとに確認できます。
消費税の課税事業者だったら、申告はもう1つ増える
親が消費税の課税事業者だったなら、所得税とは別に消費税の申告も要ります。年の途中で亡くなった場合の消費税の申告・納付も、相続の開始を知った日の翌日から4か月以内です(国税庁 タックスアンサー No.6601「申告と納税」)。
あわせて、相続人は「個人事業者の死亡届出書」を速やかに出します。出す先は、親の納税地を管轄する税務署です。
事業を子が継ぐケースでは、子自身が消費税を納めるかの判定も出てきます。判定には、親の課税売上高が1,000万円を超えていたかが関わります(国税庁 タックスアンサー No.6602「相続で事業を引き継いだ場合の納税義務について」)。
親がインボイスの登録をしていたなら、子が登録を受けたい時は、新たに登録申請書を出す必要があります。簡易課税などの届出も、親の分は子に引き継がれません。
- 親の前年までの確定申告書の控え(青色か白色か、消費税の課税事業者かが分かる)
- 会計ソフトのデータか帳簿、通帳、領収書・請求書
- 亡くなった後に届いた請求書(いつの分の費用かが分かるもの)
- 亡くなった日までに親が払った医療費・保険料の領収書
- 相続人全員の氏名・住所・続柄(付表に書く)
準確定申告で納めた所得税は、相続税でどう扱う?
準確定申告で納めることになった所得税は、亡くなった時点で親が払うべきだった税金です。未払いの税金なので、相続税の計算では債務として差し引けます。
未払いのまま残った事業の仕入代金や借入金も、同じように債務控除の対象です。在庫や売掛金のほうは相続財産に入るので、評価の仕方は個人事業主が亡くなった時の在庫や売掛金の評価も参考にしてみてください。
つまり、事業の帳簿は所得税と相続税の両方の資料になります。準確定申告で数字を固めておくと、相続税の申告もぐっと進めやすくなるんです。
帳簿が親しか分からない、前年分も未申告で2年分ある、消費税の申告もある。こうしたケースでは、4か月の期限の中で準確定申告と相続税の申告をまとめて見てもらえる税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
親が亡くなった後に払った事業の経費は、準確定申告に入れられますか?
亡くなった日までに債務が確定していた費用なら、経費に入れる候補になります。亡くなった後に相続人が新しく仕入れた分などは入りません。個別の判断は税理士に確認してみてください。
準確定申告の期限を過ぎるとどうなりますか?
期限後の申告になり、延滞税や無申告加算税がかかることがあります。期限は相続の開始を知った日の翌日から4か月以内なので、帳簿探しから早めに始めましょう。
事業所得が赤字でも準確定申告は必要ですか?
申告が要るかは所得の状況で変わります。税金が戻る(還付になる)こともあり、還付金の受け取りを相続人の代表者に任せる時は委任状が要ります。帳簿を見たうえで税務署か税理士に確認してみてください。
まとめ
- 事業所得の準確定申告は、1月1日から亡くなった日までの分を4か月以内に申告する
- 経費は債務が確定した日で考え、亡くなった後の支払いでも入る場合がある
- 3月15日前に亡くなり前年分も未申告なら、前年分と本年分の2つを出す
- 青色申告特別控除の額は、帳簿の付け方と提出方法の要件で決まる
- 消費税の課税事業者なら、消費税の申告も4か月以内に必要