当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
扶養に入っている妻や親が遺産を相続した年、会社の年末調整で『扶養から外れるの?』と迷っていませんか。
結論から言うと、遺産を受け取ったこと自体では、所得税の扶養から外れることはありません。ただ、相続した財産から家賃や売却益が出ると、その年の所得に入って扶養の判定が変わることがあります。ここでは、相続した物ごとに年末調整への影響を見ていきます。
遺産を相続したら、扶養から外れる?
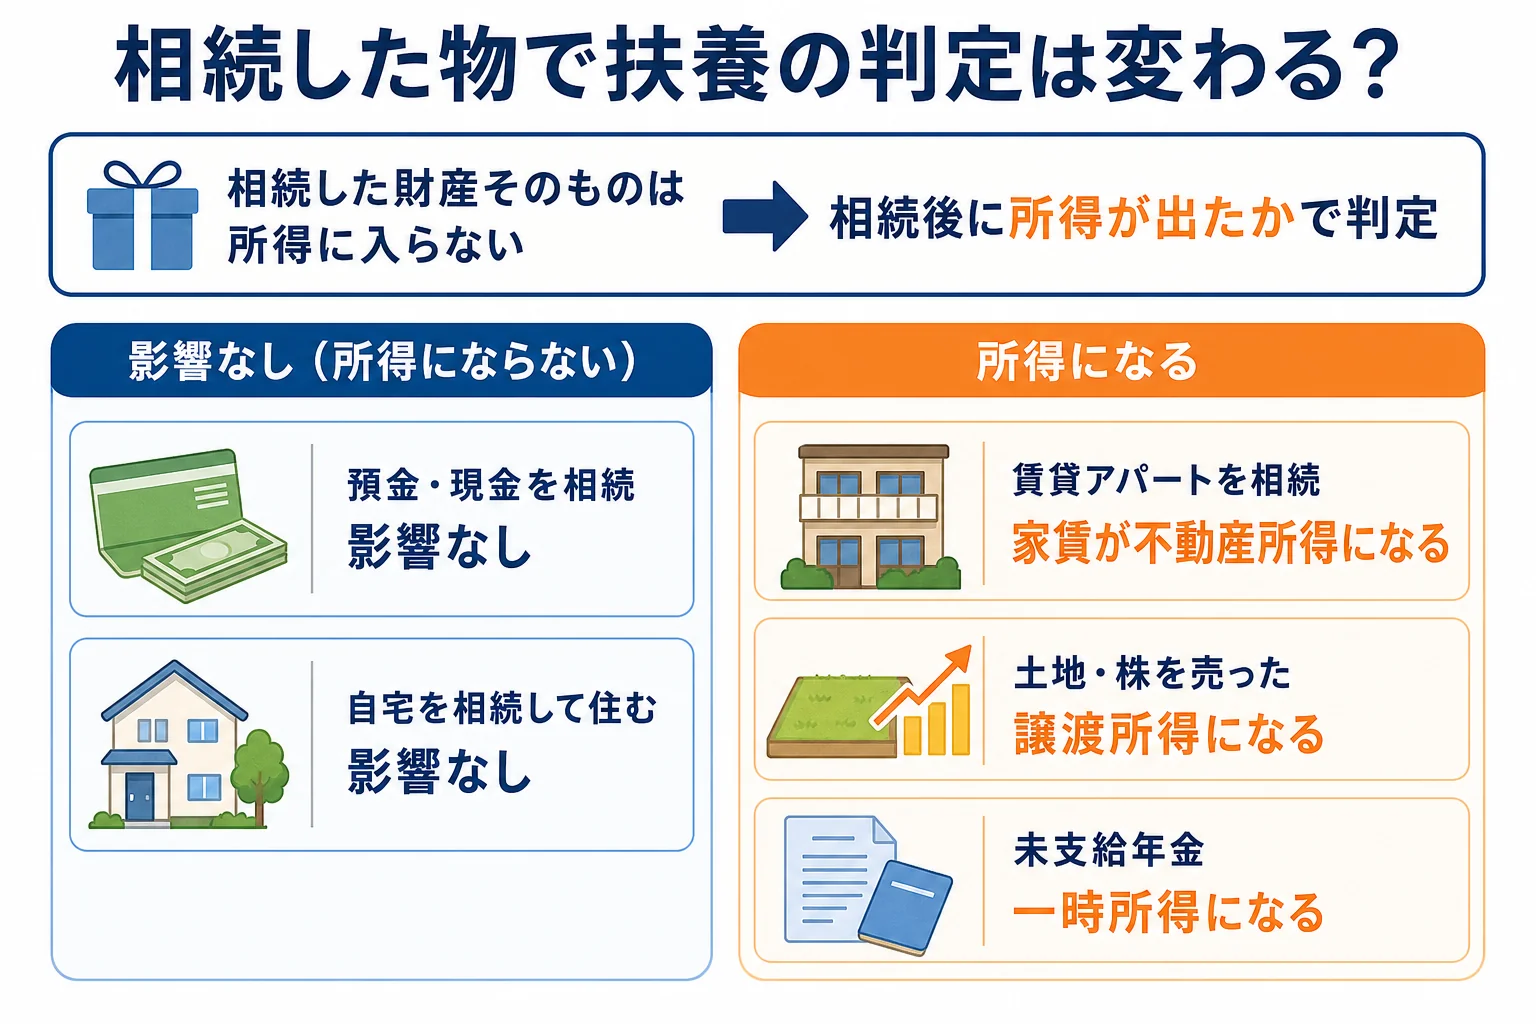
預金や自宅を相続しただけなら、所得税の扶養控除の判定には影響しません。相続で取得した財産は所得税がかからず、合計所得金額に入らないからです。影響が出るのは、相続した賃貸物件の家賃、相続した土地や株を売った利益、未支給年金など、相続の後に「所得」が生まれたケースです。
所得税法では、相続や遺贈で取得した物は所得税を課さないものとされています(所得税法第9条第1項第17号)。遺産には相続税の仕組みがあるので、所得税と二重にはかけないんです。
扶養控除は「扶養される人の合計所得金額」で判定します。だから、見るべきは「相続した金額」ではなく「その年に所得が出たかどうか」なんです。
相続した物ごとに、年末調整への影響は?
同じ相続でも、何を受け取ったかで結論が変わりますよね。ケースを表にしました。
| ケース | 扶養の判定への影響 | 理由・注意 |
|---|---|---|
| 預金・現金を相続した | 影響なし | 相続財産は所得税がかからず、合計所得金額に入らない |
| 自宅を相続して住んでいる | 影響なし | 住んでいるだけでは所得が生まれない |
| 賃貸アパートを相続した | 影響することがある | 相続後の家賃は相続した人の不動産所得になる |
| 相続した土地・株を売った | 影響することがある | 売却益は譲渡所得として合計所得金額に入る |
| 未支給年金を受け取った | 影響することがある | 受け取った遺族の一時所得として所得税の対象 |
| 死亡保険金を受け取った | 契約の形しだい | 保険料を払っていたのが亡くなった人なら相続税、受取人本人なら一時所得 |
預金を相続しただけのケース
例えば、会社員の夫の扶養に入っている妻が、父の預金を相続するケース。
「相続で預金をもらったら、年末調整で何か書くんですか?」
「預金を相続しただけなら、扶養の判定に入れる所得はありません。いつもどおり申告書を出せば大丈夫です」
遺産がいくらになるかの目安は、家族構成から取り分を計算する方法で確認できます。ただし、遺産が基礎控除(3,000万円+600万円×法定相続人の数)を超える時は、相続税の申告が別に要ります。
賃貸アパートを相続したケース
ここが大事なところです。賃貸アパートを相続すると、相続した後の家賃は相続した人の不動産所得になります。
扶養されている親や妻がアパートを相続し、家賃収入から経費を引いた所得が扶養の要件を超えると、その年は扶養控除が使えなくなるんです。分け方が決まるまでの家賃は、法定相続分に応じて各相続人の所得として扱われるのが基本です。
『年末調整で会社に言えば済む?』と思う方もいるはずです。ただ、不動産所得は年末調整では精算されません。金額によっては、自分で確定申告が要ります。
相続した土地や株を売ったケース
相続した土地や株を売って利益が出ると、譲渡所得になります。この時、取得費や取得時期は亡くなった人から引き継ぎます。
古くから持っていた土地は取得費が低く、売った額の多くが利益になることも。扶養されている人が売った年は、扶養の判定に入ってしまうので注意しておきましょう。
相続税を払った人には、申告期限の翌日から3年以内に売れば使える取得費加算の特例もあります。
扶養の所得要件はいくら?
国税庁によると、扶養親族の要件は、令和7年分は年間の合計所得金額58万円以下(給与だけなら給与収入123万円以下)です。令和2年分から令和6年分までは48万円以下でした。
令和8年分以降も改正されているので、年末調整の前に国税庁の案内(扶養控除のタックスアンサー)で最新の要件を確かめてみてください。
また、会社の健康保険の扶養は、所得税の扶養とは基準が別です。家賃収入などが増えた時は、加入している健康保険にも確認しておきましょう。
賃貸物件や土地を相続した、相続税がかかりそう、売るかどうか迷っている。こんなケースは、相続税の申告とその後の所得税をまとめて税理士に相談すると楽です。個別の判断は税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
亡くなった人の所得税の申告(準確定申告)は、相続の開始を知った日の翌日から4か月以内です。詳しくは準確定申告を忘れていた時の対応を見てください。
よくある質問
遺産を相続したことを、年末調整で会社に伝える必要はありますか?
預金や自宅を相続しただけなら、扶養の判定に入れる所得は生まれません。家賃や売却益が出た時は、扶養の要件を超えないか確かめてから申告書に書きましょう。
遺族年金を受け取ったら扶養から外れますか?
遺族年金は所得税がかからないので、扶養控除の合計所得金額には入りません。未支給年金は一時所得になる点が違います。
相続税を払ったら、年末調整で控除できますか?
相続税は所得税とは別の税金なので、年末調整で差し引くものではありません。申告と納付は、亡くなったことを知った日の翌日から10か月以内です。
まとめ
- 相続で取得した財産は所得税がかからず、扶養の判定に入らない
- 預金や自宅を相続しただけなら、年末調整の扶養はそのまま
- 相続した賃貸の家賃・土地や株の売却益・未支給年金は所得になり、扶養に影響することがある
- 扶養の所得要件は年分で改正されているので、国税庁で最新を確認
- 健康保険の扶養は所得税と基準が別