当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって相続税がかかりそうだと分かった時、『で、これは誰が払うの?』と迷いますよね。長男がまとめて払うものだと思っている方も多いはずです。
結論から言うと、相続税を払うのは「財産を受け取った人」で、受け取った額に応じて一人ひとりが自分の分を納めます。この記事では、取り分が違うケースごとに、誰がいくら払うのかを計算で見ていきます。
遺産1億円を妻と子2人で分けたら、誰がいくら払う?
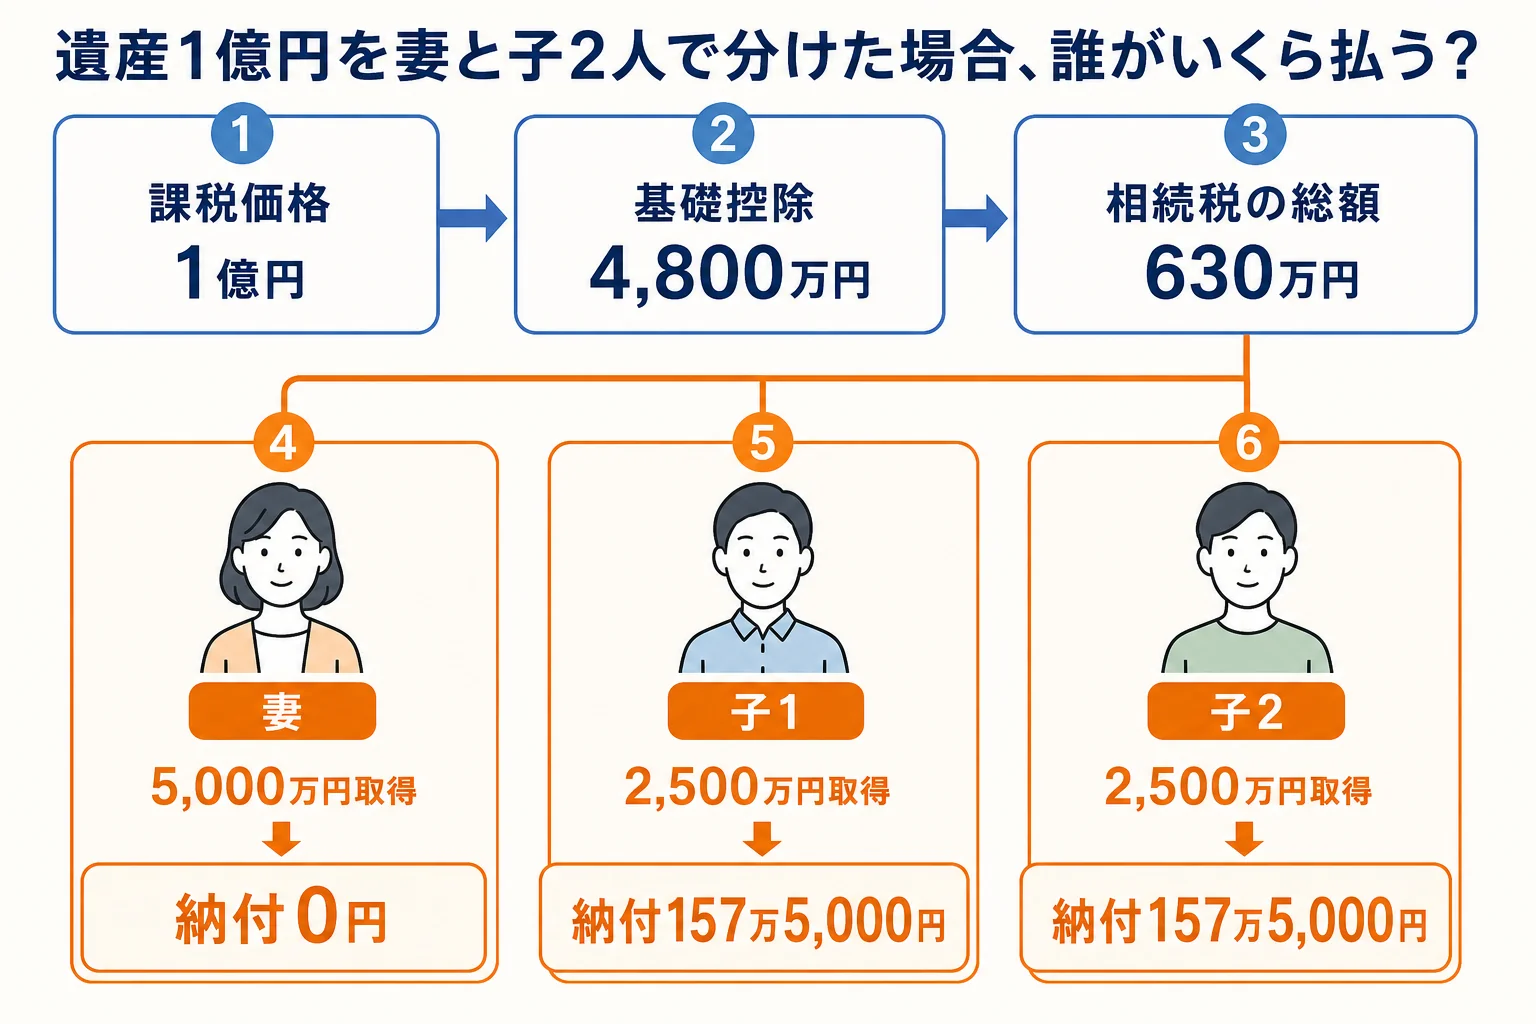
夫が亡くなり、遺産1億円(課税価格)を妻と子2人が法定相続分どおりに分けると、相続税の総額は630万円です。妻は配偶者の税額軽減で0円、子2人が157万5,000円ずつ、合計315万円を納めます。
相続税は、家族で1つの金額を計算したあと、実際に受け取った割合で一人ひとりに割り振ります。払う人は「相続や遺贈で財産を取得した人」です。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 相続税の総額 | 630万円 |
| 妻(5,000万円を取得) | 0円 |
| 子1人(2,500万円を取得) | 157万5,000円 |
| 納付額の合計 | 315万円 |
『家長が払うもの』というイメージは、法律上はありません。受け取った人が、自分の受け取った分の税金を払う仕組みなんです。
取り分が違うと、払う人はどう変わる?
同じ1億円でも、誰がどれだけ受け取るかで、払う人も金額も変わります。分け方ごとに計算した結果を並べてみます。
| 分け方のケース | 妻の納付額 | 子1の納付額 | 子2の納付額 | 合計 |
|---|---|---|---|---|
| 法定相続分どおり(妻5,000万円・子各2,500万円) | 0円 | 157万5,000円 | 157万5,000円 | 315万円 |
| 妻が全部(1億円)を取得 | 0円 | 0円 | 0円 | 0円 |
| 子2人が5,000万円ずつ取得(妻は取得なし) | 0円 | 315万円 | 315万円 | 630万円 |
| 妻5,000万円・長男5,000万円・次男は取得なし | 0円 | 315万円 | 0円 | 315万円 |
最後のケースでは、何も受け取っていない次男の納付額は0円です。財産をもらっていない人に、相続税の納付額は割り振られません。
ただ、妻が全部を受け取って0円になるケースでも、配偶者の税額軽減を使うための申告が要ります。税額0円でも申告書は出す、ここが大事なところです。
また、妻に多く寄せると、妻が亡くなった時の二次相続で子の負担が増えることも。今回の税額だけで分け方を決めないようにしておきましょう。
兄弟姉妹が受け取ると2割増しになる
子がいない人の遺産を兄弟姉妹が受け取るケースでは、払う人の税額に2割加算がかかります。例えば遺産6,000万円を兄弟姉妹2人で半分ずつ分けると、総額180万円に対し、1人108万円・合計216万円です。
同じ6,000万円を子2人が受け取る場合の合計180万円より、36万円多くなります。
ほかの相続人が払わない時、自分にも請求が来る?
『自分の分は払ったのに、弟が払っていない。関係ないですよね?』と思いたくなります。実は、そうとも言い切れないんです。
相続税には「連帯納付義務」があります。国税庁の案内では、相続人は相続で受けた利益の価額を限度に、ほかの相続人の相続税を連帯して納める義務を負います。
| ケース | 請求が来る可能性 | 理由・注意 |
|---|---|---|
| 弟が自分の分を滞納している | ある | 受け取った財産の額が上限。税務署から納付通知書が届く |
| 何も受け取っていない相続人 | 受けた利益がないので上限は0円 | 遺産分割で取得していなければ負担の上限もない |
| 弟が延納の許可を受けている | 対象外 | 延納の許可を受けた税額は連帯納付義務から除かれる |
| 申告期限から5年以内に納付通知書が出ていない | 対象外 | その税額は連帯納付義務の対象から外れる |
国税庁の資料では、督促状が出て1か月を過ぎても納まらない場合、連帯納付義務者にお知らせが届く流れになっています。家族の誰かが払えそうにない時は、早めに話し合っておくと安心です。
「兄さんの分は兄さんが払うんだよね?」
「そうなんだけど、払えなかったら僕らにも請求が来ることがあるらしい」
妻の相続税を夫が払ってもいい?
例えば妻が自分の親から相続したケースでは、払うのは財産を受け取った妻本人です。夫は相続人ではないので、納める義務はありません。
夫のお金で妻の相続税を払うと、贈与の問題が出ることがあります。誰の口座から払うかは、税理士に確認しておくと安心です。
納付は、亡くなったことを知った日の翌日から10か月以内に、原則として現金一括です。期限を過ぎた場合の扱いは申告期限10か月を過ぎたケース別の記事で見ています。
相続人が多い・取り分でもめそうな時は?
払う人と金額は、遺産分割の内容で決まります。分け方がまとまらないまま期限が近づくと、誰がいくら払うかも決まりません。
- 誰がどの財産を受け取るか(遺産分割協議の内容)
- 配偶者の税額軽減を使う場合、申告書を出す準備ができているか
- 兄弟姉妹や孫養子など、2割加算になる人がいないか
- 納税資金が足りない人がいないか(延納の検討)
相続人が多い、取り分で意見が分かれている、納税資金が足りない人がいる。こんなケースは、分け方と税額をセットで考えてくれる税理士に頼むと楽です。申告の進め方は遺産規模別の申告手順も参考にしてみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税は長男がまとめて払うものですか?
いいえ。相続税は財産を受け取った人が、受け取った割合に応じて自分の分を払います。誰か1人がまとめて払う決まりはありません。
財産を何ももらっていない相続人も相続税を払いますか?
受け取った財産がなければ、その人に割り振られる納付額は0円です。連帯納付義務も受けた利益の価額が上限です。
配偶者の税額軽減で0円なら、申告しなくていいですか?
いいえ。配偶者の税額軽減は申告して初めて使えます。税額が0円になる場合でも申告書を出してください。
まとめ
- 相続税を払うのは、相続や遺贈で財産を受け取った人
- 遺産1億円を妻と子2人で法定相続分どおりに分けると、納付額は子2人の合計315万円
- 何も受け取っていない人の納付額は0円
- ほかの相続人が払わない時は、受けた利益の価額を上限に連帯納付義務がある
- 配偶者の税額軽減で0円でも申告は要る