当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から毎年110万円ずつ受け取っている。相続時精算課税制度が改正されたと聞いたけれど、うちの場合は何が変わるのか分からない。そんな方も多いですよね。
結論から言うと、改正でできた年110万円の基礎控除は、毎年少しずつ渡す家ほど効きます。この110万円以下の部分は、何年たっても相続財産に足されないからなんです。
この記事では、毎年110万円を渡すケースで、暦年贈与と精算課税を選んだ場合の相続税を比べていきます。
毎年110万円の贈与、改正後の精算課税ならどうなる?
例えば、母がすでに亡くなっていて、父が子2人に毎年110万円ずつ10年間渡し、その翌年に亡くなったケースです。父の手元に残った財産が1億円なら、暦年贈与では直前7年分のうち670万円ずつが足し戻されて相続税は1,028万円。精算課税を選んでいれば110万円以下の部分は足されず、相続税は770万円で、差は258万円です。
『精算課税って、結局ぜんぶ相続財産に戻される制度じゃなかった?』と思った方もいるはずです。
その通りで、改正前は少額でも贈与した分はすべて相続財産に足され、毎年の申告も必要でした。2024年1月1日以降の贈与から、ここが変わったんです。
| 項目 | 改正前(2023年まで) | 改正後(2024年1月1日以降の贈与) |
|---|---|---|
| 年110万円の基礎控除 | なし | あり |
| 110万円以下の部分の相続時の扱い | 全額が相続財産に足される | 足されない |
| 年110万円以下の贈与の申告 | 必要 | いらない |
| 特別控除(累計) | 2,500万円 | 2,500万円 |
| 特別控除を超えた部分の贈与税 | 一律20% | 一律20% |
国税庁の解説では、精算課税で受け取った額がその年110万円を超える場合に、贈与税の申告書を出す必要があるとされています(国税庁 No.4103)。つまり、110万円以下の年は申告書を出さなくていいんです。
暦年贈与と精算課税、毎年110万円を10年渡すといくら違う?
冒頭のケースを、亡くなる時期も入れて見てみます。父は2024年から2033年まで毎年4月に110万円ずつ子2人に渡し、2034年3月に亡くなったとします。
暦年贈与の場合、2031年1月以降の相続なので7年さかのぼります。子1人あたり、直前3年の330万円は全額、それより前の4年分440万円は100万円を引いた340万円が足されます。
| 子1人あたり | 暦年贈与 | 精算課税 |
|---|---|---|
| 10年間で受け取った額 | 1,100万円 | 1,100万円 |
| 贈与税 | 0円 | 0円 |
| 相続財産に足される額 | 670万円 | 0円 |
| 3年以内の贈与かどうか | 関係あり | 関係なし |
では、財産の額や子の人数が違うケースで比べてみましょう。どれも子が法定相続分どおりに取得した前提です。
| ケース | 何も渡さない | 暦年で毎年110万円 | 精算課税で毎年110万円 | 理由・注意 |
|---|---|---|---|---|
| 子2人・手元に残る財産1億円 | 1,200万円 | 1,028万円 | 770万円 | 足し戻し1,340万円の差が出る |
| 子1人・手元に残る財産6,000万円 | 500万円 | 414万円 | 310万円 | 子1人でも104万円の差 |
| 子2人・手元に残る財産4,000万円 | 200万円 | 114万円 | 0円 | 精算課税なら基礎控除4,200万円の内側 |
「何も渡さない」は、渡すはずだったお金がそのまま父の手元に残った場合です。子2人のケースなら1億2,200万円の財産になります。
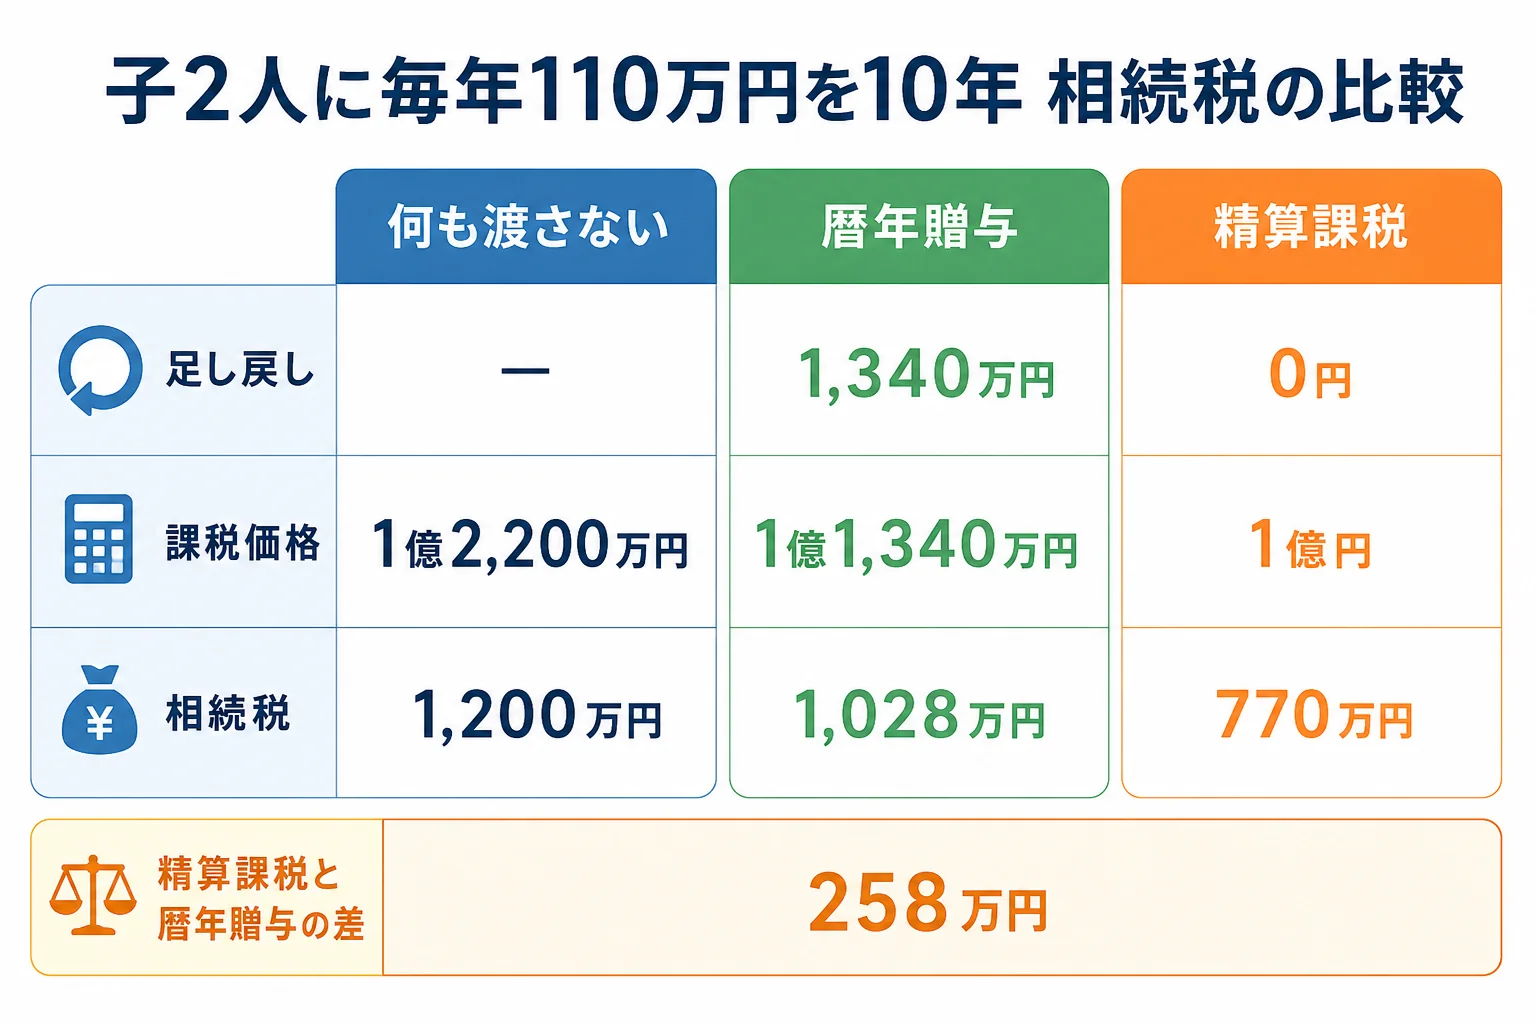
『暦年贈与でも十分減っているのでは?』と感じますよね。ただ、暦年贈与は亡くなる直前の7年分が足されるので、親が高齢になってから始めるほど効き目が薄くなります。
精算課税の110万円は、亡くなる前年に渡した分でも足されません。始めるのが遅くなった家ほど、差が開くんです。
いつの暦年贈与が足し戻されるかは、贈与時期と相手別に足し戻しを判定した記事で詳しく見ています。
110万円を超えて渡す年がある家はどうなる?
ここが大事なところです。精算課税で足されないのは、年110万円の基礎控除の部分だけです。超えた部分は、何年前の贈与でも相続財産に足されます。
| 精算課税での贈与 | その年の申告 | 贈与税 | 相続時に足される額 |
|---|---|---|---|
| 毎年110万円 | いらない | 0円 | 0円 |
| ある年に500万円 | 必要 | 0円(特別控除2,500万円の内側) | 390万円 |
| 累計で特別控除2,500万円を超えた | 必要 | 超えた分に一律20% | 基礎控除を引いた全額 |
例えば住宅資金などで一度にまとまった額を渡すと、その年は110万円を超えた分が後で足されます。払った贈与税があれば、相続税から差し引けます。
父と母の両方から精算課税で受け取る場合も注意が必要です。同じ年に2人以上から受け取ると、110万円の基礎控除は贈与者ごとの金額で分けることになり、1人ずつ110万円使えるわけではありません(国税庁 No.4103)。
『じゃあ、精算課税を選べば誰でも得なの?』という疑問も出ますよね。精算課税は一度選ぶと、その親からの贈与は暦年課税に戻れません。財産別の向き不向きは精算課税を使うと得する家のケースで判断しています。
改正後の精算課税を使う手続きは?毎年の申告はいる?
精算課税を選ぶ時に一度だけ必要なのが、「相続時精算課税選択届出書」です。最初に贈与を受けた年の翌年2月1日〜3月15日に、税務署へ出します。
- 親(60歳以上)と子・孫(18歳以上)の年齢の要件を確かめる
- 贈与のたびに贈与契約書を作り、子の口座に振り込む
- 最初の贈与の翌年2月1日〜3月15日に、相続時精算課税選択届出書を出す
- 2年目以降、その年の贈与が110万円以下なら申告はいらない
- 110万円を超えた年は、翌年2月1日〜3月15日に贈与税を申告する
届出書を出し忘れると、その贈与は暦年課税として扱われます。最初の年だけは期限に気をつけておきましょう。
例えば、こんな会話になりがちです。
「110万円以下なら申告いらないんだよね。届出も出さなくていい?」
「届出書は最初の年に一度だけ出すよ。出さないと精算課税にならないから」
親の財産が基礎控除を超えている、贈与の年数が長い、父と母の両方から受け取っている。こういう家は、暦年贈与と精算課税のどちらが合うか税理士に試算してもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続時精算課税制度の改正はいつからですか?
年110万円の基礎控除は、2024年1月1日以降の贈与から使えます。それより前に精算課税で受け取った分には基礎控除はなく、全額が相続財産に足されます。
精算課税の110万円以下の贈与は申告不要ですか?
はい。その年の贈与が110万円以下なら、贈与税の申告書は出さなくて大丈夫です。ただし、精算課税を選ぶ最初の年には、相続時精算課税選択届出書を出す必要があります。
精算課税の110万円は持ち戻し(相続財産への加算)の対象になりますか?
いいえ。2024年1月1日以降の贈与のうち、年110万円の基礎控除の部分は相続財産に足されません。110万円を超えた部分は、何年前の贈与でも足されます。要件を満たすかは税理士に確認してみてください。
まとめ
- 2024年1月1日以降の贈与から、精算課税に年110万円の基礎控除ができた
- 110万円以下の部分は相続財産に足されず、その年の申告もいらない
- 子2人に毎年110万円を10年渡した例では、暦年贈与より相続税が258万円下がる
- 110万円を超えた部分は、何年前の贈与でも相続財産に足される
- 父と母の両方から精算課税で受け取ると、110万円は2人で分ける
- 一度選ぶと暦年課税に戻れず、最初の年は届出書が必要