当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
会社の決算書を見たら、負債の欄に「役員借入金」として亡くなった社長の名前があった。『会社に貸したお金なんて、戻ってこないのに税金がかかるの?』と驚く方は多いですよね。
結論から言うと、社長が会社に貸していたお金は「貸付金」として相続財産に入り、原則は返してもらえる金額のまま評価されます。会社の状況によっては評価から外せる場合もあるので、この記事ではケースごとに税額の違いを見ていきます。
会社に貸したお金、相続税の対象になる?
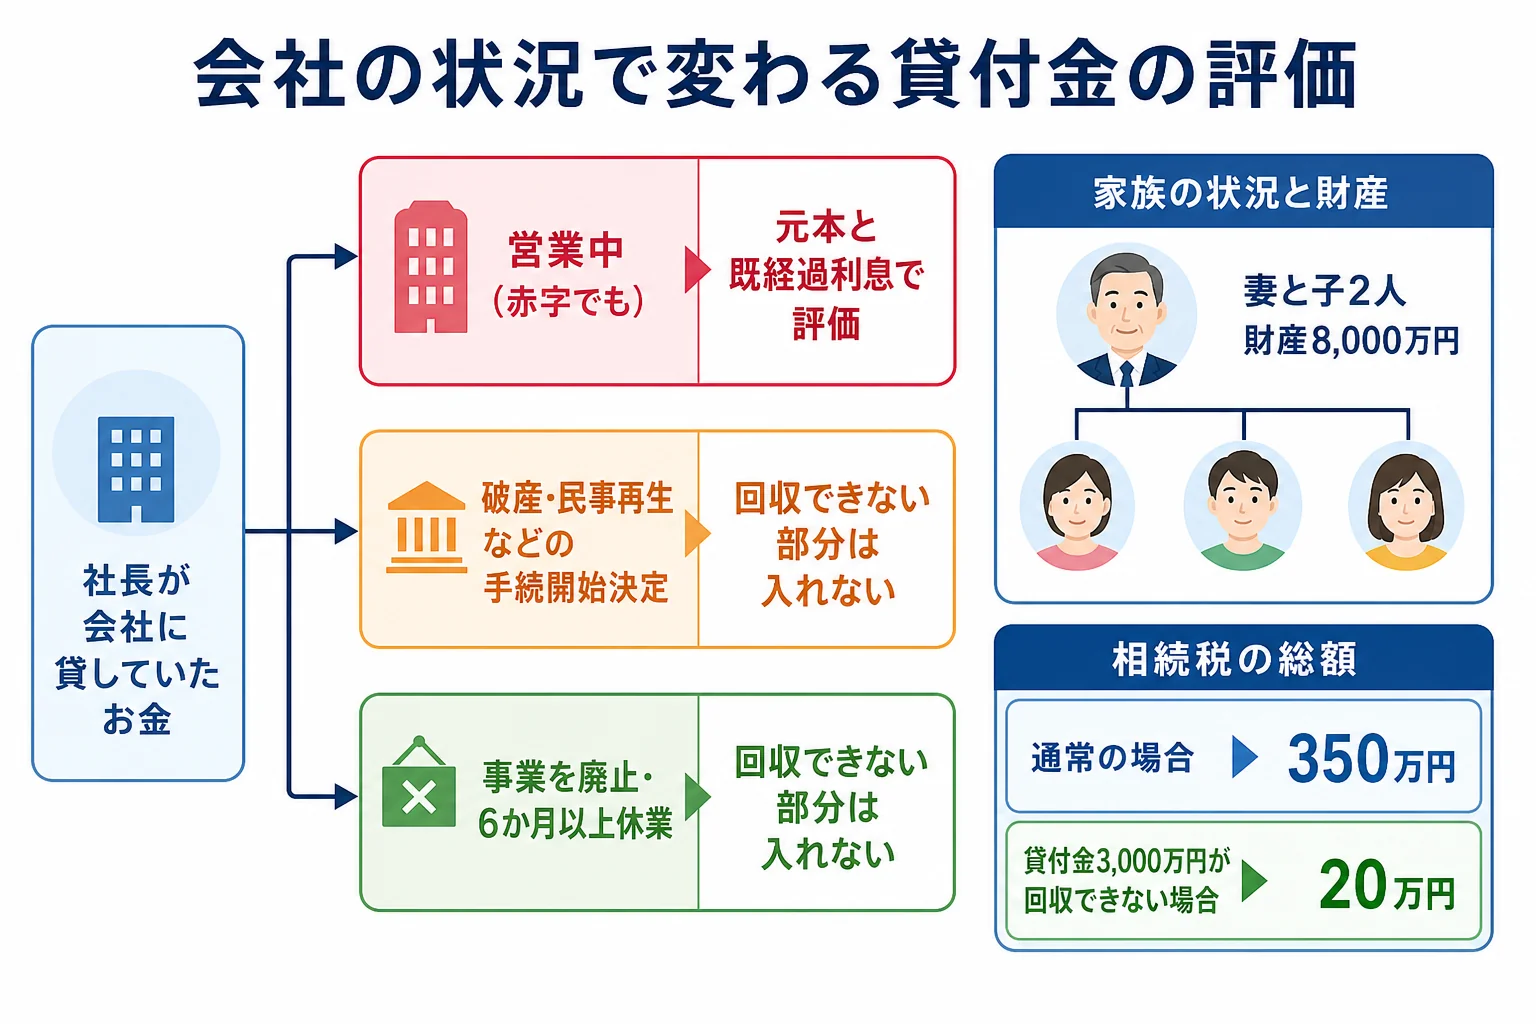
社長が会社に貸していたお金は、相続人が会社に「返して」と言える権利として相続財産になります。評価は原則、返済されるべき元本と、亡くなった時点までの利息の合計です。会社が破産手続の開始決定を受けている、事業を廃止して6か月以上休業しているなど、回収が難しいと見込まれる部分は元本に入れません。
会社の決算書では「役員借入金」、社長個人から見ると「会社への貸付金」です。同じお金を、会社と社長の両側から見ているだけなんです。
評価のルールは国税庁の財産評価基本通達204・205に書かれています(国税庁「財産評価基本通達 第8章 第6節 その他の財産」)。
『赤字続きの会社だから、どうせ返ってこない』と感じても、それだけでは評価から外せないことも。ここが大事なところです。
| 会社のケース | 貸付金の評価 | 理由・注意 |
|---|---|---|
| 営業中で、黒字・赤字に関係なく事業を続けている | 返済されるべき元本と既経過利息の合計 | 赤字というだけでは減らせない |
| 手形交換所などで取引停止処分を受けた | 回収できない部分は元本に入れない | 抵当権などで担保されている部分は除く |
| 破産・民事再生・会社更生の手続開始決定があった | 回収できない部分は元本に入れない | 決定があったかを書類で確かめる |
| 業況不振で事業を廃止したか、6か月以上休業している | 回収できない部分は元本に入れない | 実態を説明できる資料を残す |
| 債権者集会などで切り捨て・棚上げが決まった | 切り捨てられた部分などは元本に入れない | 決まった内容によって範囲が変わる |
貸付金があるかどうかで、相続税はいくら変わる?
実は、役員貸付金は金額が大きくなりやすいので、相続税にそのまま響きます。
例えば、夫(社長)が亡くなり、妻と子2人が法定相続分どおりに相続するケースです。自宅や預金などが5,000万円、会社への貸付金が3,000万円あるとします。
ケース1:会社は営業中で、貸付金3,000万円をそのまま評価する
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 妻の法定相続分(1/2)1,600万円の税額 | 190万円 |
| 子1人の法定相続分(1/4)800万円の税額 | 80万円 |
| 相続税の総額 | 350万円 |
| 妻の納付額(4,000万円を取得) | 0円(配偶者の税額軽減) |
| 子1人の納付額(2,000万円を取得) | 87万5,000円 |
| 納付額の合計 | 175万円 |
ケース2:会社が破産手続の開始決定を受けていて、貸付金が回収できない
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計(貸付金を元本に入れない) | 5,000万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 200万円 |
| 相続税の総額 | 20万円 |
| 妻の納付額(2,500万円を取得) | 0円(配偶者の税額軽減) |
| 子1人の納付額(1,250万円を取得) | 5万円 |
| 納付額の合計 | 10万円 |
同じ家族でも、会社の状況によって相続税の総額が350万円から20万円まで変わります。ケース2の扱いになるかは、亡くなった時点の会社の状況で決まるので、要件を満たすかは税理士に確認を。
妻が先に亡くなっていて、子2人だけが相続するケースも見ておきましょう。ケース1と同じ8,000万円なら、基礎控除は4,200万円です。相続税の総額は470万円で、子1人あたり235万円になります。
配偶者の税額軽減が使えない分、同じ貸付金でも子の負担は重くなるんです。
貸付金を相続した後、家族ができることは?
『会社から返してもらえないなら、放棄すればいいのでは?』と考える方もいるはずです。
ただ、相続税は亡くなった時点の評価で決まります。相続した後に会社への貸付金を放棄しても、すでに決まった相続税が減るわけではありません。
| ケース | 考えられる対応 | 注意 |
|---|---|---|
| 会社に返済できるお金がある | 会社から相続人へ返済してもらい、納税資金にあてる | 会社の資金繰りとのバランスを見る |
| 会社が営業を続けるが、すぐには返せない | 返済の時期と方法を書面で決めておく | 納税は10か月以内に現金一括が原則 |
| 相続人が会社への貸付金を放棄する | 会社側に債務免除益が出ることがある | ほかの株主の株の価値が上がると、贈与として扱われる場合がある |
| 会社を閉じる予定 | 清算の中で回収できる額を見きわめる | 清算までの流れは後継者の有無で変わる |
債務の免除で同族会社の株の価値が上がった時は、その増えた分を、免除した人からほかの株主への贈与として扱うのが国税庁の考え方です(国税庁「相続税法基本通達 9-2」)。
株主が家族の何人かに分かれている会社ほど、この点に気を付けたいところです。株の分け方とあわせて考える時は同族会社の株を兄弟で分けるケースも参考にしてみてください。
「貸付金も株も、全部、会社を継ぐ兄が持てばいいんじゃない?」
「それなら分けやすいけど、ほかの兄弟の取り分とのバランスは話し合っておこう」
- 直近の決算書と勘定科目内訳明細書で、亡くなった日の貸付金の残高を確かめる
- 金銭消費貸借契約書や、利息の取り決めがあるかを確かめる
- 会社が破産・民事再生などの手続に入っていないか、休業していないかを確かめる
- 社長が会社の借入金の連帯保証人になっていないかを確かめる
- 会社から死亡退職金が出るかを確かめる
死亡退職金や保証債務も一緒に見ておきたい
社長が亡くなると、会社から遺族に死亡退職金が出ることがあります。死亡退職金は相続税の対象ですが、500万円×法定相続人の数までは非課税です。
妻と子2人なら1,500万円までは非課税になります。貸付金の返済とあわせて、納税資金の当てにできるかを会社と相談してみてください。
社長が会社の借入金の連帯保証人だった場合は、また別の注意があります。妻の立場でどう動くかは社長だった夫が連帯保証人のまま亡くなった時の妻の対応にまとめています。
会社への貸付金があり、会社の決算書の読み取りや株の評価も必要になる。こうしたケースでは、会社と個人の両方の数字を見られる税理士に頼むと、申告までの道筋がぐっと見えやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
会社が赤字なら、貸付金は0円で評価できますか?
赤字というだけでは減らせず、原則は返済されるべき元本と利息の合計です。破産手続の開始決定や6か月以上の休業など、回収が難しいと見込まれる事情があれば、その部分を元本に入れない扱いがあります。当てはまるかは税理士に確認してみてください。
社長が会社から借りていたお金はどうなりますか?
逆に社長が会社から借りていた場合は、社長の借入金として相続税の債務控除の対象になります。会社への貸付金と借入金が両方ある時は、それぞれの残高を確かめておきましょう。
相続した貸付金は、会社に返してもらえますか?
相続人は、会社に返済を求める権利を引き継ぎます。会社の資金繰りもあるので、返済の時期や方法は会社と話し合い、書面に残しておくと安心です。
まとめ
- 社長が会社に貸していたお金は、貸付金として相続財産になる
- 評価は原則、返済されるべき元本と既経過利息の合計
- 破産手続の開始決定や6か月以上の休業などがあれば、回収が難しい部分は元本に入れない
- 妻と子2人で財産8,000万円なら、貸付金の扱いで相続税の総額が350万円と20万円に分かれる
- 相続後に放棄しても相続税は減らず、株主への贈与として扱われる場合もある