当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、うちは相続税の申告が要るのかどうか。財産がそれほど多くない気もするけれど、自信がない。そんな方も多いですよね。
結論から言うと、申告が要るかどうかは「財産の合計から借金などを引いた額」が「基礎控除」を超えるかで決まります。ただし、特例を使って下げた場合は、0円でも申告が要るんです。
この記事では、5つの質問に順に答えるだけで、わが家の申告が要るかを判定できるようにしました。
わが家は申告が要る?5つの質問で判定
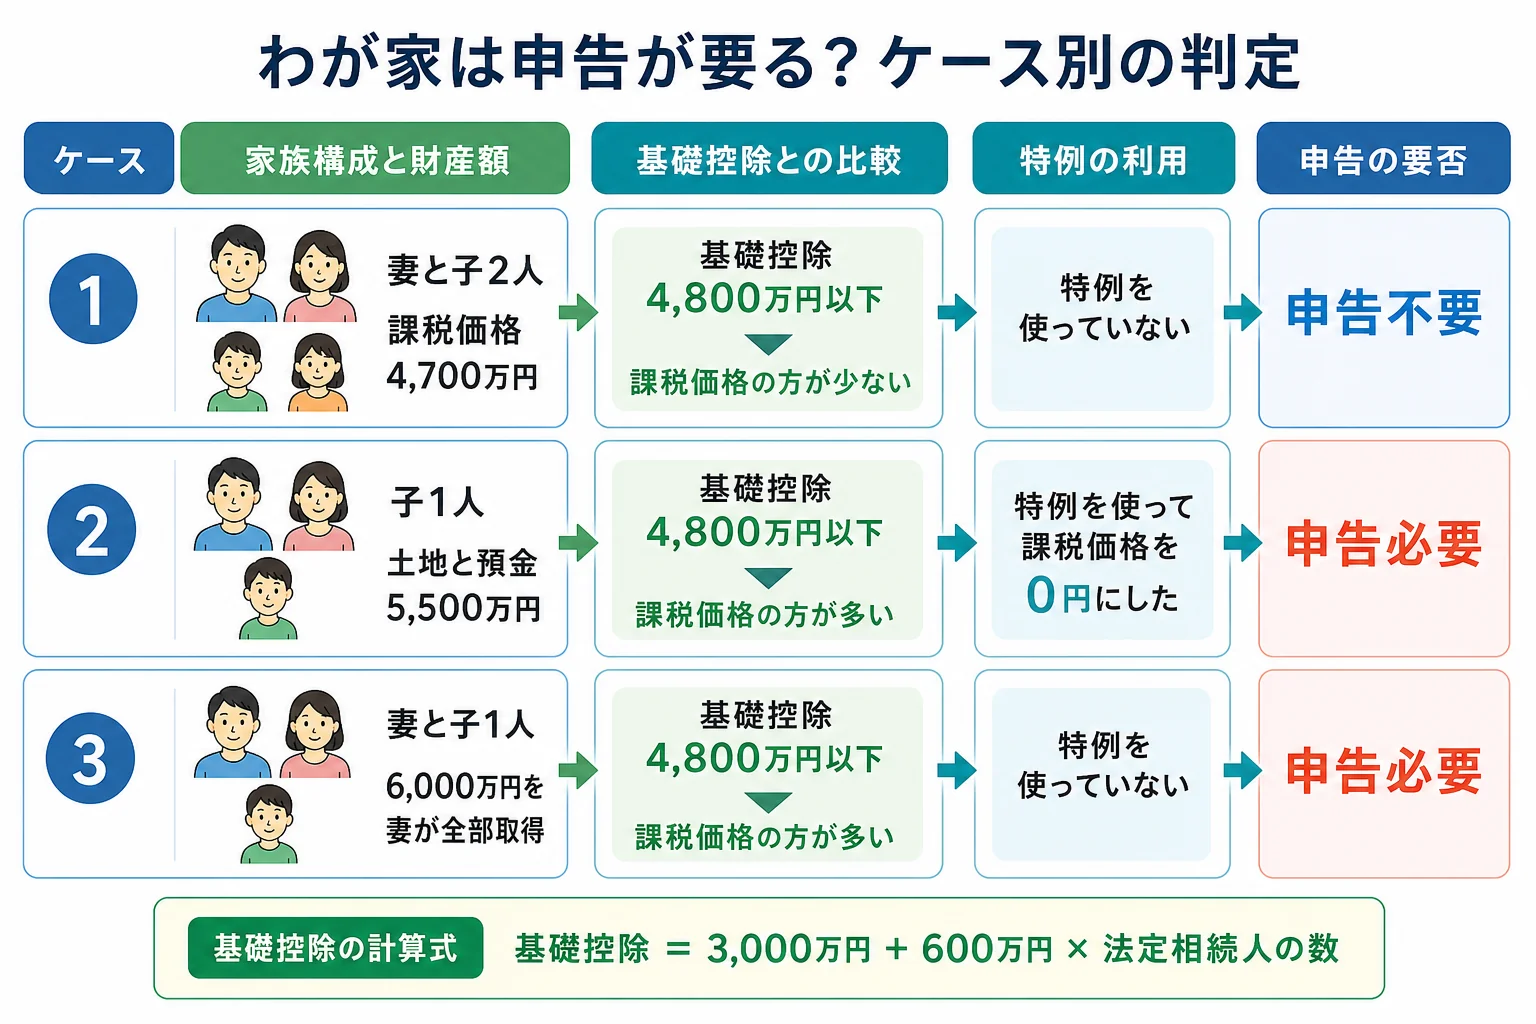
例えば、夫が亡くなり、妻と子2人が相続するケースです。預金と自宅で4,500万円、生命保険金2,000万円、葬式費用300万円なら、保険金のうち課税されるのは500万円で、課税価格は4,700万円です。基礎控除4,800万円以下なので申告は要りません。一方、子1人が自宅の土地と預金で5,500万円を相続するケースは、小規模宅地等の特例で0円になっても申告が必要です。
次の5つに順に答えてみてください。どこかで「申告不要」にたどり着けば、そこで判定は終わりです。
- 亡くなった人のプラスの財産は、全部でいくら?(預金・土地・建物・株・車など)
- 生命保険金・死亡退職金や、生前の贈与で足す分はある?
- 借金と葬式費用を引くと、いくら残る?
- 法定相続人は何人?(基礎控除 = 3,000万円 + 600万円 × 人数)
- 3の金額は4の基礎控除を超える?超えない場合、特例を使って下げた結果ではない?
5で「基礎控除を超える」なら申告が必要です。「超えない、特例も使っていない」なら申告は要りません。
『全部足すと言われても、何を入れればいいの?』と思いますよね。ここからは、間違えやすい質問を順に見ていきます。
生命保険金や生前の贈与は足すの?
足すものがあります。ここで見落とすと、本当は申告が要るのに「不要」と判定してしまうことも。
生命保険金と死亡退職金は、それぞれ「500万円 × 法定相続人の数」までは非課税で、超えた分を財産に足します。冒頭の例は相続人3人なので非課税枠は1,500万円、保険金2,000万円のうち500万円を足しました。
生前の贈与も足すことがあります。国税庁の案内では、2026年12月31日までに亡くなった場合、加算するのは亡くなる前3年以内の贈与です(国税庁 No.4205 相続税の申告と納税)。
相続時精算課税を選んで受けた贈与も、加算の対象です。家族の名義になっている預金でも、実際は亡くなった人のお金なら名義預金として財産に入ります。
例えば、こんな会話になりがちです。
「この口座、私の名義だから母さんの財産じゃないよね」
「でも、お金を入れていたのも通帳を持っていたのも母さんだったよね」
この場合は、名義に関係なく亡くなった人の財産として数えます。
葬式費用として引けるもの・引けないもの
質問3で引く葬式費用には、入るものと入らないものがあります。お通夜や告別式の費用は引けますが、香典返し、四十九日などの法要、墓石の購入費は葬式費用に含まれません。
基礎控除ぎりぎりの家では、ここを多めに引いてしまうと判定が変わることも。領収書を見ながら、引けるものだけを数えておきましょう。
0円なのに申告が要るのは、どんなケース?
質問5の「特例を使って下げた結果ではない?」が大事なところです。ケースで比べてみます。
| ケース | 判定 | 理由・注意 |
|---|---|---|
| 妻と子2人、課税価格4,700万円 | 申告不要 | 基礎控除4,800万円以下。特例も使っていない |
| 子1人、自宅の土地4,000万円と預金1,500万円 | 申告必要 | 特例を使う前の5,500万円が基礎控除3,600万円を超える |
| 妻と子1人、6,000万円を妻が全部取得 | 申告必要 | 配偶者の税額軽減で0円になるが、使うには申告が要る |
| 妻と子1人、財産2億円、借金3億円、借金の大半を妻が引き継ぐ | 申告必要 | 借金は取得した人ごとに引くので、子の側に課税価格が残る |
2つ目のケースを詳しく見ます。自宅の土地に小規模宅地等の特例を使うと、330㎡までの部分は評価が80%減ります。土地4,000万円が800万円になれば、課税価格は2,300万円です。
基礎控除3,600万円を下回るので、相続税は0円になります。ただ、国税庁の案内では、申告が要るかは特例を使う前の金額で判定するとされています。特例を使わなければ5,500万円で、相続税は235万円かかる計算です。
『0円なら、何もしなくていいはず』と考えてしまいがちですよね。でも、申告しなければ特例は使えず、235万円の相続税がかかる前提になってしまいます。
つまり、この家は「特例を使うための申告」が必要なんです。特例の要件(同居していたか等)を満たすかは、税理士に確認しておきましょう。
3つ目の配偶者のケースも同じ考え方です。詳しくは配偶者控除で0円でも申告が必要なケースで見ています。
4つ目は、国税庁の申告要否判定コーナーの説明に出てくる例です。財産と借金を家族全体で差し引くと0円でも、借金を引けるのは引き継いだ人の分だけです。妻が大きな借金を引き継ぐと、子の側には財産が残り、その合計が基礎控除を超えれば申告が要ります。
判定に迷った時は、どこで確かめる?
国税庁のサイトには、金額を入力して申告の要否を確かめられる「相続税の申告要否判定コーナー」があります。
ただ、このコーナーは財産と借金の合計で計算するので、借金が一人に偏っている家では結果が変わることがあります。『判定コーナーで不要と出たから大丈夫』と決めてしまわず、上の4つ目のケースに当てはまらないかも見ておきましょう。
家族の人数ごとの基礎控除は、相続人1人〜5人の基礎控除の早見表にまとめています。
申告が必要と分かったら
申告が必要と分かった家で、土地がある、相続人が多い、期限まで半年を切っている、というケースは、税理士に頼むと楽になります。特に、小規模宅地等の特例を使う家は、要件の確認と書類の準備で手間がかかりやすいです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
申告の進め方は遺産規模別の相続税申告の手順で確認できます。
よくある質問
基礎控除以下なら、税務署に何か届け出る必要はありますか?
基礎控除以下で特例も使っていなければ、相続税の申告も納税も要りません。ただ、財産の額を調べたメモや資料は、後で聞かれた時のために残しておくと安心です。
相続放棄した人がいる時、基礎控除の人数はどう数えますか?
相続放棄した人も、法定相続人の数に含めて基礎控除を計算します。
申告が必要かどうかの判定は、いつまでにすればいいですか?
申告の期限が、死亡を知った日の翌日から10か月以内です。財産の調べに時間がかかるので、早めに判定しておくと安心です。
まとめ
- 申告が要るかは、財産から借金などを引いた額が基礎控除を超えるかで決まる
- 生命保険金の非課税枠を超えた分や、加算対象の贈与も足して判定する
- 小規模宅地等の特例や配偶者の税額軽減を使って0円になる家は、申告が必要
- 借金は引き継いだ人ごとに引くので、家族全体の差し引きだけで判定しない
- 迷ったら国税庁の申告要否判定コーナーで確かめ、借金の偏りにも注意する