当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもがいない夫婦で、亡くなった人の親もすでにいない。そんな時は、配偶者と亡くなった人の兄弟姉妹が相続人になります。『兄弟にも相続税がかかるの?』と不安になりますよね。
結論から言うと、配偶者と兄弟姉妹で遺産4000万円を相続するケースの相続税は0円です。兄弟の人数ごとの計算と、財産が増えた時に兄弟だけ税額が重くなる理由を見ていきます。
配偶者と兄弟姉妹で遺産4000万円なら相続税は0円?
課税価格の合計が4000万円なら、兄弟姉妹が1人でも基礎控除4,200万円の内側です。相続税は0円で、特例を使わずに0円なら申告もいりません。
法定相続分は、配偶者が4分の3、兄弟姉妹が4分の1です。兄弟が2人なら4分の1を2人で分けるので、8分の1ずつになります。
基礎控除は「3,000万円+600万円×法定相続人の数」です。兄弟の人数で次のように変わります。
| ケース | 法定相続人 | 基礎控除 | 4,000万円と比べると |
|---|---|---|---|
| 配偶者と兄弟1人 | 2人 | 4,200万円 | 200万円下回る |
| 配偶者と兄弟2人 | 3人 | 4,800万円 | 800万円下回る |
| 配偶者と兄弟3人 | 4人 | 5,400万円 | 1,400万円下回る |
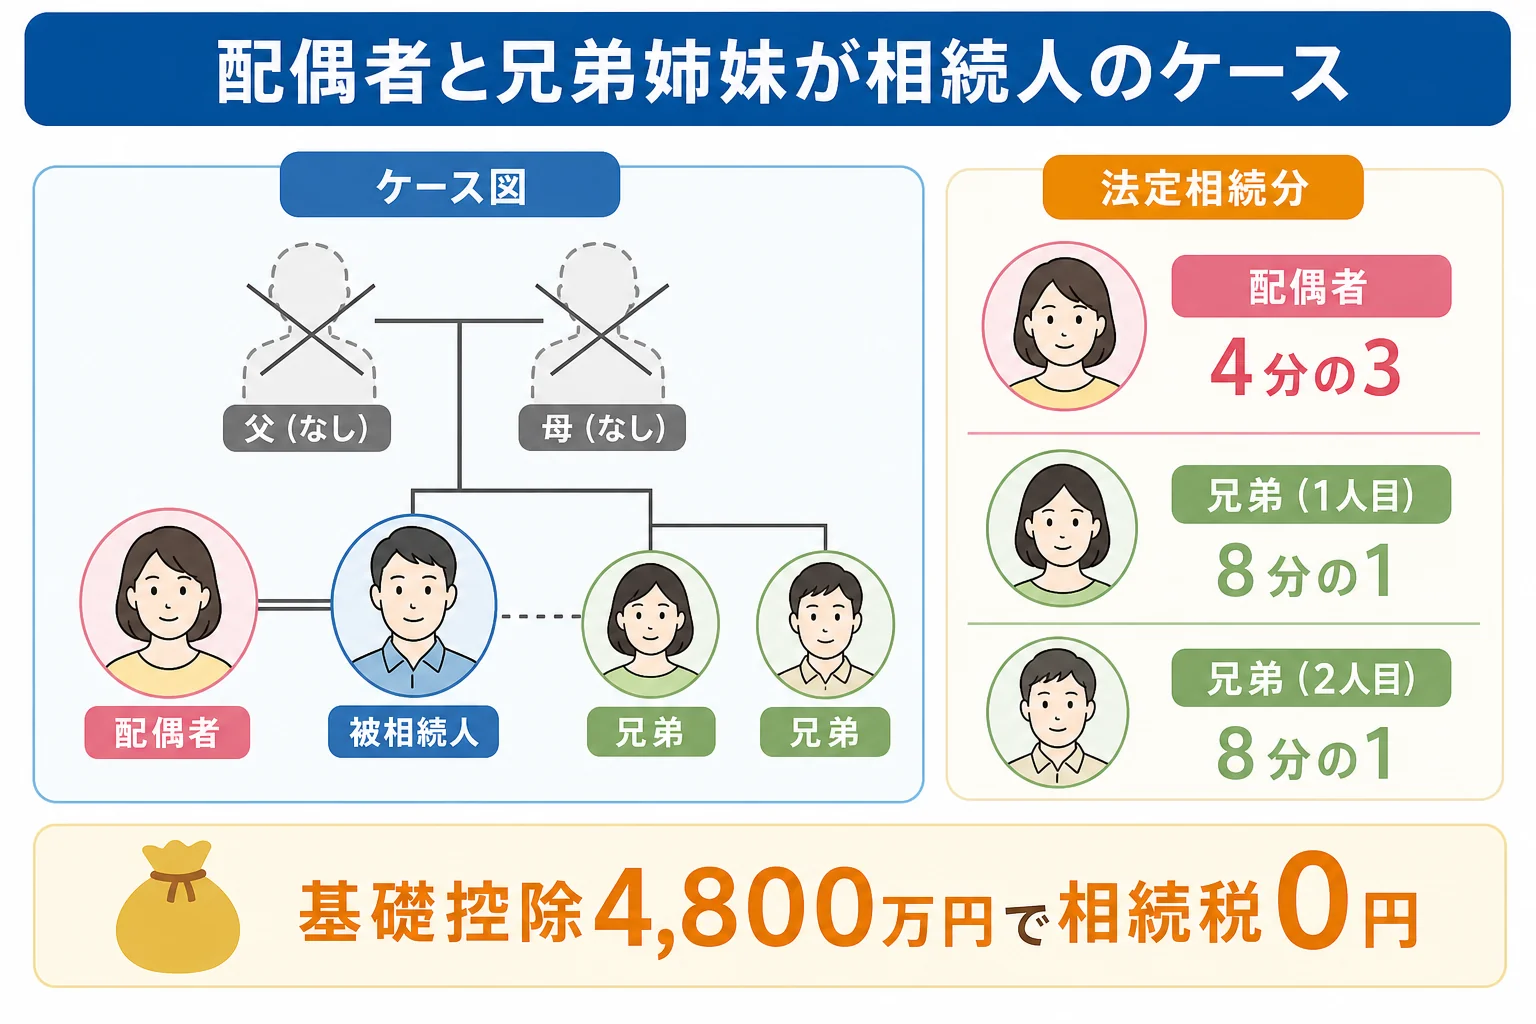
兄弟2人のケースで、計算の流れを並べるとこうなります。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 4,000万円 |
| 基礎控除(3人) | 4,800万円 |
| 課税遺産総額 | 0円 |
| 法定相続分ごとの税額 | 配偶者0円・兄弟それぞれ0円 |
| 相続税の総額 | 0円 |
| 各人の納付額 | 全員0円 |
兄弟が先に亡くなっている場合は、その子ども(甥・姪)が代わりに相続人になります。例えば兄弟2人のうち1人が亡くなっていて、その子が2人いれば、相続人は配偶者・兄弟1人・甥姪2人の4人です。基礎控除は5,400万円まで広がります。
遺産が5000万円・6000万円なら兄弟の税額は?
『自宅の評価次第では4000万円を超えるかも』という方も多いはずです。財産が増えた時の税額を、法定相続分どおりに分けた前提で比べます。
| ケース | 相続税の総額 | 配偶者の納付額 | 兄弟姉妹の納付額 |
|---|---|---|---|
| 5,000万円・兄弟2人 | 20万円 | 0円 | 3万円ずつ(計6万円) |
| 5,000万円・兄弟1人 | 80万円 | 0円 | 24万円 |
| 6,000万円・兄弟2人 | 120万円 | 0円 | 18万円ずつ(計36万円) |
| 6,000万円・兄弟1人 | 197万5,000円 | 0円 | 59万2,500円 |
兄弟姉妹の税額には2割加算がかかっています。配偶者や子・親以外が財産を受け取ると、税額が2割増しになる決まりなんです。
例えば5,000万円・兄弟1人のケースだと、兄弟の分は本来20万円です。そこに2割が上乗せされて24万円になります。
「同じ相続人なのに、兄弟だけ多く払うんですか?」<br>「はい。兄弟姉妹が受け取った分は、2割増しで計算する決まりなんです」
次に、分け方を変えた時の違いです。6,000万円・兄弟2人で比べてみます。
| 分け方 | 納付額の合計 | 注意すること |
|---|---|---|
| 法定相続分どおり | 36万円 | 兄弟は2割加算込みで18万円ずつ |
| 配偶者が全部を取得 | 0円 | 申告は必要。兄弟の同意か遺言がいる |
遺言で配偶者に全部渡すことはできる?
実は、このケースは遺言がとても効く家族の形です。兄弟姉妹には遺留分がありません。
そのため「全財産を妻に相続させる」という遺言があれば、兄弟姉妹は取り分を請求できないんです。配偶者は税額軽減で0円になり、兄弟の2割加算も出てきません。
『遺言が無かったら?』という場合は、配偶者と兄弟姉妹で遺産分割協議をします。協議は相続人全員の合意が必要です。
例えば、こんな会話から始まることが多いです。
「預金を解約するのに、義理のお兄さんの実印もいるんですか?」<br>「はい。遺言が無いと、兄弟姉妹も含めた全員の合意が必要なんです」
遠方に住む兄弟や、ほとんど会ったことのない甥姪が加わると、書類を集めるだけで時間がかかります。申告がいらない4000万円のケースでも、ここでつまずく方が少なくありません。
- 自宅の土地に小規模宅地等の特例を使って、4,000万円まで下がった
- 配偶者の税額軽減を使って0円にした
- 生命保険金の非課税枠(500万円×法定相続人の数)を使う前の金額は、基礎控除を超えている
最後の項目は、非課税枠を引いた後の課税価格で判定します。ただ、名義預金や亡くなる前の贈与が見つかると財産は増えるので、集計は丁寧に進めておきましょう。
計算の進め方は家族構成と財産を入れて相続税を自分で計算する方法に、人数別の控除額は相続人の人数ごとの基礎控除の早見表にまとめています。
兄弟が1人で余裕が200万円しかない場合や、甥姪まで含めて相続人が多い場合は、税理士に頼むと話が早く進みます。財産の集計と申告の要否の判断をまとめて任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
兄弟姉妹が相続放棄したら、配偶者がすべて相続しますか?
兄弟姉妹が全員放棄すれば、配偶者だけが相続人になります。基礎控除の人数は放棄した人も数えるので、控除額は減りません。
甥や姪が相続人になった時も2割加算はかかりますか?
かかります。兄弟姉妹と同じく、甥姪が受け取った分の税額も2割増しです。
亡くなった人の兄弟と、配偶者の兄弟はどちらが相続人ですか?
相続人になるのは亡くなった人の兄弟姉妹です。配偶者側の兄弟姉妹は相続人になりません。
まとめ
- 配偶者と兄弟姉妹で遺産4000万円なら、兄弟1人でも相続税は0円
- 法定相続分は配偶者4分の3、兄弟姉妹4分の1
- 財産が増えると兄弟の税額には2割加算がかかる
- 兄弟姉妹には遺留分が無いので、遺言で配偶者に全部渡せる
- 特例や配偶者の税額軽減で0円にした時は申告が必要