当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫婦に子どもがいなくて、夫の両親もすでに他界している。この状態で夫が亡くなると、妻と一緒に相続人になるのは夫のきょうだいです。
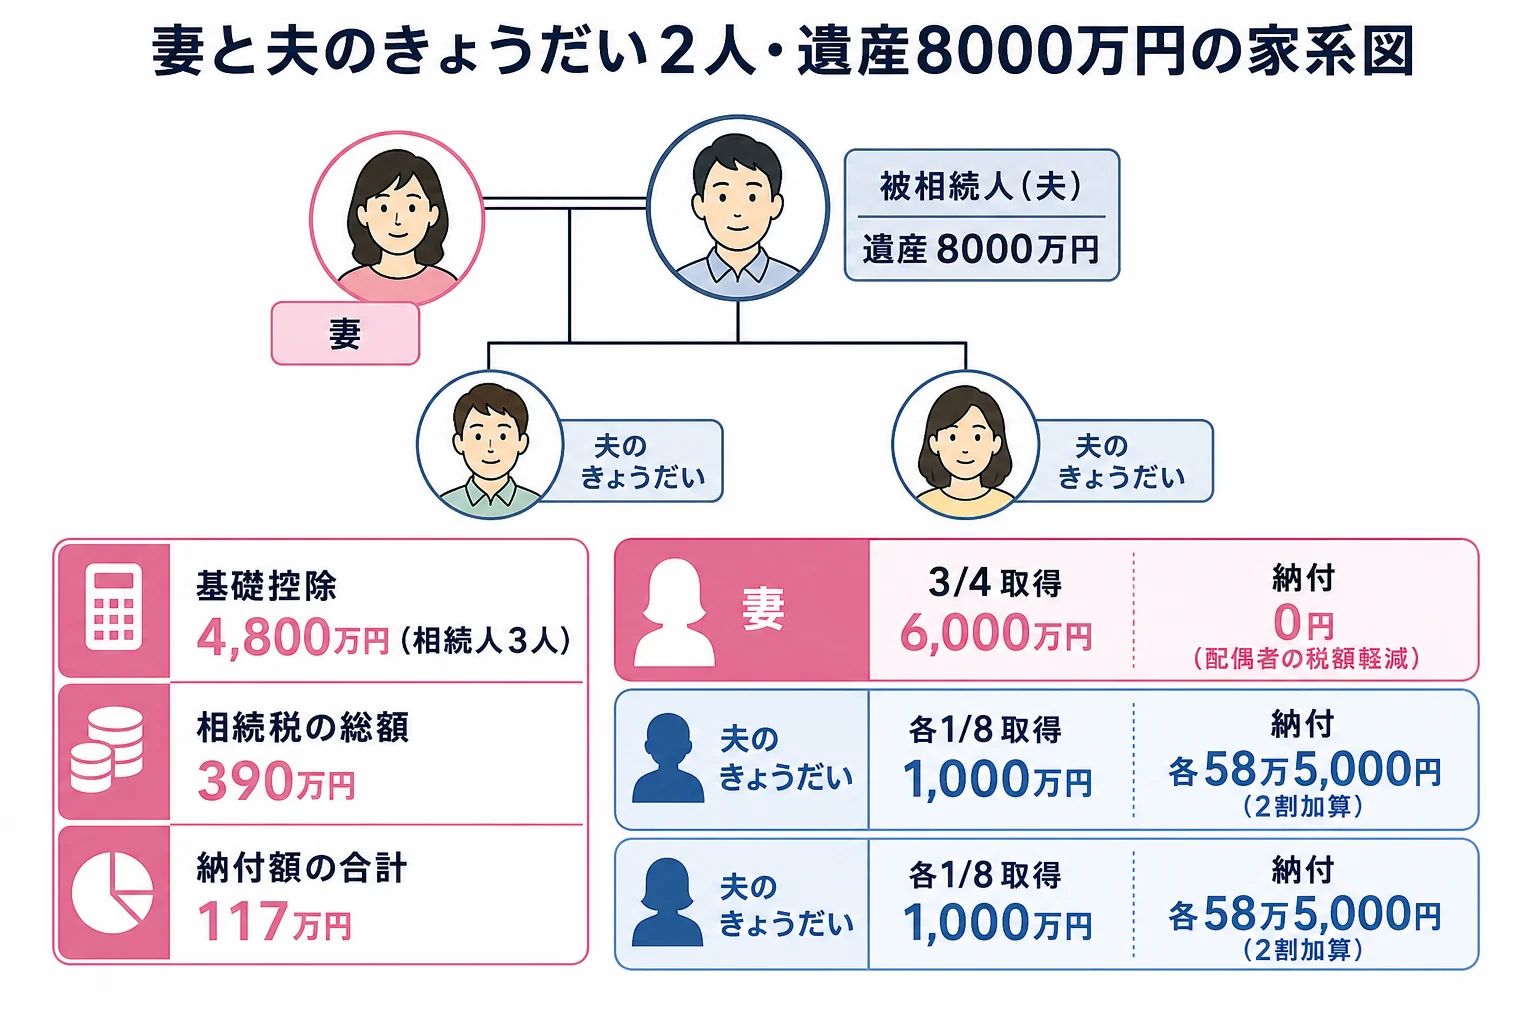
遺産が8,000万円あると『さすがに税金はかかるよね、いくらなんだろう』と気になりますよね。結論から言うと、きょうだい2人で法定相続分どおりに分けた場合、妻の納付は0円、きょうだいは1人58万5,000円です。
ここでは、計算の流れを1行ずつ見たうえで、きょうだいの人数や分け方を変えたケースと比べていきます。
妻と夫のきょうだい2人で8,000万円なら税金はいくら?
相続人は妻と夫のきょうだい2人の計3人。基礎控除は4,800万円で、相続税の総額は390万円です。妻3/4・きょうだい各1/8で分けると、妻は配偶者の税額軽減で0円、きょうだいは2割加算がついて各58万5,000円になります。
8,000万円は、借入金や葬式費用、非課税になる分を差し引いた後の「課税価格の合計」として計算しています。
計算の流れはこうなります。
| 計算のステップ | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 8,000万円 | 債務・葬式費用を引いた後 |
| 基礎控除 | 4,800万円 | 3,000万円 + 600万円 × 3人 |
| 課税遺産総額 | 3,200万円 | 8,000万円 − 4,800万円 |
| 妻の法定相続分(3/4)にかかる税額 | 310万円 | 2,400万円 × 15% − 50万円 |
| きょうだい1人の法定相続分(1/8)にかかる税額 | 40万円 | 400万円 × 10% |
| 相続税の総額 | 390万円 | 310万円 + 40万円 × 2人 |
| 妻の納付額 | 0円 | 按分292万5,000円を配偶者の税額軽減で0円に |
| きょうだい1人の納付額 | 58万5,000円 | 按分48万7,500円 × 1.2(2割加算) |
| 納付額の合計 | 117万円 | きょうだい2人分 |
きょうだいは配偶者・子・親のどれにもあたらないので、受け取った分の税額が2割増しになります。ここが子どもや親が相続する時との大きな違いなんです。
きょうだいが1人・3人だったら?親が健在だったら?
同じ8,000万円でも、誰が相続人になるかで基礎控除も税率も動きます。法定相続分どおりに分けた場合で比べてみましょう。
| ケース | 基礎控除 | 相続税の総額 | 妻以外の1人あたり納付額 | 納付額の合計 |
|---|---|---|---|---|
| 妻+きょうだい1人 | 4,200万円 | 472万5,000円 | 141万7,500円 | 141万7,500円 |
| 妻+きょうだい2人 | 4,800万円 | 390万円 | 58万5,000円 | 117万円 |
| 妻+きょうだい3人 | 5,400万円 | 307万4,800円 | 30万7,400円 | 92万2,200円 |
| 妻+夫の両親2人 | 4,800万円 | 376万6,500円 | 62万7,700円 | 125万5,400円 |
『きょうだいが増えるほど、取り分も税金も増えるのでは?』と思われがちですが、実は逆です。人数が増えると基礎控除が600万円ずつ大きくなり、合計の納付額は下がっていきます。
親が健在なら、相続人は妻と親になり、きょうだいは相続人になりません。親は2割加算の対象外ですが、法定相続分が1/3と大きいため、合計はきょうだい2人のケースより少し多くなります。
きょうだいがすでに亡くなっていれば、その子ども(甥・姪)が代わりに相続人です。甥・姪も2割加算の対象になります。
分け方を変えると、きょうだいの税金はどう変わる?
妻が多めに受け取るほど、全体の納付額は小さくなります。妻の取得分は配偶者の税額軽減で0円になるからです。
| 分け方(きょうだい2人) | 妻の取得 | きょうだい1人の取得 | きょうだい1人の納付額 | 納付額の合計 |
|---|---|---|---|---|
| 法定相続分どおり | 6,000万円 | 1,000万円 | 58万5,000円 | 117万円 |
| きょうだいに500万円ずつ | 7,000万円 | 500万円 | 29万2,500円 | 58万5,000円 |
| 妻が全部(話し合いか遺言) | 8,000万円 | 0円 | 0円 | 0円 |
話し合いの場では、こんなやり取りになることもあります。
「兄の財産なんだから、私たちにも権利はあるはずよね」
「住まいも預金も、これからの生活に使いたいんです」
ただ、遺言で「全財産を妻に」と書いてあれば、きょうだいには遺留分が無いので、後から取り分を請求されることはありません。遺言が無い時は、きょうだい全員の合意で分け方を決めます。
ここで1つ注意があります。このケースには子どもがいないので、妻が受け取った財産は、将来妻が亡くなった時に妻側の親族へ渡ります。二次相続の税額は妻側の家族構成で決まるので、夫側の話し合いとは切り離して考えておきましょう。
妻が0円でも、配偶者の税額軽減は申告して初めて使えます。期限は亡くなった日の翌日から10か月以内です。『払う税金が無いなら放っておいていいのでは』と思いがちですが、課税価格が基礎控除を超えているので申告書の提出は欠かせません。
自宅の土地を妻が相続するなら、小規模宅地等の特例で330㎡まで評価額を80%減らせる可能性もあります。要件を満たすかは税理士に確認を。
夫のきょうだいが遠方に住んでいる、甥や姪まで相続人に入っている、土地の評価が絡む。こうしたケースは、申告と書類集めを税理士に任せると妻の負担がぐっと軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
配偶者がいないきょうだいだけの相続は兄弟姉妹2人で8,000万円を相続するケース、親が健在なケースは配偶者と親で8,000万円を相続するケースで計算しています。
よくある質問
子どもがいないなら、夫の財産は全部妻のものになりませんか?
遺言が無ければ、夫の親が健在なら親、親がいなければ夫のきょうだいも相続人になります。妻が全部受け取るには、相続人全員の合意か遺言が必要です。
きょうだいの相続税は誰が払いますか?
財産を受け取ったきょうだい本人が納めます。2割加算の対象なので、按分した税額の1.2倍になります。
妻が全部相続して税額0円なら、申告しなくていいですか?
配偶者の税額軽減を使うには申告が必要です。課税価格の合計8,000万円は基礎控除4,800万円を超えているので、10か月以内に申告書を出しておきましょう。
まとめ
- 妻と夫のきょうだい2人なら基礎控除4,800万円、相続税の総額は390万円
- 法定相続分どおりなら妻0円、きょうだいは2割加算で各58万5,000円
- きょうだいが1人なら141万7,500円、3人なら1人30万7,400円
- 妻が多く受け取るほど合計は下がり、全部なら0円。それでも申告は必要
家族構成を入れ替えて自分で試算したい時は相続税の計算を自分でやる手順も使ってみてください。