当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どものいない夫婦で夫が亡くなり、妻と夫の両親が相続人になる。『義理の両親とお金の話をするのは気が重い…』という方も多いはずです。
結論から言うと、遺産8000万円を法定相続分どおりに分けると、相続税の総額は376万6,500円です。妻は配偶者の税額軽減で0円、夫の両親が62万7,700円ずつ納めます。ここでは計算の中身と、親が1人の場合や、妻が多めに取る場合の違いを見ていきます。
配偶者と親で遺産8000万円なら、相続税はいくら?
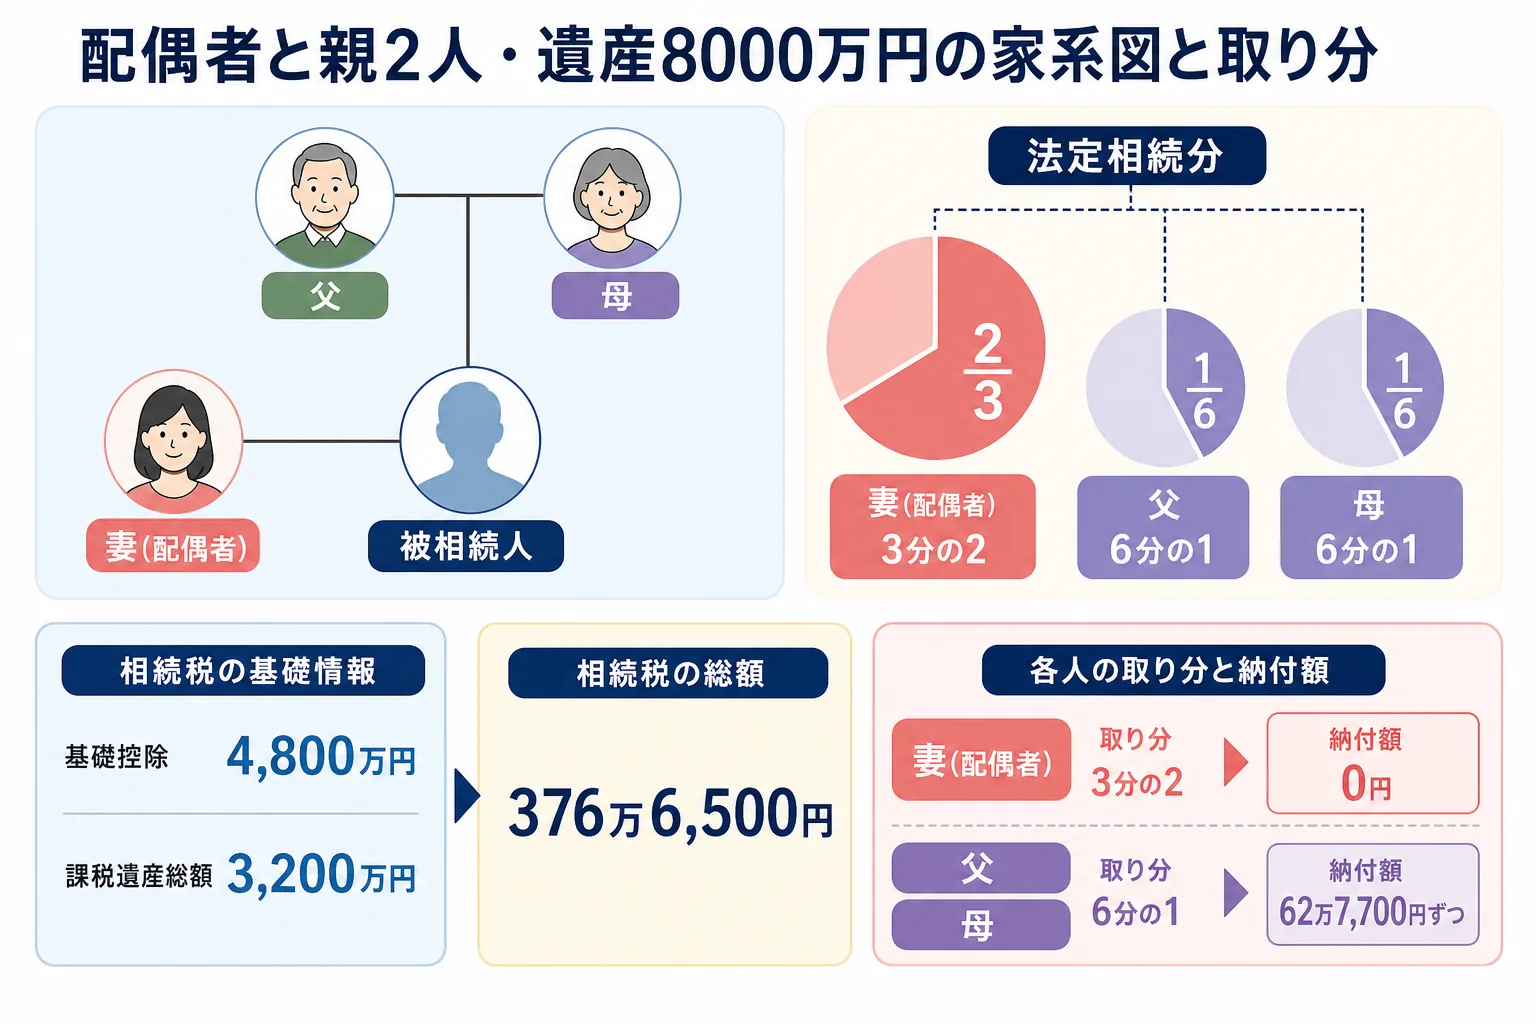
相続人は妻と夫の父母の3人で、基礎控除は4,800万円です。相続税の総額は376万6,500円。法定相続分どおりなら妻は0円、親2人が62万7,700円ずつで、家族の納付額は合計125万5,400円です。
子がいないと、亡くなった人の親が相続人になります。この時の法定相続分は、配偶者が3分の2、親が残りの3分の1を2人で分けて6分の1ずつです。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 法定相続分で分けた額 | 妻2,133万3,000円・親533万3,000円ずつ(千円未満切捨て) |
| 法定相続分ごとの税額 | 妻269万9,950円(税率15%)・親53万3,300円ずつ(税率10%) |
| 相続税の総額 | 376万6,500円(百円未満切捨て) |
| 実際の取得額(法定相続分どおり) | 妻5,333万3,333円・親1,333万3,333円ずつ |
| 各人の納付額 | 妻0円・親62万7,700円ずつ |
親は一親等の血族なので、2割加算はかかりません。ここは兄弟姉妹が相続人になる場合との大きな違いです。
親が1人だけの場合は?
夫の父がすでに亡くなり、母だけが健在というケースもありますよね。相続人が1人減るので、基礎控除は4,200万円になります。
| ケース | 基礎控除 | 相続税の総額 | 親の納付額(法定相続分どおり) |
|---|---|---|---|
| 親2人が健在 | 4,800万円 | 376万6,500円 | 62万7,700円ずつ(合計125万5,400円) |
| 親1人だけ健在 | 4,200万円 | 469万9,800円 | 156万6,600円 |
| 親も亡くなっていて兄弟姉妹2人 | 4,800万円 | 390万円 | 58万5,000円ずつ(2割加算込み) |
3行目のように親が2人とも亡くなっていると、夫の兄弟姉妹が相続人になり、2割加算がかかります。詳しくは配偶者と兄弟姉妹で遺産8000万円を相続するケースで計算しています。
妻が多めに受け取ったら、トータルの税金は減る?
『妻が全部相続すれば、今回は税金ゼロでしょ?』と考えがちです。ただ、子のいない妻が亡くなった時は、妻の兄弟姉妹などが相続人になることがあります。その時は2割加算がかかるんです。
妻の両親はすでに亡く、妻の兄弟姉妹2人が二次相続の相続人になる前提で比べました。妻自身の財産は無く、金額も変わらないものとしています。
| 妻の取り分 | 今回の納付額(親2人の合計) | 二次相続の税額(2割加算込み) | 2回の合計 |
|---|---|---|---|
| 全部(8,000万円) | 0円 | 564万円 | 564万円 |
| 6分の5(6,666万6,666円) | 62万7,600円 | 323万9,800円 | 386万7,400円 |
| 3分の2(法定相続分) | 125万5,400円 | 135万9,800円 | 261万5,200円 |
| 2分の1(4,000万円) | 188万3,200円 | 0円 | 188万3,200円 |
この前提だと、妻に集めるほど2回の合計は重くなります。ただし、親が受け取った財産は、親が亡くなった時にまた相続税の計算に入ります。この表には、その分は入れていません。
「お義母さんたちにも分けるの?」<br>「法律上の相続人だからね。ただ、いくらずつにするかは話し合いで決められるよ」
親が10年以内に亡くなった場合は、相次相続控除で前回の相続税の一部を差し引けることがあります。妻の老後資金と、親の年齢の両方を見て決めたいところです。
自宅の土地に特例を使うと、いくら下がる?
妻が夫と住んでいた自宅の土地を相続するなら、小規模宅地等の特例を確認しておきましょう。配偶者が取得する場合は、330㎡まで評価額が80%減ります。
例えば、自宅の土地の評価額が2,000万円なら1,600万円減って、課税価格の合計は6,400万円です。
| ケース | 課税価格の合計 | 相続税の総額 | 親の納付額(法定相続分どおり) |
|---|---|---|---|
| 特例を使わない | 8,000万円 | 376万6,500円 | 62万7,700円ずつ |
| 自宅の土地に特例を使う | 6,400万円 | 163万3,100円 | 27万2,100円ずつ |
特例も配偶者の税額軽減も、申告して初めて使えます。亡くなった日の翌日から10か月以内に申告しておきましょう。要件を満たすかは税理士に確認を。
計算の手順は家族構成と財産を入れて相続税を自分で計算する方法にまとめています。子がいる家族との違いは配偶者と子2人で遺産8000万円を相続するケースと比べてみてください。
義理の両親と分け方を話し合う、二次相続で妻の兄弟姉妹に2割加算がかかる。そんなケースは税理士に入ってもらうと楽です。数字を中立に示してもらえるので、話もしやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
夫の親が相続放棄したらどうなりますか?
親が2人とも放棄すると、夫の兄弟姉妹が相続人になります。基礎控除の人数は放棄が無かったものとして数えるので、妻と親2人の3人分で4,800万円のままです。
遺言で妻に全部渡すことはできますか?
できます。ただし親には遺留分があり、親が請求すれば金銭で支払うことになります。兄弟姉妹には遺留分がありません。
妻が0円なら申告はいりませんか?
配偶者の税額軽減を使うには、0円でも申告が必要です。このケースは親の納付額もあるので、申告は省けません。
まとめ
- 配偶者と親2人で遺産8000万円なら、基礎控除は4,800万円
- 相続税の総額376万6,500円、法定相続分どおりなら親が62万7,700円ずつ
- 親が1人だけだと基礎控除4,200万円、総額469万9,800円
- 妻に全部集めると、二次相続で妻の兄弟姉妹に2割加算がかかる
- 自宅の土地2,000万円に特例を使えば、総額163万3,100円まで下がる