当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
独身だった兄や姉が亡くなり、親もすでにいない。そうなると、残された財産を受け継ぐのはきょうだいです。
『兄弟なら子どもと同じくらいの税金で済むのかな』と思う方も多いはずです。結論から言うと、きょうだい2人で8,000万円を半分ずつ相続すると、1人282万円、2人で564万円を納めます。子ども2人が同じ額を相続した時より94万円多い計算です。
その差がどこから来るのか、ケースを並べて見ていきます。
きょうだい2人で8,000万円なら、1人いくら払う?
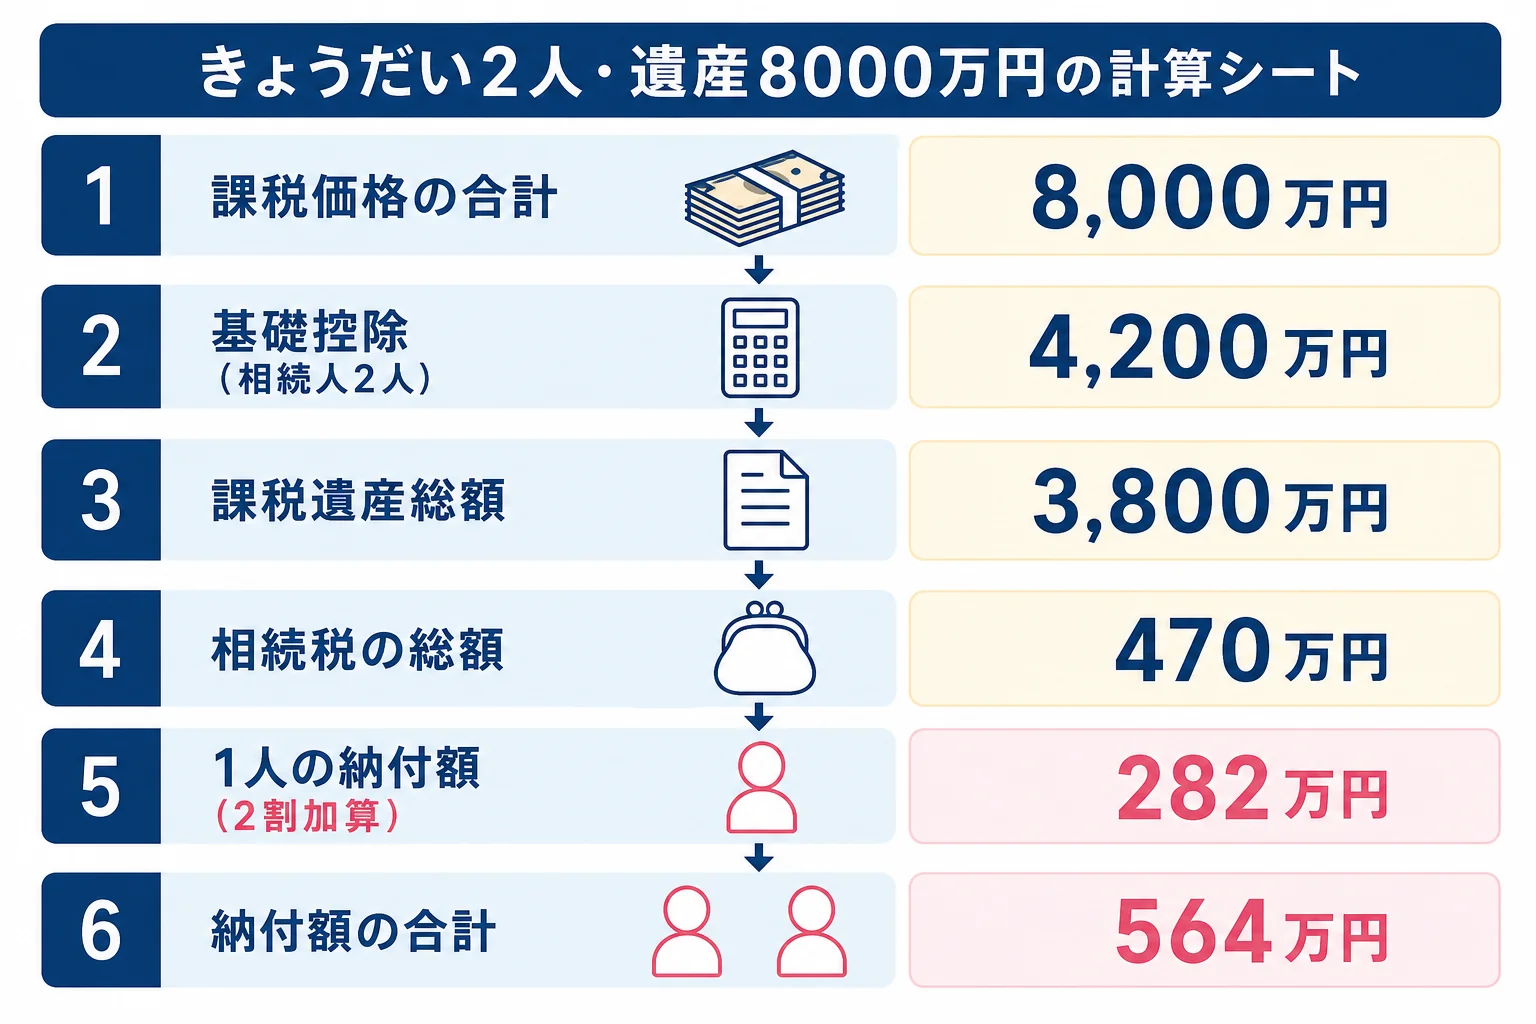
相続人はきょうだい2人。基礎控除は4,200万円、相続税の総額は470万円です。半分ずつ受け取ると按分した税額は1人235万円ですが、きょうだいは2割加算の対象なので1人282万円になります。
8,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」です。計算の流れを全部並べるとこうなります。
| 計算のステップ | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 8,000万円 | 債務・葬式費用を引いた後 |
| 基礎控除 | 4,200万円 | 3,000万円 + 600万円 × 2人 |
| 課税遺産総額 | 3,800万円 | 8,000万円 − 4,200万円 |
| きょうだい1人の法定相続分(1/2)にかかる税額 | 235万円 | 1,900万円 × 15% − 50万円 |
| 相続税の総額 | 470万円 | 235万円 × 2人 |
| きょうだい1人の納付額 | 282万円 | 按分235万円 × 1.2(2割加算) |
| 納付額の合計 | 564万円 | 2人分 |
2割加算は、配偶者・子・親以外の人が財産を受け取った時にかかる上乗せです。きょうだいだけで相続するケースでは、受け取る全員にかかるのが特徴なんです。
子2人が相続する場合や、きょうだいの人数でどう違う?
同じ8,000万円で、相続人を入れ替えて比べてみます。どれも法定相続分どおりに分けた場合です。
| ケース | 基礎控除 | 相続税の総額 | 1人あたり納付額 | 納付額の合計 |
|---|---|---|---|---|
| きょうだい1人 | 3,600万円 | 680万円 | 816万円 | 816万円 |
| きょうだい2人 | 4,200万円 | 470万円 | 282万円 | 564万円 |
| きょうだい3人 | 4,800万円 | 329万9,700円 | 131万9,800円 | 395万9,400円 |
| (参考)子2人 | 4,200万円 | 470万円 | 235万円 | 470万円 |
子2人のケースと相続税の総額は同じ470万円です。違いは2割加算だけで、その分の94万円がきょうだいの負担として上乗せされます。
きょうだいが1人だけだと、基礎控除が小さく税率も上がるうえに2割加算がつくので、816万円まで膨らみます。
ここが大事なところです。きょうだいだけで相続する時は、分け方を変えても合計額は変わりません。全員に2割加算がかかり、配偶者の税額軽減のような軽くなる仕組みも無いからです。
| 分け方 | 兄の取得 | 妹の取得 | 兄の納付額 | 妹の納付額 | 合計 |
|---|---|---|---|---|---|
| 半分ずつ | 4,000万円 | 4,000万円 | 282万円 | 282万円 | 564万円 |
| 兄3/4・妹1/4 | 6,000万円 | 2,000万円 | 423万円 | 141万円 | 564万円 |
『実家を継ぐ側が損をするのでは』と心配になるかもしれません。税金の総額が同じなので、分け方は「誰が家を継ぐか」「誰が手続きを担うか」で決めて大丈夫です。
例えばこんな話し合いです。
「実家は私が引き継ぐから、預金は多めに持っていって」
「それでいいよ。税金はそれぞれ受け取った分に応じて払おう」
生命保険金があると、どれだけ変わる?
生命保険金は「500万円 × 法定相続人の数」までが非課税です。きょうだい2人なら1,000万円まで。
例えば、8,000万円のうち1,000万円がきょうだいが受取人の生命保険金だったとします。非課税枠を引くと課税価格は7,000万円になり、計算はこう変わります。
| ケース | 課税価格の合計 | 相続税の総額 | 1人あたり納付額 | 合計 |
|---|---|---|---|---|
| 保険金なし | 8,000万円 | 470万円 | 282万円 | 564万円 |
| 保険金1,000万円(非課税) | 7,000万円 | 320万円 | 192万円 | 384万円 |
『受取人が自分なら関係ない』と思いがちですが、保険金も相続税の計算に入る財産です。非課税枠を使えるのは、相続人が受け取った分だけという点も覚えておきましょう。
きょうだいの相続では、亡くなった人の出生から死亡までに加えて、親の戸籍も集めることになります。手続きをする側も高齢なことが多いですよね。
申告期限は亡くなった日の翌日から10か月以内です。戸籍集めに手間取りそう、不動産がある、甥や姪も相続人に入っている。そんなケースなら、税理士に申告をまとめて頼むと時間の心配が減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
配偶者がいた場合の計算は配偶者と兄弟姉妹で8,000万円を相続するケース、子どもが相続する場合は子2人で8,000万円を相続するケースで確かめられます。
よくある質問
きょうだいのうち1人がすでに亡くなっている時は?
その人の子ども(甥・姪)が代わりに相続人になります。甥・姪の子は代わりに相続しません。甥・姪も2割加算の対象です。
父親だけが同じきょうだい(半血)も同じ取り分ですか?
父母の一方だけが同じきょうだいの法定相続分は、父母の両方が同じきょうだいの1/2です。
きょうだいに遺留分はありますか?
ありません。遺言で特定の人に財産を渡すと書かれていれば、きょうだいは取り分を請求できません。
まとめ
- きょうだい2人なら基礎控除4,200万円、相続税の総額は470万円
- 2割加算がつき、半分ずつなら1人282万円、合計564万円
- 子2人が相続する時より合計で94万円多い
- 分け方を変えても合計は同じ。生命保険金の非課税枠で下がることはある
ほかの家族構成でも試算したい時は相続税の計算を自分でやる手順を参考にしてみてください。