当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が老人ホームに入ってから、実家はしばらく空き家のまま。そのまま親が亡くなり、『住んでいなかった家だから、土地の特例は使えないよね』と思っている方も多いはずです。
結論から言うと、老人ホームにいた親の実家でも、特例を使えるケースはあります。この記事では、入居の状況と誰が相続するかで、結論がどう変わるかを見ていきます。
老人ホームに入っていた親の実家でも、特例は使える?
親が亡くなる直前に要介護認定か要支援認定を受けていて、老人ホームなどに入居していた場合、実家は「親が住んでいた家」として扱われます。そのうえで、入居後に実家を人に貸したり事業に使ったりしておらず、相続する人が配偶者・同居していた家族・家なき子の要件を満たせば、小規模宅地等の特例を使える可能性があります。
小規模宅地等の特例は、亡くなった人が住んでいた土地の評価を、330㎡まで80%減らせる制度です。
本来は「亡くなった時に住んでいた家」が対象なので、老人ホームに移った親の実家は外れそうに見えますよね。ただ、介護が必要になって施設に移るのは、本人が望んだ引っ越しとは違います。そこで、一定の要件を満たせば、施設に入る直前まで住んでいた実家を対象にできるんです。
出典: 国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例
入居の状況で、どこを確認すればいい?
『うちの親は認定を受けていたかな?』と不安になった方もいますよね。まずは次の項目を確かめてみてください。
- 亡くなる直前に、要介護認定か要支援認定を受けていた
- 入居していたのが、特別養護老人ホーム・有料老人ホーム・サービス付き高齢者向け住宅・認知症の人のグループホームなど、法律で決められた施設だった
- 施設に入る直前まで、実家に住んでいた
- 入居した後、実家を人に貸したり、事業に使ったりしていない
- 入居した後、親と生計が別の人が新しく実家に住み始めていない
ここが大事なところです。認定は、入居した時ではなく、亡くなる直前の時点で受けていたかで判断されます。入居した時は自立していて、後から認定を受けたケースでも対象になりえます。
逆に、空いた実家を賃貸に出していた場合は、その部分は外れてしまいます。
例えば、こんな会話をしたことはありませんか。
「空き家にしておくのはもったいないから、誰かに貸そうか」
「家賃が入れば、ホームの費用の足しになるね」
気持ちはよく分かります。ただ、貸した時点で特例の対象から外れることがあるので、相続税の面では慎重に考えたいところです。
誰が相続するかで、結論はこう変わる
実家が「親が住んでいた家」と認められても、それで終わりではありません。次に、実家の土地を相続する人が要件を満たすかを見ます。
| ケース | 特例は使える? | 理由・注意 |
|---|---|---|
| 父が老人ホームで亡くなり、実家に残っていた母が相続 | 使える | 配偶者には相続する人ごとの要件がない |
| 母が老人ホームで亡くなり(父は先に死亡)、入居前から実家で同居していた長男が相続 | 使える可能性あり | 申告期限まで実家に住み続け、土地を持ち続けることが条件 |
| 母が老人ホームで亡くなり(父は先に死亡)、賃貸住まいの長女が相続 | 使える可能性あり | 家なき子の要件(3年以内に自分や親族の持ち家に住んでいない等)を満たすか確認 |
| 母が老人ホームで亡くなり(父は先に死亡)、持ち家に住む長女が相続 | 使えない | 同居も家なき子にも当たらない |
| 入居後に実家を他人に貸していた | 使えない | 居住用として扱われなくなる |
| 入居時に要介護認定がなく、亡くなるまで認定を受けなかった | 使えない | 亡くなる直前の認定が要件 |
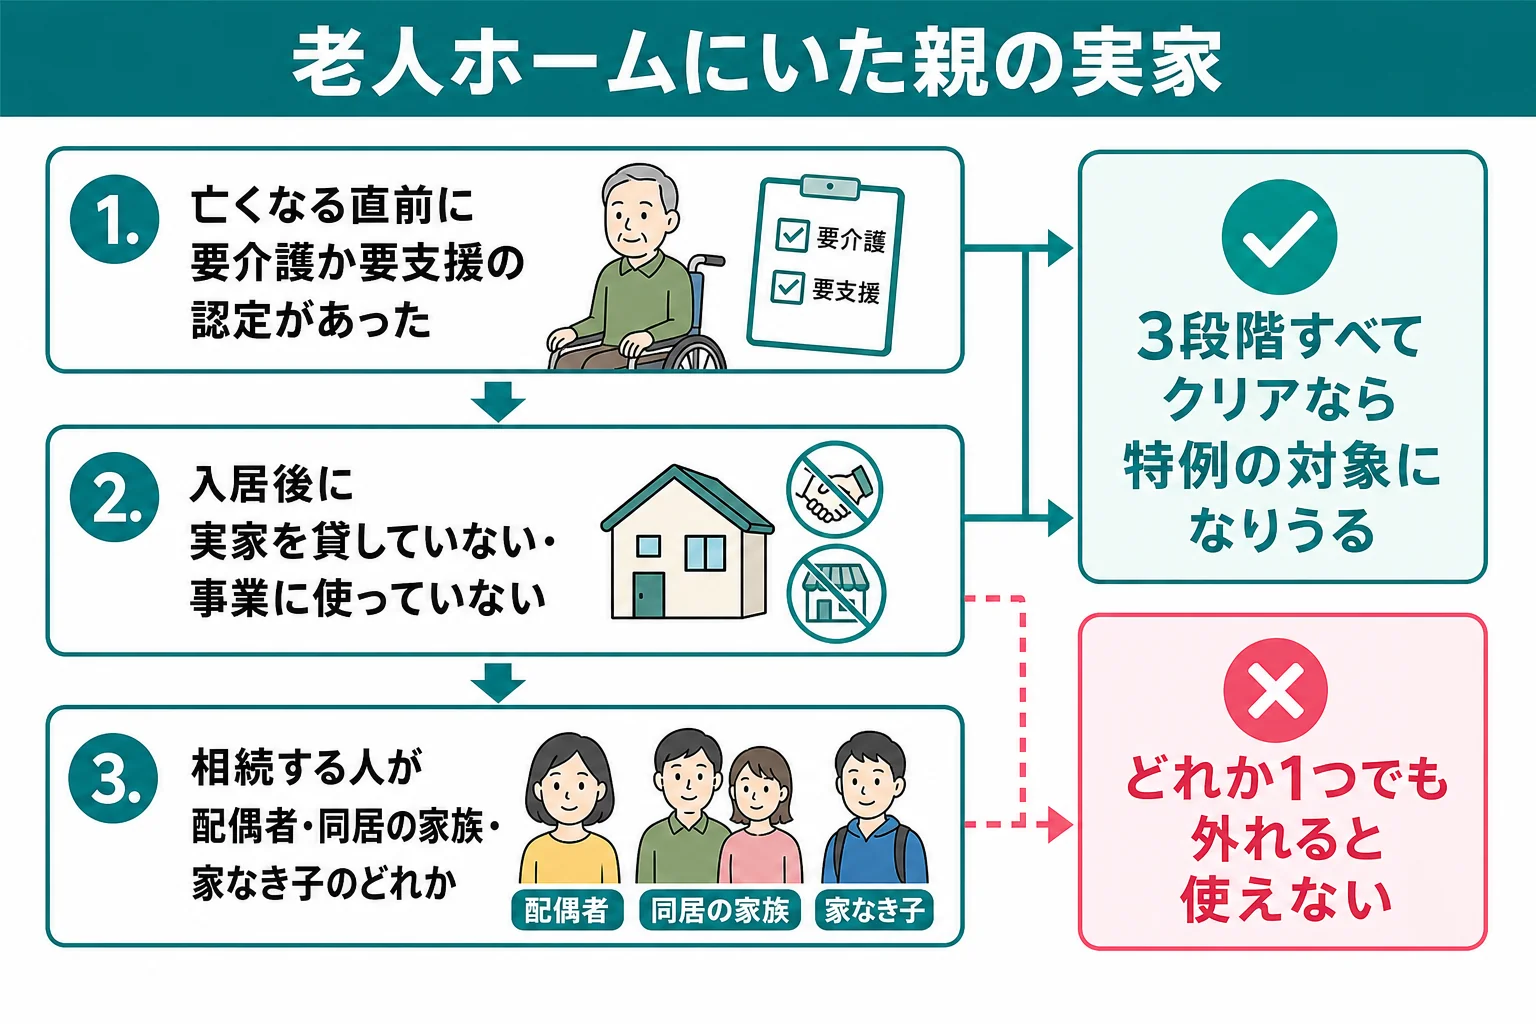
見落としやすいのは4つ目のケースです。施設入居の要件をクリアしていても、相続する子が持ち家に住んでいれば、特例は使えません。
『それなら、施設に入る前に一緒に住んでいた家族がいれば?』と思いますよね。入居前から同居していた子が、そのまま実家に住み続けている場合は、同居親族として扱われる可能性があります。
別居の子が相続する場合の考え方は、親と同居していない子が実家を相続した時に特例は使えるかで詳しく見られます。
特例が使えるかどうかで、相続税はいくら違う?
例えば、母が老人ホームで亡くなり(父は先に死亡)、一人娘の長女が相続するケースです。母は亡くなる直前に要介護認定を受けていて、実家は空き家のままでした。
- 実家の土地 4,000万円(330㎡以内)
- 実家の建物と預貯金など 5,000万円
| 項目 | 長女が賃貸住まい(家なき子) | 長女が持ち家住まい |
|---|---|---|
| 土地の評価 | 800万円(80%減額) | 4,000万円 |
| 課税価格の合計 | 5,800万円 | 9,000万円 |
| 基礎控除(相続人1人) | 3,600万円 | 3,600万円 |
| 課税遺産総額 | 2,200万円 | 5,400万円 |
| 相続税 | 280万円 | 920万円 |
同じ実家・同じ財産でも、長女の住まいによって相続税は280万円と920万円に分かれます。差は640万円です。
老人ホームの入居一時金を払ったあとで預貯金が減っている場合でも、実家の土地の評価は大きいままです。特例が使えるかどうかで、納める額がここまで変わるんです。
特例を使うには、相続税の申告が要ります。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
施設入居の特例では、要介護認定などを受けていたことが分かる書類や、施設に入居していたことが分かる書類を添付します。介護保険の被保険者証のコピーなどを、早めに探しておきましょう。
実家の土地が大きい、入居後に実家の一部を使っていた、相続人のうち誰が要件を満たすか分からない、という場合は、分け方を決める前に税理士に確認してもらうと安心です。要件を満たすかどうかの最終判断も、税理士に確認してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
実家を売るなら、別の特例も比べておこう
親が老人ホームに入っていた実家を売る場合は、売った時の所得税の特例(空き家の3,000万円控除)も対象になることがあります。こちらも、要介護認定などを受けて施設に入っていたことや、入居後に実家を貸していないことが条件です。
ただし、相続税の申告期限より前に売ると、同居の子や家なき子は小規模宅地等の特例を使えません。
「どっちの特例を優先したほうが得なの?」
こう迷ったら、相続税と売った時の税金を両方計算して比べてみましょう。空き家の特例の判定は、相続した実家を売る時に3000万円控除が使えるかの判定表にまとめています。
自分の取り分そのものを先に知りたい方は、家族構成から取り分を計算する方法から見てみてください。
よくある質問
老人ホームに入った時に要介護認定を受けていなくても、特例は使えますか?
亡くなる直前に要介護認定か要支援認定を受けていれば、対象になりえます。認定は入居した時点ではなく、亡くなる直前で判断されます。
入居中、実家に子どもが引っ越して住み始めていた場合はどうなりますか?
親と生計が別の人が新しく住み始めた場合は、実家が親の住まいとして扱われなくなります。生計が同じ家族なら扱いが変わるので、税理士に確認してみてください。
特例を使えば相続税が0円になる場合も、申告は必要ですか?
必要です。小規模宅地等の特例は申告して初めて使えるので、税額が0円でも期限内に申告しておきましょう。
まとめ
- 亡くなる直前に要介護認定か要支援認定を受けて老人ホームなどにいた場合、実家は親が住んでいた家として扱われる
- 入居後に実家を貸したり、生計が別の人が住み始めたりすると対象外になる
- そのうえで、相続する人が配偶者・同居の家族・家なき子の要件を満たす必要がある
- 例のケースでは、特例の有無で相続税が280万円と920万円に分かれた