当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続が終わってから『あの時こうしておけばよかった』と振り返る人は少なくありません。ただ、後悔のきっかけを並べてみると、実はパターンはかなり似ているんです。
結論から言うと、多いのは「期限を知らなかった」「申告は要らないと思い込んだ」「とりあえずで決めた」の3つから生まれる失敗です。
この記事では、よくある5つの失敗をケースで見て、それぞれ事前に何をしておけば防げたのかを確かめていきます。
相続で後悔した人は、どこでつまずいている?
後悔の多くは、相続放棄の3か月、相続税の申告の10か月、相続登記の3年という期限を知らずに過ぎてしまったことと、「税金0円なら申告不要」「共有にしておけば公平」といった思い込みから生まれます。どれも親が元気なうちの聞き取りと、亡くなった直後の財産の確認で防げることが多い失敗です。
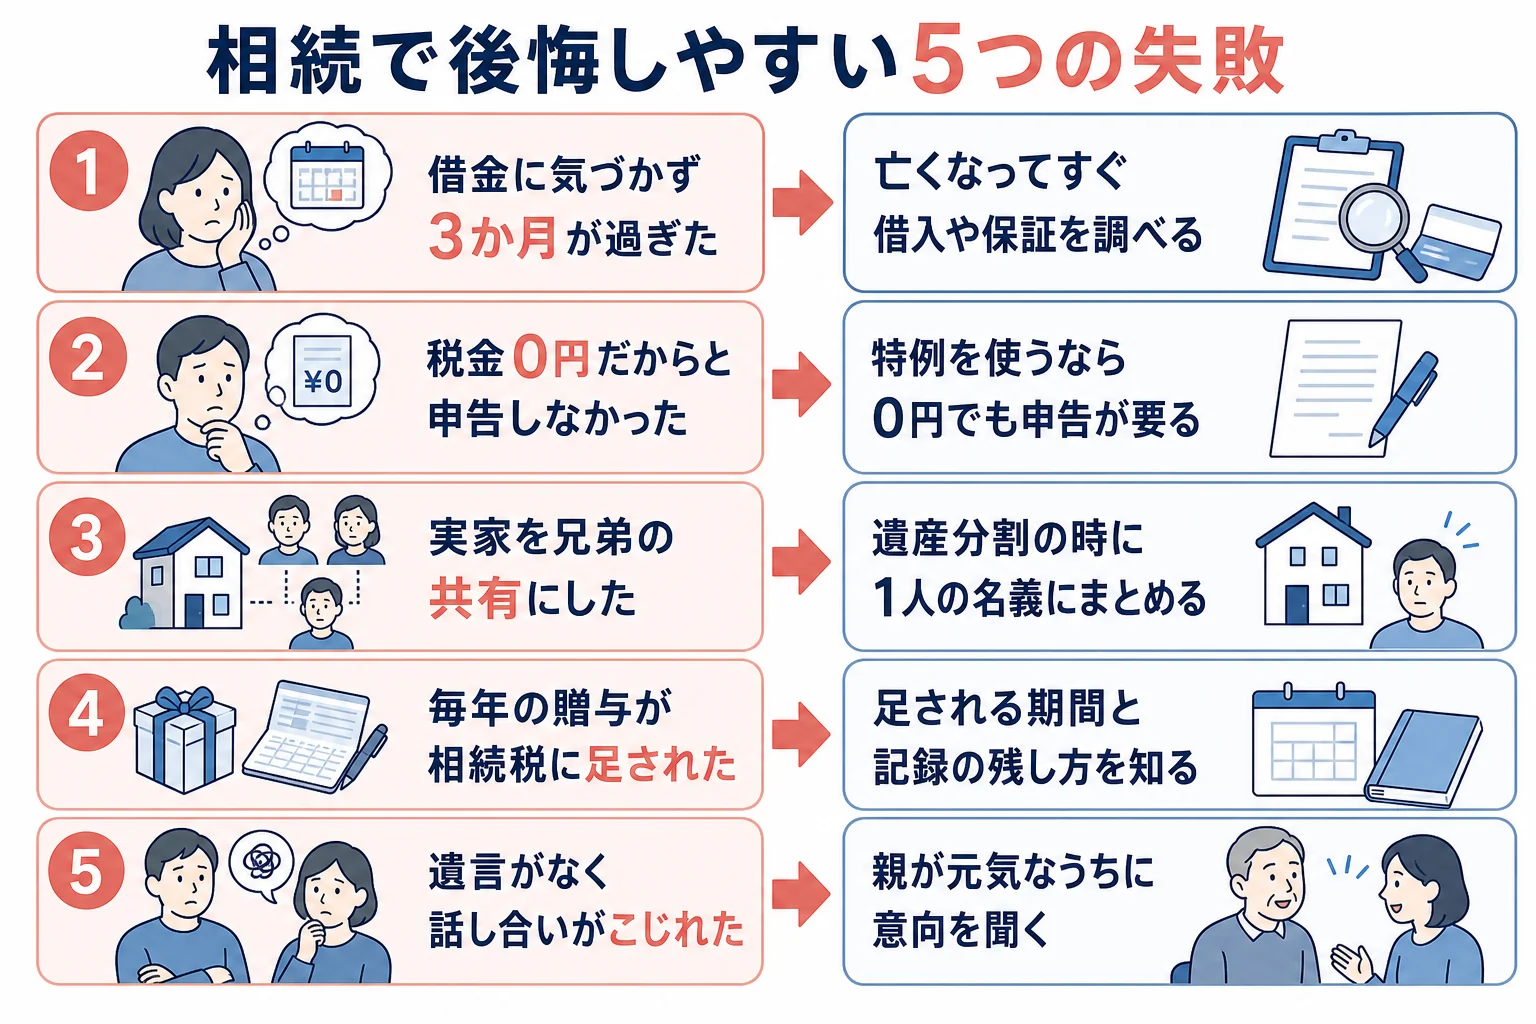
5つの失敗を、起きたことと防ぎ方で並べるとこうなります。
| よくある失敗 | 起きたこと | 事前にできた対策 |
|---|---|---|
| 1. 借金に気づかず3か月が過ぎた | 相続放棄ができず、借金も引き継いだ | 亡くなってすぐ、借入や保証の有無を調べる |
| 2. 税金0円だからと申告しなかった | 配偶者の税額軽減や特例が使えず、税金がかかった | 0円でも特例を使うなら申告が要ると知っておく |
| 3. 実家を兄弟の共有にした | 売るにも直すにも全員の同意が要り、動けない | 遺産分割の時に1人の名義にまとめる |
| 4. 毎年の贈与が相続税に足された | 対策のつもりの贈与が、計算に戻ってきた | 足される期間と記録の残し方を知っておく |
| 5. 遺言がなく、話し合いがこじれた | 協議がまとまらず、登記も手続きも止まった | 親が元気なうちに意向を聞き、遺言を勧める |
ここからは、1つずつ中身を見ていきます。
5つの失敗、それぞれ何が起きていた?
実は、どの失敗も「その時は良かれと思って」選んだ結果なんです。順に見ていきましょう。
失敗1 借金があると知らずに3か月が過ぎた
亡くなった親に借金や連帯保証があっても、すぐには分からないことがありますよね。相続放棄は、相続の開始を知った時から3か月以内に家庭裁判所へ申し立てる決まりです。
『葬儀や手続きで手一杯で、気づいたら過ぎていた』という声はよく聞きます。もう1つの落とし穴が、親の預金を使ったり財産を処分したりすることなんです。
財産を処分・消費すると、相続を受け入れた(単純承認)とみなされて、放棄できなくなることがあります。調べきれない時は、期間の伸長を家庭裁判所に申し立てることもできます。
例えば、亡くなった親が知人の借金の連帯保証人になっていたケースでは、督促が届いて初めて知ることがあります。親が元気なうちに「誰かの保証人になっていない?」と一度聞いておくだけでも違います。
失敗2 税金0円だから申告しなかった
ここが大事なところです。配偶者の税額軽減や小規模宅地等の特例を使って税額が0円になる場合でも、相続税の申告は要ります。
例えば、夫が亡くなり、妻と子2人が相続するケースで考えてみます。課税価格の合計は1億円、法定相続分どおりに分けたとします。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(法定相続人3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 相続税の総額 | 630万円 |
| 妻の納付額(配偶者の税額軽減を申告で使う) | 0円 |
| 子2人の納付額 | 1人157万5,000円 |
妻が0円なのは、配偶者の税額軽減を申告で使ったからです。『妻は0円だから何もしなくていい』と思い込んでいると、申告期限の10か月を過ぎてしまうことも。
計算の流れは家族構成から取り分を計算する方法で確かめてみてください。
失敗3 とりあえず実家を兄弟の共有にした
「揉めたくないから、実家は兄弟で半分ずつにしておこう」
「それがいちばん公平だよね」
相続の時は、こう決めるのがいちばん楽に見えますよね。ただ、共有にすると、売る時も建て替える時も全員の同意が要ります。
兄弟の誰かが亡くなると、その持分は配偶者や子へ相続され、共有者がさらに増えていきます。特に、実家に誰も住まなくなった後で共有だと、空き家の管理や固定資産税の負担をめぐって不満がたまりがちです。後から解消する方法と費用は兄弟で共有名義にした実家をあとで解消する方法にまとめています。
失敗4 毎年の贈与が相続税に足された
親から毎年110万円ずつ贈与を受けていた、という家族は多いはずです。ただ、2024年1月1日以降の贈与から、相続税に足される期間が3年から7年へ段階的に延びています。
亡くなった時期によっては、対策のつもりの贈与が相続税の計算に戻ってくるんです。期間の早見表は亡くなる何年前の贈与まで相続税に足される?で確かめてみてください。
子の名義の口座でも、通帳や印鑑を親が管理していたなら、名義預金として相続財産に入ります。贈与契約書を毎年作る、通帳を受け取る人が管理する、が基本です。
失敗5 遺言がなく、話し合いがこじれた
遺言がなければ、遺産の分け方は相続人全員の話し合いで決めます。『うちは仲がいいから大丈夫』と思っている家族ほど、準備をしていないことが多いんです。1人でも反対すれば協議はまとまらず、家庭裁判所の調停へ進むことになります。
その間に、相続登記の期限も迫ってきます。預金の解約も、協議がまとまるまでは進めにくくなります。不動産を相続したと知った日から3年以内に登記する決まりで、正当な理由なく怠ると10万円以下の過料の対象です。
後悔しないために、いつ何をしておけばいい?
5つの失敗を防ぐには、親が元気なうちと、亡くなった直後の2つのタイミングが大事です。
- 親が元気なうちに、財産・借入・保険・遺言の考えを聞いておく
- 贈与をしているなら、贈与契約書と振込の記録を毎年残す
- 亡くなったら、まず借入や保証を含めて財産を一覧にする(3か月の判断のため)
- 相続税がかかりそうか、特例を使うかを確かめ、申告の要否を決める(10か月)
- 実家は共有にせず、誰が引き継ぐかを遺産分割協議で決めて登記する(3年)
親への聞き方は親が元気なうちに聞いておきたい相続の10項目が参考になります。
財産に土地がある、相続人が3人以上いる、配偶者の税額軽減や小規模宅地等の特例を使いそう、という家族は、亡くなってからの10か月が意外と短く感じます。そうした家族は、早めに税理士へ相談しておくと楽ですよ。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続で後悔しないために、いちばん先にやることは何ですか?
亡くなった直後なら、借入や保証も含めて財産を一覧にすることです。相続放棄の3か月を判断する材料になり、相続税の申告が要るかどうかもここから分かります。
相続税がかからない家でも、申告は必要ですか?
課税価格の合計が基礎控除以下なら、申告は要りません。ただし、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は申告が必要です。
親に遺言を書いてほしいと伝えても大丈夫ですか?
切り出し方しだいです。「もめないように」「残された家族が困らないように」という目的を先に伝えると、話を聞いてもらいやすくなります。
まとめ
- 相続の後悔は、期限の見落としと「申告は要らない」「共有なら公平」という思い込みから生まれやすい
- 相続放棄は3か月、相続税の申告は10か月、相続登記は3年が期限
- 配偶者の税額軽減などで0円になる場合も、申告が要る
- 2024年以降の贈与から、相続税に足される期間は段階的に7年へ延びる
- 親が元気なうちの聞き取りと、亡くなった直後の財産の一覧づくりで多くは防げる