当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『うちの場合、誰が相続人で、何分の何ずつになるの?』。ネットで調べても、自分の家族に当てはめると急に分からなくなりますよね。
結論から言うと、紙に家族を書き出して、上から順に3つの質問に答えていけば、法定相続人と割合はほとんど自分で判定できます。この記事では、その手順とつまずきやすいケースを、実際の家族構成に当てはめながら見ていきます。
紙に書き出すと、相続人は誰になる?
夫が亡くなり、妻と子2人がいるケースなら、相続人は妻と子2人の3人です。割合は妻1/2、子は1/4ずつ。子がいない夫婦でも、夫の親が健在なら妻2/3・親1/3、親も亡くなっていれば妻3/4・夫の兄弟姉妹1/4に変わります。
相続人を判定する時の考え方は、とてもシンプルです。配偶者は常に相続人。そのうえで、子、親、兄弟姉妹の順に「いるかどうか」を見ていきます。
ポイントは、前の順位に1人でもいれば、後ろの順位の人は相続人にならないことです。子が1人でもいれば、親や兄弟姉妹は相続人ではありません。
『頭の中で考えるだけでも分かりそう』と思うかもしれません。ただ、実際には「先に亡くなった子」「前の結婚の子」「養子」などが混ざると、すぐにこんがらがるんです。だからこそ、紙に書き出すのがおすすめです。
家系図を書き出して判定する手順
用意するのは、紙とペンだけです。次の順番で書いてみてください。
- 紙の中央に亡くなった人を書き、配偶者がいれば横に並べる
- 下に子を全員書く(前婚の子・認知した子・養子も含める)
- 先に亡くなった子がいれば、その子の子(孫)を下に書き足す
- 子も孫もいなければ、上に父母(父母が亡くなっていれば祖父母)を書く
- 父母・祖父母も亡くなっていれば、横に兄弟姉妹を書き、亡くなった兄弟姉妹の子(甥姪)を書き足す
- 一番先に「いる」と分かった順位の人と配偶者に丸をつける
- 組み合わせに合った割合を当てはめ、同じ順位の人数で均等に割る
割合の組み合わせは、次の3パターンだけ覚えておけば大丈夫です。
| 相続人の組み合わせ | 配偶者 | 残りの人たち |
|---|---|---|
| 配偶者と子 | 1/2 | 子全員で1/2 |
| 配偶者と親 | 2/3 | 親全員で1/3 |
| 配偶者と兄弟姉妹 | 3/4 | 兄弟姉妹全員で1/4 |
配偶者がいなければ、丸がついた人たちで全体を均等に分けます。家族の形をもっとたくさん見たい方は、家族図10パターンで相続人を確認する記事も合わせてどうぞ。
ケース別に判定してみると、結論はこう変わる
手順どおりに書くと、似た家族でも結論が変わるのがよく分かります。代表的なケースを並べてみました。
| ケース | 相続人 | 割合 | 理由・注意 |
|---|---|---|---|
| 夫死亡。妻と子2人 | 妻・子2人 | 妻1/2、子1/4ずつ | 子がいるので親・兄弟は対象外 |
| 夫死亡。子なし、夫の父母が健在 | 妻・父母 | 妻2/3、父母1/6ずつ | 第2順位の親が相続人 |
| 夫死亡。子なし、父母も死亡、兄2人 | 妻・兄2人 | 妻3/4、兄1/8ずつ | 兄弟姉妹は第3順位 |
| 夫死亡。妻と長男、次男は先に死亡し孫2人 | 妻・長男・孫2人 | 妻1/2、長男1/4、孫1/8ずつ | 孫が次男の分を代襲する |
| 母死亡(父は先に死亡)。子3人のうち1人が前婚の子 | 子3人 | 1/3ずつ | 前婚の子も同じ割合 |
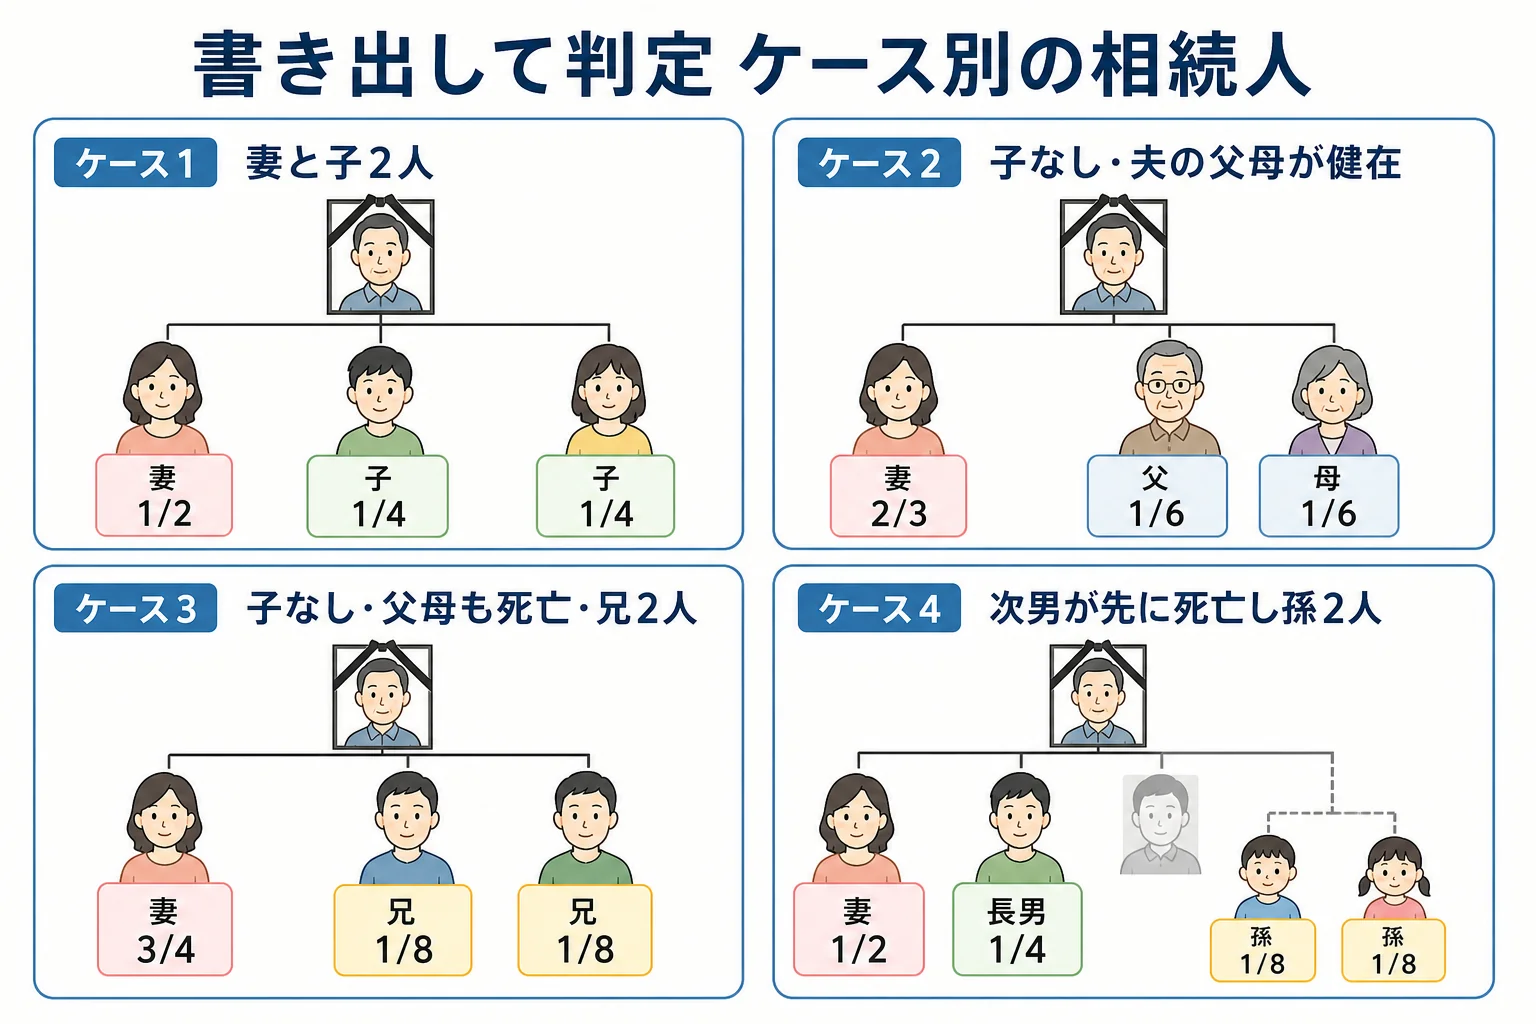
例えば、3番目のケース。妻は『夫の財産は全部私のものになる』と思っていたのに、夫の兄2人も相続人だった、ということは珍しくありません。
「子どもがいないと、兄弟まで出てくるの?」
「そうなんです。親が先に亡くなっていると、兄弟姉妹が相続人になります」
子がいない夫婦ほど、書き出してみる価値があります。
自分で判定する時につまずきやすいポイント
手順どおりに書いても、迷いやすいケースがいくつかあります。
- 前の結婚で生まれた子を書き忘れていないか
- 認知した子・養子を入れているか(実子と同じ割合)
- 内縁の配偶者を相続人にしていないか(相続人ではない)
- 父母の片方だけが同じ兄弟姉妹(半血)はいないか(全血の1/2)
- 亡くなった兄弟姉妹の子(甥姪)までで止めているか(甥姪の子は代襲しない)
- 相続放棄した人がいないか(その人は初めから相続人でなかった扱い)
もう一つ、相続放棄が入るケースも要注意です。例えば、子2人が全員相続放棄すると、子は初めから相続人でなかった扱いになります。すると第2順位の親、親もいなければ第3順位の兄弟姉妹へと、相続人が移っていくんです。
『子どもが放棄すれば、全部妻のものになる』と思っていると、夫の親や兄弟が相続人になって驚くことに。放棄を考える時は、書き出した家系図で次に誰へ移るかまで確認しておきましょう。
特に気をつけたいのが、前婚の子です。今の家族が存在を知らないこともありますよね。
亡くなった人の出生から死亡までの戸籍を集めると、自分たちが知らなかった相続人が見つかることがあります。銀行や登記の手続きでも戸籍の束が必要になるので、早めに取り寄せておくと安心です。
2024年3月1日からは戸籍証明書の広域交付が始まり、本籍地以外の市区町村窓口でも、本人・配偶者・父母・子などの戸籍をまとめて請求できるようになりました。ただし郵送や代理人による請求はできません。
戸籍の集め方や、前婚の子・養子がいるかもしれない時の調べ方は、相続人調査を自分でやる記事で詳しく見られます。
判定した人数は、相続税にも関係する
ここで判定した法定相続人の数は、相続税の基礎控除にも使います。基礎控除は「3,000万円+600万円×法定相続人の数」です。
| 法定相続人の数 | 基礎控除 | 当てはまる家族の例 |
|---|---|---|
| 1人 | 3,600万円 | 子1人だけ |
| 2人 | 4,200万円 | 妻と子1人 |
| 3人 | 4,800万円 | 妻と子2人、妻と兄2人 |
| 4人 | 5,400万円 | 妻と子3人 |
相続放棄した人がいても、人数には数えます。養子は、実子がいれば1人、いなければ2人までしか数えません。民法上の相続人の数と、相続税で数える人数がずれることがあるんです。
例えば、子2人が全員相続放棄して夫の兄2人が相続人になったケース。相続税の基礎控除は、放棄がなかったものとして妻と子2人の3人で数え、4,800万円になります。書き出した家系図は、放棄する前の形も残しておくと安心です。
遺産の合計が基礎控除を超えそうな時や、自宅の土地があって小規模宅地等の特例を使いたい時は、相続人の判定から申告まで税理士にまとめて頼むと手戻りが少なくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
孫は相続人になりますか?
子が先に亡くなっている場合、その子の子(孫)が代わりに相続人になります。子が健在なら、孫は相続人ではありません。孫を養子にしている場合は子として相続人になります。
長男の嫁は相続人になりますか?
子の配偶者は相続人ではありません。介護などで貢献した場合は、特別寄与料として相続人に金銭を請求できる制度があります(相続の開始と相続人を知った時から6か月・相続開始から1年以内)。
書き出して判定した結果は、そのまま手続きに使えますか?
銀行や登記では、判定の根拠として戸籍の提出を求められます。法務局で「法定相続情報一覧図の写し」を無料で交付してもらえば、戸籍の束の代わりに使えて便利です。
まとめ
- 配偶者は常に相続人。子、親、兄弟姉妹の順に、最初に「いる」順位だけが相続人になる
- 割合は配偶者と子1/2ずつ、配偶者と親2/3・1/3、配偶者と兄弟姉妹3/4・1/4
- 先に亡くなった子の分は孫が、兄弟姉妹の分は甥姪が引き継ぐ
- 前婚の子・認知した子・養子も実子と同じ割合で数える
- 判定した人数は相続税の基礎控除にも使う