当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなったあと、保険会社や年金事務所からお金が振り込まれた。『これって相続税の対象?それとも別の税金?』と迷っている方も多いはずです。
結論から言うと、同じ「親の死亡で受け取ったお金」でも、保険料を誰が払っていたか、どんな種類のお金かで、相続税になるか一時所得(所得税)になるかが分かれます。この記事では、相続の場面でよく出てくるケースごとに見ていきます。
親の死亡保険金は、どんな時に一時所得になる?
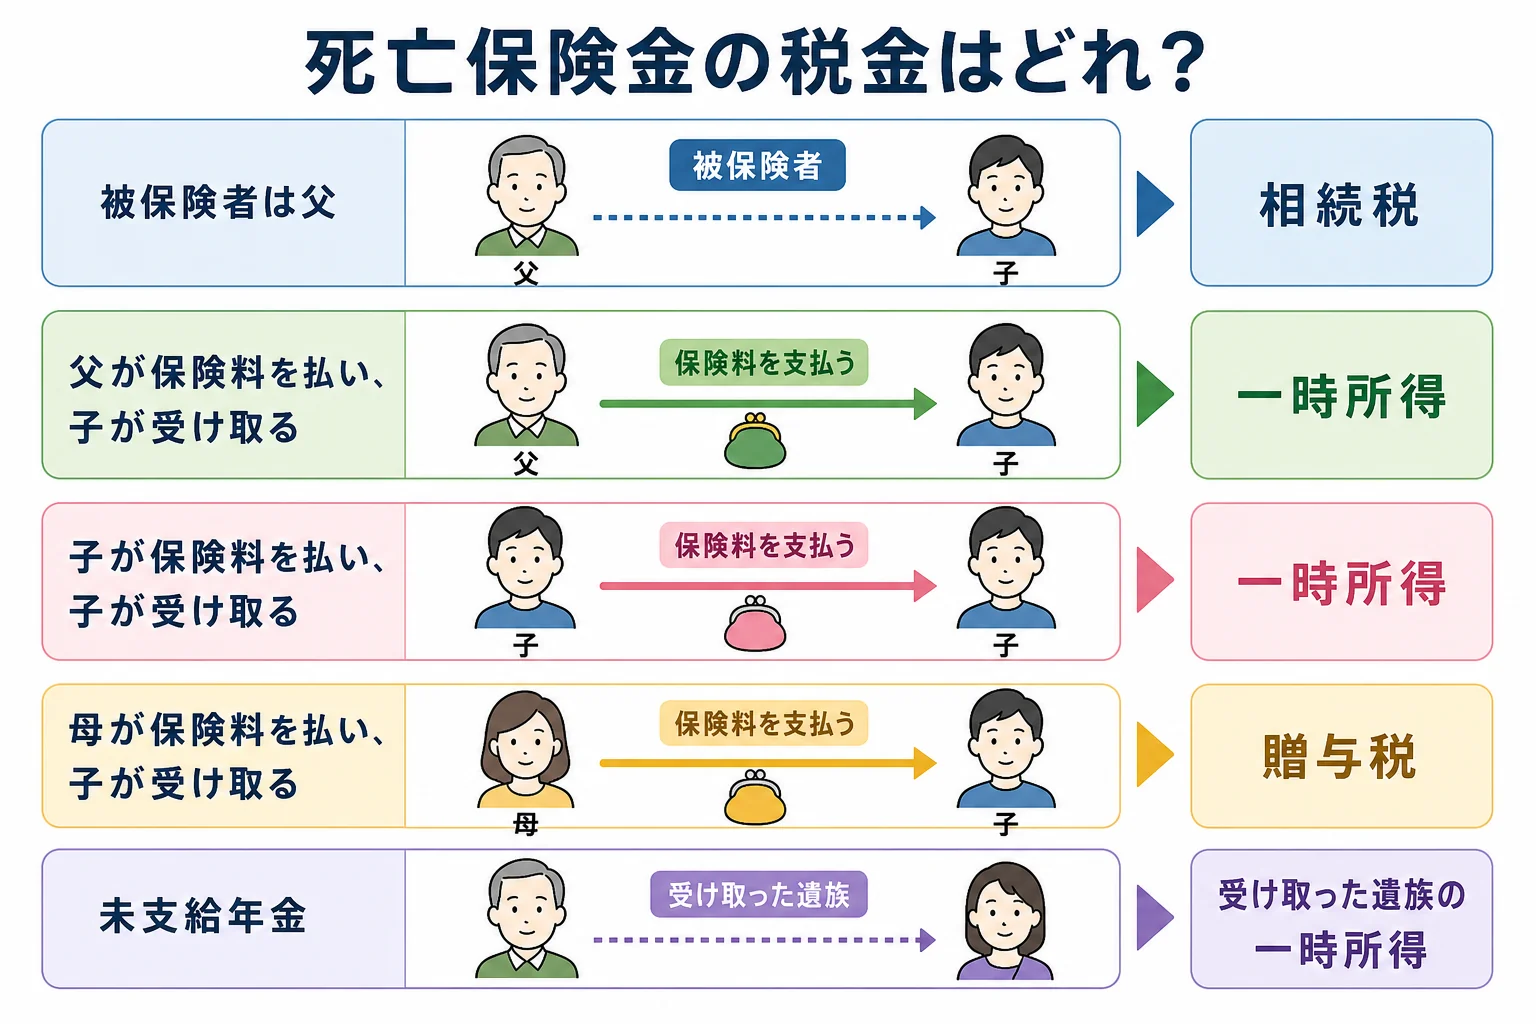
父が亡くなり、子が死亡保険金を受け取ったケースで、保険料を払っていたのが子本人なら一時所得です。保険料を払っていたのが父なら、相続税の対象になります。
ポイントは「保険料を払っていた人」と「受け取った人」が同じかどうかなんです。国税庁は、死亡保険金の税金を次の組み合わせで分けています。
| ケース(被保険者は父) | 保険料を払っていた人 | 受け取った人 | かかる税金 |
|---|---|---|---|
| 父が自分で保険料を払っていた | 父 | 子 | 相続税 |
| 子が自分で保険料を払っていた | 子 | 子 | 所得税(一時所得) |
| 母が保険料を払っていた | 母 | 子 | 贈与税 |
『契約者が誰かなんて、気にしたことなかった』という方もいますよね。保険証券を見ると、契約者(保険料を払う人)・被保険者・受取人が書いてあります。まずはこの3人を確かめてみてください。
ここが大事なところです。相続税の対象になる死亡保険金には「500万円 × 法定相続人の数」の非課税枠があります。一方、一時所得になる保険金には、この非課税枠は使えません。
相続の場面で一時所得になるお金の例は?
保険金のほかにも、亡くなった方に関係して受け取るお金で一時所得になる物があります。相続税の対象と並べると、違いが分かりやすいです。
| お金の種類 | 相続税 | 所得税 |
|---|---|---|
| 父が保険料を払っていた死亡保険金 | かかる | かからない |
| 子が保険料を払っていた死亡保険金 | かからない | 一時所得 |
| 未支給年金(亡くなった月までの年金で、受け取れていなかった分) | かからない | 一時所得 |
| 遺族年金 | かからない | かからない |
未支給年金は、亡くなった親の年金のうち、まだ振り込まれていなかった分を遺族が請求して受け取るお金です。親の財産のように見えますが、受け取った遺族の一時所得として扱われます。
「父の年金、最後の分が私の口座に入ったけど、相続財産に入れるの?」
「未支給年金なら相続財産には入れないよ。あなたの一時所得になるの」
実は、相続税の申告書に未支給年金を入れてしまう誤りはよくあるんです。逆に、受け取った人の所得税の方を忘れないようにしておきましょう。
ほかにも、国税庁は一時所得の例として、懸賞や福引の賞金、競馬の払戻金、生命保険の一時金、損害保険の満期返戻金などを挙げています。
一時所得はどう計算する?受け取った額で見る2つのケース
一時所得の計算式は、国税庁で次のように決まっています。
総収入金額 − 収入を得るために払った金額 − 特別控除額(最高50万円)= 一時所得の金額。所得税の計算では、この金額の2分の1を給与などほかの所得と合計します。
例えば、こんな2つのケースで比べてみます。どちらも、その年にほかの一時所得は無いものとします。
| ケース | 受け取った額 | 差し引く額 | 一時所得の金額 | 所得に合算する額 |
|---|---|---|---|---|
| 子が保険料600万円を払っていた父の死亡保険金 | 1,000万円 | 払った保険料600万円・特別控除50万円 | 350万円 | 175万円 |
| 未支給年金 | 30万円 | 特別控除50万円 | 0円 | 0円 |
保険金のケースでは、1,000万円から600万円と50万円を引いて350万円。その2分の1の175万円が、その年の給与などと合わせて課税されます。
未支給年金が30万円なら、特別控除の50万円の範囲に収まるので、一時所得は0円です。ただ、特別控除はその年の一時所得の合計に対して最高50万円です。同じ年に保険の満期金なども受け取っていたら、合わせて計算しておきましょう。
『会社員だから確定申告はしなくていいよね?』と思うかもしれません。一時所得があると、年末調整だけでは済まず、確定申告が要る場合があります。
相続税と一時所得、どちらになるか迷う時は?
迷いやすいのは、保険の契約者が途中で変わっていた、親子で保険料を分けて払っていた、というケースです。保険料を誰がどれだけ払ったかで、税金の種類が変わることもあります。
また、相続税の申告と、亡くなった親の準確定申告、受け取った人の確定申告が同じ時期に重なりがちです。亡くなった日から遺産を分けるまでの流れと合わせて、どのお金を誰の申告に入れるか確認してみてください。
保険がいくつもある、未支給年金のほかに退職金も出た、相続税の申告も要りそう。こんなケースは、お金ごとに税金の種類を分けるだけでも手間がかかります。相続税の申告とまとめて税理士に見てもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
亡くなった方を書類でどう書くかは、被相続人と相続人の違いと記入例で確認できます。
よくある質問
死亡保険金を受け取ったら、相続税と所得税の両方がかかりますか?
同じ保険金に両方がかかることはありません。保険料を亡くなった方が払っていれば相続税、受け取った本人が払っていれば所得税(一時所得)です。
未支給年金は相続税の申告書に書きますか?
書きません。未支給年金は相続税の対象外で、受け取った遺族の一時所得として所得税の対象になります。
遺族年金も一時所得になりますか?
なりません。遺族年金は相続税の対象外で、所得税もかかりません。
まとめ
- 死亡保険金は、保険料を払った人と受け取った人が同じなら一時所得になる
- 亡くなった方が保険料を払っていれば相続税、別の家族が払っていれば贈与税
- 未支給年金は相続税の対象外で、受け取った遺族の一時所得になる
- 一時所得は特別控除(最高50万円)を引き、その2分の1をほかの所得と合計する
- 一時所得の保険金には、相続税の非課税枠(500万円 × 法定相続人の数)は使えない