当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
兄は家を買う時に親から援助を受けていた。『それなのに遺産は3等分なんて、不公平じゃない?』と感じている方も多いはずです。
結論から言うと、親からの援助が「特別受益」に当たれば、遺産分割の時に取り分を調整できます。この記事では、住宅資金・学費・結婚費用など援助の種類ごとに、特別受益になるかを判定していきます。
兄が住宅資金をもらっていたら、遺産の分け方は変わる?
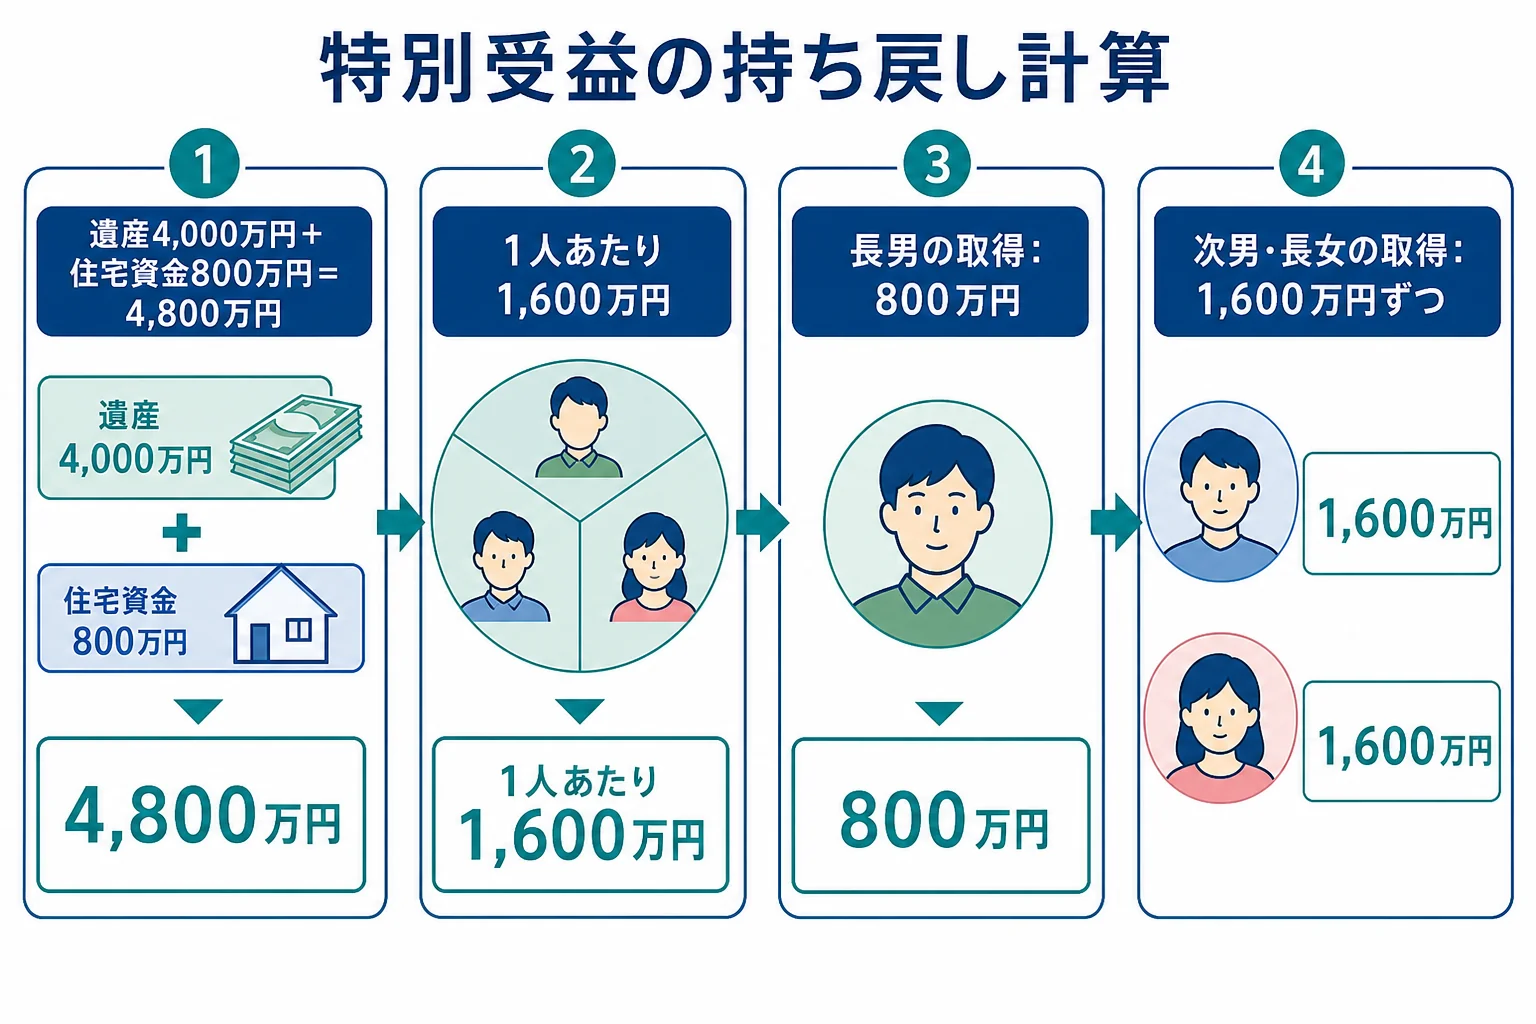
母が先に亡くなり、父の遺産4,000万円を子3人で分けるケース。長男が生前に住宅資金800万円をもらっていたなら、それを遺産に足し戻して4,800万円を3等分し、1人1,600万円とします。長男はもらった800万円を差し引いて800万円、次男と長女は1,600万円ずつの取得になります。
特別受益は、一部の相続人だけが親から受けた特別な援助のことです。遺言での遺贈や、結婚・生活の元手としての贈与が当たります。
これを遺産に足し戻して計算し直すことを「持ち戻し」といいます。生前にもらった分を、先払いの相続分として扱うイメージなんです。
| 計算の段階 | 遺産4,000万円・子3人のケース |
|---|---|
| 亡くなった時の遺産 | 4,000万円 |
| 長男への住宅資金(特別受益) | 800万円 |
| 足し戻した後の合計 | 4,800万円 |
| 1人あたり(3分の1) | 1,600万円 |
| 長男の取得額(1,600万円 − 800万円) | 800万円 |
| 次男・長女の取得額 | 1,600万円ずつ |
複数の兄弟が別々に援助を受けていた時の計算は、持ち戻しの計算を兄弟のケースでで詳しく見られます。
学費や結婚費用も特別受益になる?
『大学の学費も、私だけ出してもらってないんだけど』という声もよく聞きますよね。ただ、親の援助がすべて特別受益になるわけではありません。
親が子を養うのは当然の義務なので、その範囲の支出は特別受益になりにくいんです。家庭の収入や、ほかの兄弟との差で判断が分かれます。
| 援助の種類 | 特別受益になりやすい? | 判断の分かれ目 |
|---|---|---|
| 住宅の購入資金・頭金 | なりやすい | 生活の元手としての贈与に当たる |
| 大学の学費 | 家庭による | 親の収入に見合う程度なら扶養の範囲とされやすい |
| 兄弟の中で1人だけ高額な私立の学費 | なることがある | ほかの兄弟との差が大きいかどうか |
| 結婚式・披露宴の費用 | なりにくい | 親の付き合いの面もあり扶養の範囲と見られやすい |
| 結婚の持参金・支度金 | なりやすい | まとまった額を本人に渡しているか |
| 毎月の生活費の援助 | 額による | 扶養の範囲を超えるまとまった額かどうか |
| 開業資金・借金の肩代わり | なりやすい | 本人の事業や生活の元手になっているか |
例えばこんなやり取りがあったとします。
「大学の学費を出してもらったのは、お兄ちゃんだけだよね」
「でも、あの頃はお前もまだ小さかっただろ。親としては当然の出費だよ」
ここで大事なのは、気持ちの問題ではなく「家庭の中でどれだけ突出していたか」です。どこまでが特別受益になるかは個別の事情で変わるので、迷う時は専門家に確認を。
特別受益にしなくていい場合、主張できなくなる場合は?
親が「この援助は足し戻さなくていい」という意思を示していれば、持ち戻しは免除されます。遺言書に書いてあるケースが典型です。
『そんな遺言はなかったはず』という場合でも、親の言動から意思が読み取れることもあります。手紙やメモが残っていないか、探してみてください。
もう1つ気をつけたいのが期限です。2023年4月1日施行の改正民法で、相続開始から10年を過ぎると、特別受益を主張できなくなりました。原則として法定相続分で分けることになります。
- 親の口座から本人への送金記録
- 住宅の登記事項証明書(購入時期と名義)
- 贈与契約書や贈与税の申告書の控え
- 学費の振込記録や在学当時の資料
- 親の手紙・メモ(援助の趣旨が分かるもの)
援助の記録が見つからない、兄弟が「もらっていない」と言い張る時は、調停で相手の主張が事実と違う時の証拠の出し方も参考にしてみてください。
特別受益と相続税の生前贈与加算は同じ?
実は、別のルールなんです。特別受益は民法の話で、兄弟の取り分を公平にするための調整です。
相続税の生前贈与加算は税金の話です。2024年1月1日以降の贈与から、相続開始前7年以内に贈与された財産が相続財産に加算されます(2031年1月以降の相続で7年になるよう段階的に伸びます)。
| ケース | 遺産分割(特別受益) | 相続税(生前贈与加算) |
|---|---|---|
| 亡くなる2年前に長男が住宅資金をもらった | 持ち戻しの対象になりうる | 加算の対象になりうる(扱いは税理士に確認を) |
| 20年前に長男が住宅資金をもらった | 持ち戻しの対象になりうる | 加算の期間より前なので対象外 |
つまり、昔の援助でも兄弟の取り分の話には出てくる一方、相続税には関係しないことがあります。両方を混同すると、話し合いが噛み合わなくなります。
生前の援助が多い、贈与税の申告をしたかどうか分からない、遺産が基礎控除を超えそう。こんなケースは、生前贈与の洗い出しと相続税の申告を税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
大学の学費は特別受益になりますか?
親の収入に見合う程度なら、扶養の範囲として特別受益になりにくいです。兄弟の中で1人だけ突出して高額な場合は、なることがあります。
特別受益に時効はありますか?
相続開始から10年を過ぎると、遺産分割で特別受益を主張できなくなります(2023年4月1日施行の改正民法)。
特別受益があると相続税も変わりますか?
特別受益は民法上の取り分の調整で、相続税の生前贈与加算とは別のルールです。ただ、分け方が変わると各人の相続税の負担も変わるので、税理士に確認を。
まとめ
- 住宅資金・持参金・開業資金などは特別受益になりやすい
- 学費や結婚式費用は、家庭の収入や兄弟との差で判断が分かれる
- 遺産4,000万円・子3人で長男が800万円もらっていたら、取得は800万円・1,600万円・1,600万円
- 持ち戻し免除の意思表示があれば足し戻さない。主張は相続開始から10年まで