当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続した実家を売ることになったけれど、父がいつ、いくらで買ったのか誰も知らない。『売買契約書が見つからない時は、どう申告すればいいの?』と困っている方も多いはずです。
結論から言うと、取得費が分からない時は、売った金額の5%を取得費にできます。これを概算取得費といいます。この記事では、取得費が不明なケースと分かるケースで、税金がどれだけ変わるかを見ていきます。
父が昔買った土地の取得費が分からない時はどうなる?
父が昔買った土地を子が相続し、3,000万円で売ったケースで、売買契約書が見つからず取得費が分からないなら、売った金額の5%の150万円を取得費にできます。
取得費というのは、土地なら買った時の代金や購入手数料などの合計です。建物なら、購入代金などから、持っていた期間の減価償却費相当額を引いた額になります。
相続した不動産は、亡くなった親の取得費と取得時期をそのまま引き継ぎます。だから、自分が相続した日の評価額ではなく、親が買った時の金額が必要なんです。
『相続税の評価額を取得費にすればいいのでは?』と思いますよね。ただ、相続税の評価額は取得費になりません。ここは間違えやすいところです。
取得費が分かる場合と分からない場合、税金はいくら違う?
同じ3,000万円で売っても、取得費が分かるかどうかで譲渡所得は大きく変わります。例えば、仲介手数料などの譲渡費用が100万円かかったとして比べてみます。
| ケース | 取得費 | 譲渡所得 | 理由・注意 |
|---|---|---|---|
| 契約書が見つからない | 150万円(売った金額の5%) | 2,750万円 | 概算取得費を使う |
| 契約書で1,200万円と分かった | 1,200万円 | 1,700万円 | 実際の取得費を使う |
| 契約書で80万円と分かった | 150万円(5%の方が多い) | 2,750万円 | 実額が5%を下回る時も5%を使える |
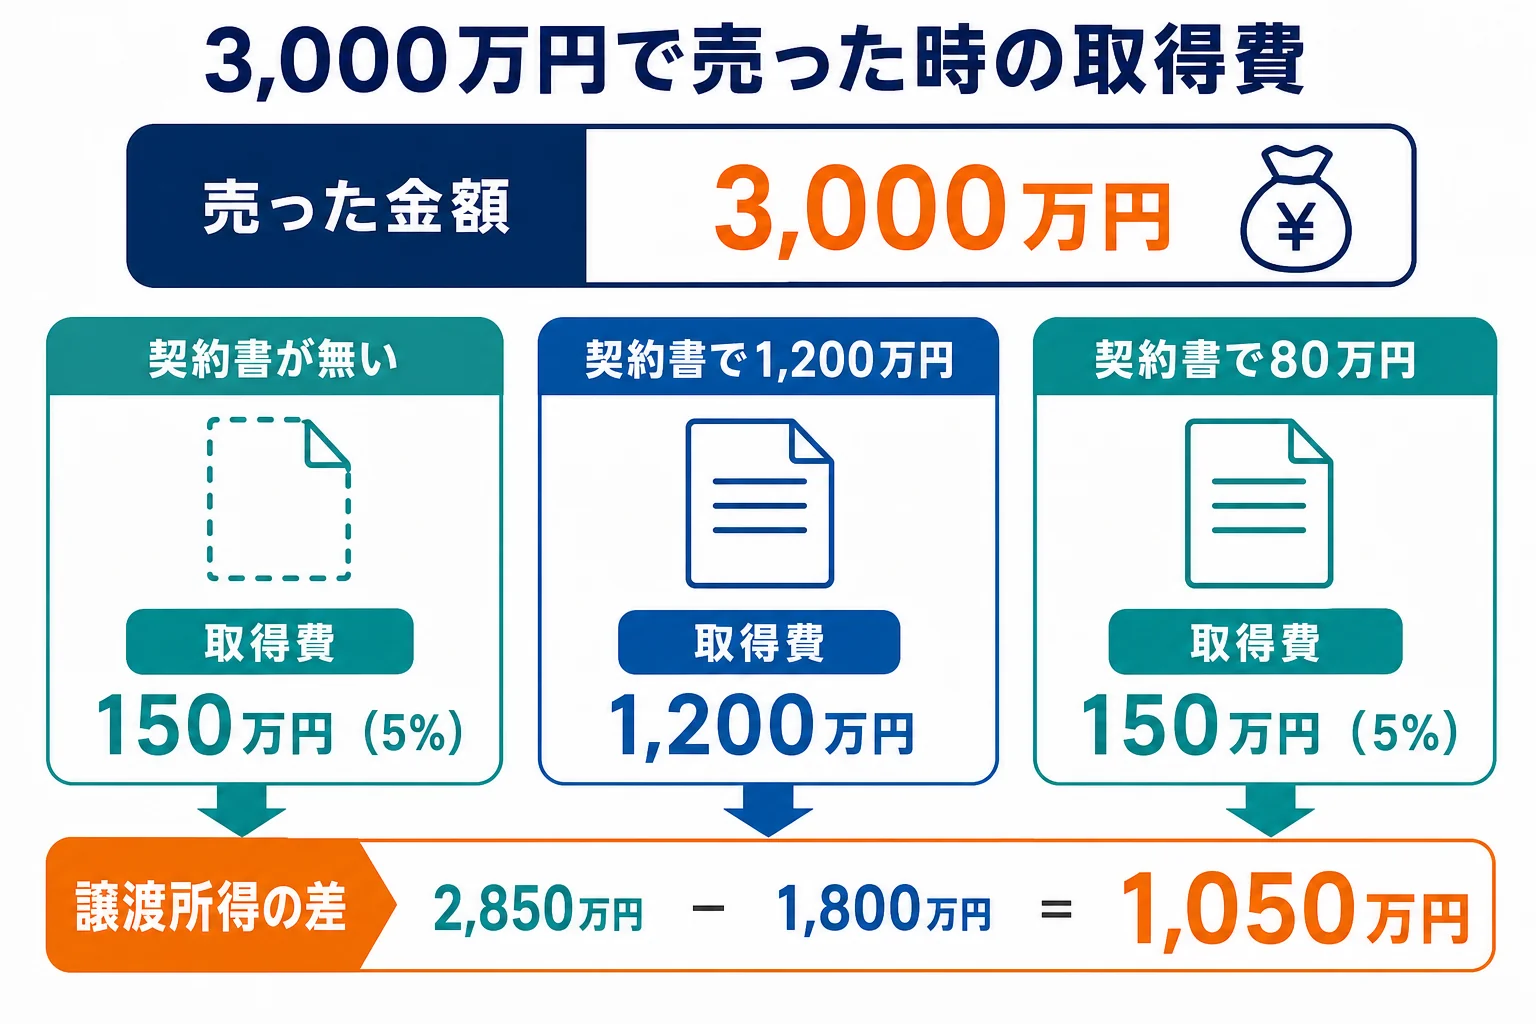
契約書で取得費が分かったケースと比べると、譲渡所得の差は1,050万円です。所有期間が5年を超える長期譲渡所得なら、税率は所得税・復興特別所得税と住民税で合わせて20.315%です。単純計算で213万3,075円(端数処理前)、税金に差が出ます。
「父が何十年も前に買った土地だから、たぶん安かったと思うけど」
「それなら、実額と5%のどちらか多い方を使えるから損はしないよ」
実は、昔の土地は買った金額がとても安く、5%の方が多くなることもあるんです。実額が分かっても、5%と比べてから決めておきましょう。
家と土地をまとめて売った時も、考え方は同じです。例えば、家と土地を合わせて3,000万円で売り、どちらの取得費も分からないなら、3,000万円の5%の150万円を取得費にします。
家の取得費が分かる場合は、買った代金から減価償却費相当額を引くので、古い家ほど取得費は小さくなります。家だけ実額で計算しても、思ったほど差が出ないこともあるんです。
取得費の調べ方は?探しておきたい書類
5%は便利ですが、実際の取得費が分かれば税金がぐっと軽くなる場合があります。売る前に、次の書類を探してみてください。
- 土地や建物の売買契約書、代金の領収書
- 家を建てた時の工事請負契約書
- 購入手数料の領収書
- 登記事項証明書(いつ、売買か相続かなど、取得の原因と日付が分かる)
- 当時の住宅ローンの契約書や返済予定表、通帳の記録
親も相続でその土地を受け継いでいたなら、取得費はさらに前の代までさかのぼります。登記事項証明書で取得の原因を確かめておくと、どこまで探せばいいかが見えてきます。
『実家を片付けた時に、古い書類は全部捨ててしまった』というケースもありますよね。その時は5%を使えば申告はできます。記憶をたよりに金額を書くより、書類で裏付けのある方法を選んでおきましょう。
亡くなった方の書類の名義や書き方で迷ったら、被相続人と相続人の違いと記入例も見てみてください。
5%と一緒に使える特例も確認しておく
相続税を払った人が期限内に売ったなら、払った相続税の一部を取得費に足せる取得費加算の特例もあります。詳しくは取得費加算の特例で確認できます。
昭和56年5月31日以前に建てられた親の家を売るなら、空き家の3,000万円特別控除が使える場合もあります。ただし、取得費加算の特例とは併用できません。
取得費が分からない、親も相続で受け継いでいた、使える特例が複数ありそう。こんなケースは、売る前に税理士に見てもらうと、申告の手間も税額の見通しもはっきりします。要件を満たすかどうかも、税理士に確認しておくと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
取得費が分からない時、5%以外の方法はありますか?
売買契約書や領収書などで実際の取得費が分かれば、その金額を使えます。書類を探してから、5%と比べて決めましょう。
実際の取得費が5%より少ない時はどうなりますか?
実際の取得費が売った金額の5%を下回る時も、5%を取得費にできます。
相続税の評価額を取得費にできますか?
できません。相続した不動産は、亡くなった方が取得した時の取得費を引き継ぎます。
まとめ
- 取得費が分からない時は、売った金額の5%を取得費にできる(概算取得費)
- 相続した不動産は、亡くなった方の取得費と取得時期を引き継ぐ
- 実際の取得費が5%より少ない時も、5%を使える
- 契約書などで実額が分かれば、税金が大きく変わることがある
- 取得費加算の特例や空き家の特例も、売る前に確認しておく