当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父はもう亡くなっていて、今回は母が亡くなった。『兄弟でどう分ければいいの?税金はかかる?』と迷っている方も多いはずです。
結論から言うと、相続人は子どもだけになり、法律上の取り分は兄弟で均等です。この記事では、兄弟の人数と遺産額で何が変わるのかをケースで見ていきます。
父がいない時、母の遺産は誰がどれだけもらえる?
父が先に亡くなっているなら、母の相続人は子どもだけです。子2人なら2分の1ずつ、子3人なら3分の1ずつが法定相続分です。ただし話し合いで全員が納得すれば、違う割合で分けてもかまいません。
配偶者は常に相続人ですが、父がすでにいないので、今回は子どもだけの相続になります。前の結婚でできた子や、認知された子、養子がいれば、その人も同じ取り分の相続人です。
兄弟のうち誰かが先に亡くなっている場合は、その子ども(母から見て孫)が代わりに相続人になります。
| ケース | 相続人 | 1人あたりの法定相続分 | 注意 |
|---|---|---|---|
| 子2人 | 兄と弟 | 2分の1ずつ | 均等が基本 |
| 子3人 | 3人の子 | 3分の1ずつ | 1人でも反対すると分割できない |
| 子2人のうち兄が先に死亡 | 弟と兄の子 | 弟2分の1、兄の子2分の1 | 兄の子が複数なら2分の1をさらに等分 |
| 母に前の結婚の子がいる | 全ての子 | 人数で均等 | 連絡先を探すところから始まる |
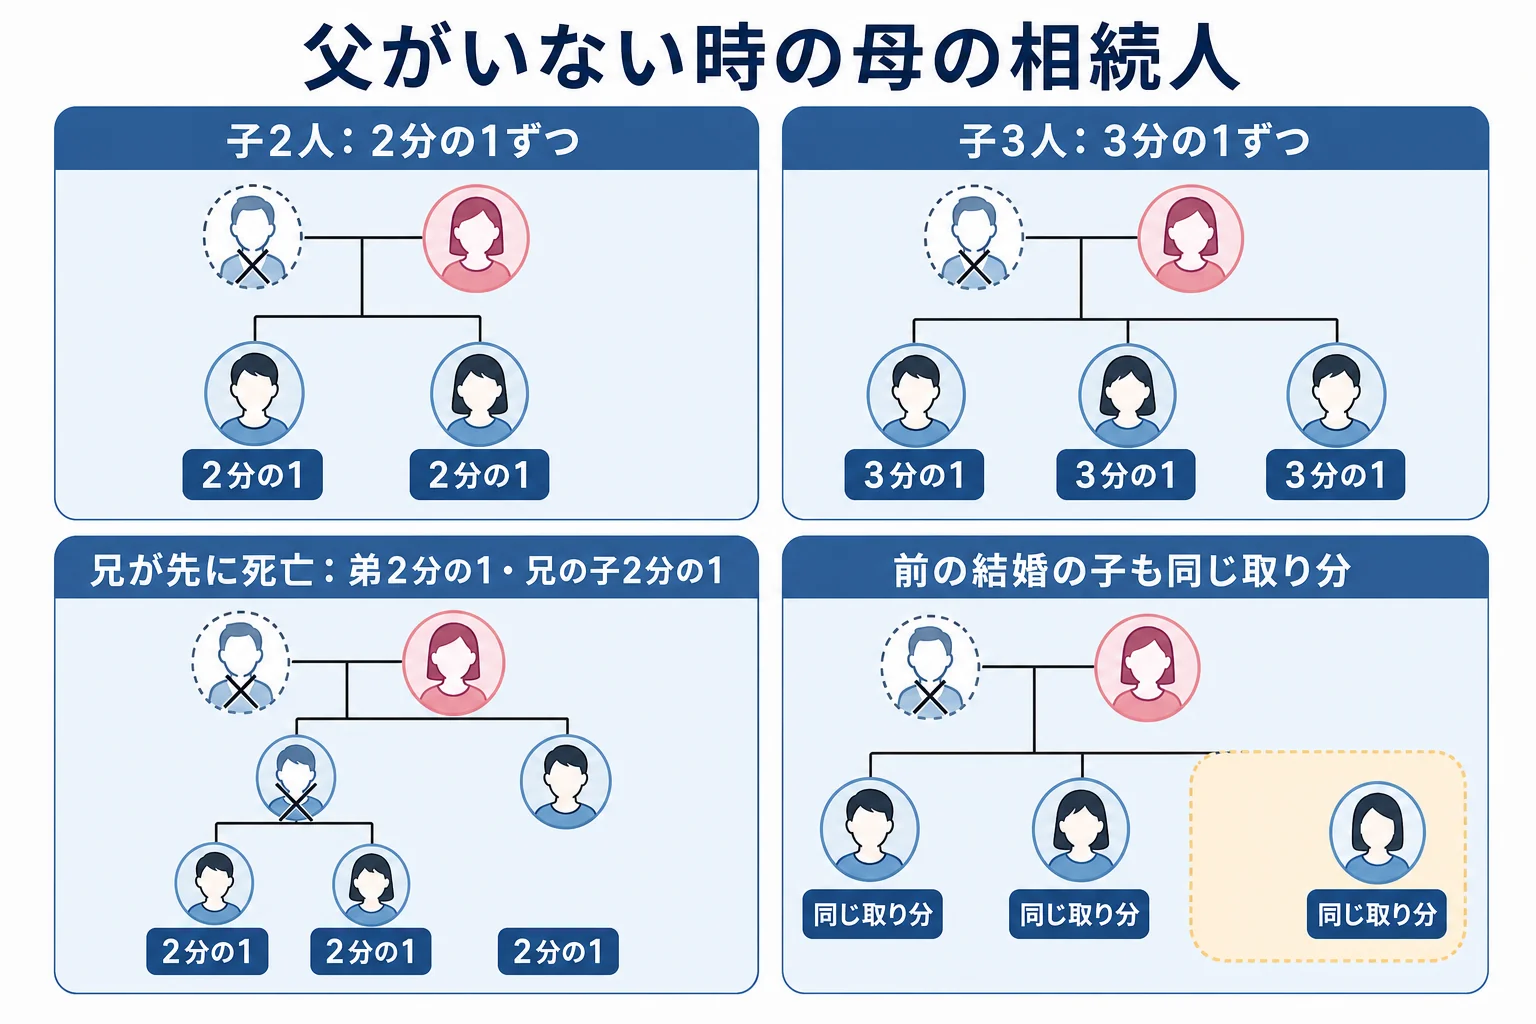
『長男だから多くもらえるはず』と思う方もいるかもしれません。実は、民法では長男も次男も取り分は同じなんです。
兄弟の人数と遺産額で、相続税はいくら変わる?
相続税の基礎控除は、3,000万円に600万円×法定相続人の数を足した額です。子2人なら4,200万円、子3人なら4,800万円までは相続税がかかりません。
ここでは、母の遺産を法定相続分どおりに分けたケースで計算しました。
| ケース | 基礎控除 | 課税遺産総額 | 相続税の合計 | 1人あたり |
|---|---|---|---|---|
| 遺産3,000万円・子2人 | 4,200万円 | 0円 | 0円 | 0円(申告も不要) |
| 遺産5,000万円・子2人 | 4,200万円 | 800万円 | 80万円 | 40万円 |
| 遺産5,000万円・子3人 | 4,800万円 | 200万円 | 19万9,800円 | 6万6,600円 |
同じ5,000万円でも、兄弟が3人いると基礎控除が600万円増えるので、税額がぐっと下がります。
もう1つ大事なのは、今回は配偶者の税額軽減が使えないことです。父が生きていれば母の分は税金が軽くなりましたが、子だけの相続ではその仕組みがありません。
兄弟で割合を変えて分けたら、税金はどうなる?
例えば、実家を継ぐ兄が多めに受け取るケースです。遺産8,000万円を兄が6割、弟が4割で分けると、こうなります。
| 分け方 | 兄の取得額 | 兄の相続税 | 弟の取得額 | 弟の相続税 |
|---|---|---|---|---|
| 半分ずつ | 4,000万円 | 235万円 | 4,000万円 | 235万円 |
| 兄6割・弟4割 | 4,800万円 | 282万円 | 3,200万円 | 188万円 |
相続税の合計はどちらも470万円で、多く取った人が多く払うだけです。
「兄さんが家を継ぐなら、その分多めでいいよ」
「助かる。じゃあ税金も、もらった割合で払うね」
こんなふうに話がまとまれば、割合は自由に決められます。ただ、母から生前に家の購入資金をもらっていた人がいる場合などは、その分を考えて調整したいという声が出やすいところです。
この特別受益や介護の貢献(寄与分)の主張は、相続開始から10年を過ぎると原則できなくなります。話し合いは早めに始めておきましょう。
父の相続の時の割合で、母の相続の税金が変わる?
ここが二次相続の考え方です。父が亡くなった時に母が多く受け取っていると、今度はそれがまとめて子に相続されます。
例えば、父の遺産が1億円で、母と子2人が相続したケースです。母自身の財産はなく、受け取った分がそのまま残った単純な前提で比べます。
| 父の相続での分け方 | 父の相続の税金 | 母の相続の税金 | 2回の合計 |
|---|---|---|---|
| 母が全部取得 | 0円 | 1億円を子2人で770万円 | 770万円 |
| 法定相続分どおり | 子2人で315万円 | 5,000万円を子2人で80万円 | 395万円 |
1回目は配偶者の税額軽減で0円でも、2回目は軽減がなく基礎控除も減るので、合計では重くなることもあるんです。
これから父の相続を考えるご家庭なら、母の相続まで見通して割合を決めるのがおすすめです。取り分の計算方法は家族構成から取り分を計算する方法で、兄弟2人の税額は兄弟2人が5000万円を相続するケースで詳しく見られます。
兄弟で話がまとまらない時はどうする?
遺産分割協議は、相続人全員の合意がないと成立しません。まとまらなければ、家庭裁判所の調停、それでも無理なら審判へ進みます。
『葬儀代や当面の支払いだけでも先に出したい』という時は、預貯金の仮払い制度が使えます。1つの金融機関ごとに、相続開始時の預金額×3分の1×その人の法定相続分まで、上限150万円で単独で払い戻せます。
相続税がかかる場合は、母が亡くなった日の翌日から10か月以内に申告と納付が必要です。実家の不動産を相続したら、相続登記も3年以内に済ませておきましょう。
兄弟の誰かが相続放棄を考えている時は、相続放棄が他の家族に与える影響も先に確認しておくと安心です。
実家などの土地がある、兄弟が3人以上いて意見が割れそう、父の相続から10年以内で相次相続控除が関係しそう。こんなケースは、計算と申告を税理士に任せると兄弟の負担がかなり減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
母の遺産に相続税がかからない場合も、手続きは必要ですか?
遺産が基礎控除以下なら相続税の申告は不要です。ただし、預金の解約や不動産の相続登記などの名義変更は、税金とは別に必要です。
兄弟の1人が相続放棄したら、基礎控除は減りますか?
減りません。相続税の基礎控除を計算する時は、相続放棄した人も法定相続人の数に入れます。
実家を兄弟で共有名義にしても大丈夫ですか?
共有にすること自体はできます。ただ、売る時や貸す時に全員の同意が必要になるので、将来どうするかまで話し合ってから決めるのがおすすめです。
まとめ
- 父が先に亡くなっていれば、母の相続人は子だけで取り分は均等
- 遺産5,000万円なら、子2人で80万円、子3人で19万9,800円の相続税
- 割合を変えても相続税の合計は同じで、多く取った人が多く払う
- 父の相続で母が多く取っていると、母の相続で税金が重くなることがある
- 話し合いは全員の合意が必要で、特別受益などの主張は10年で原則できなくなる