当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
フリーランスで仕事をしていた親が亡くなった後、取引先から「先月分の報酬をどこに振り込めばいいですか」と連絡が来た。『このお金は誰のもの?勝手に受け取っていいの?』と迷いますよね。
結論から言うと、亡くなる前に終えた仕事の報酬は、相続財産として相続人全員のものになります。同時に、亡くなった親の準確定申告の収入にも入るのが基本です。
この記事では、仕事がどこまで進んでいたかで、報酬の行き先と税金がどう変わるかをケースで見ていきます。
亡くなった後に入ってきた報酬は、誰が受け取る?
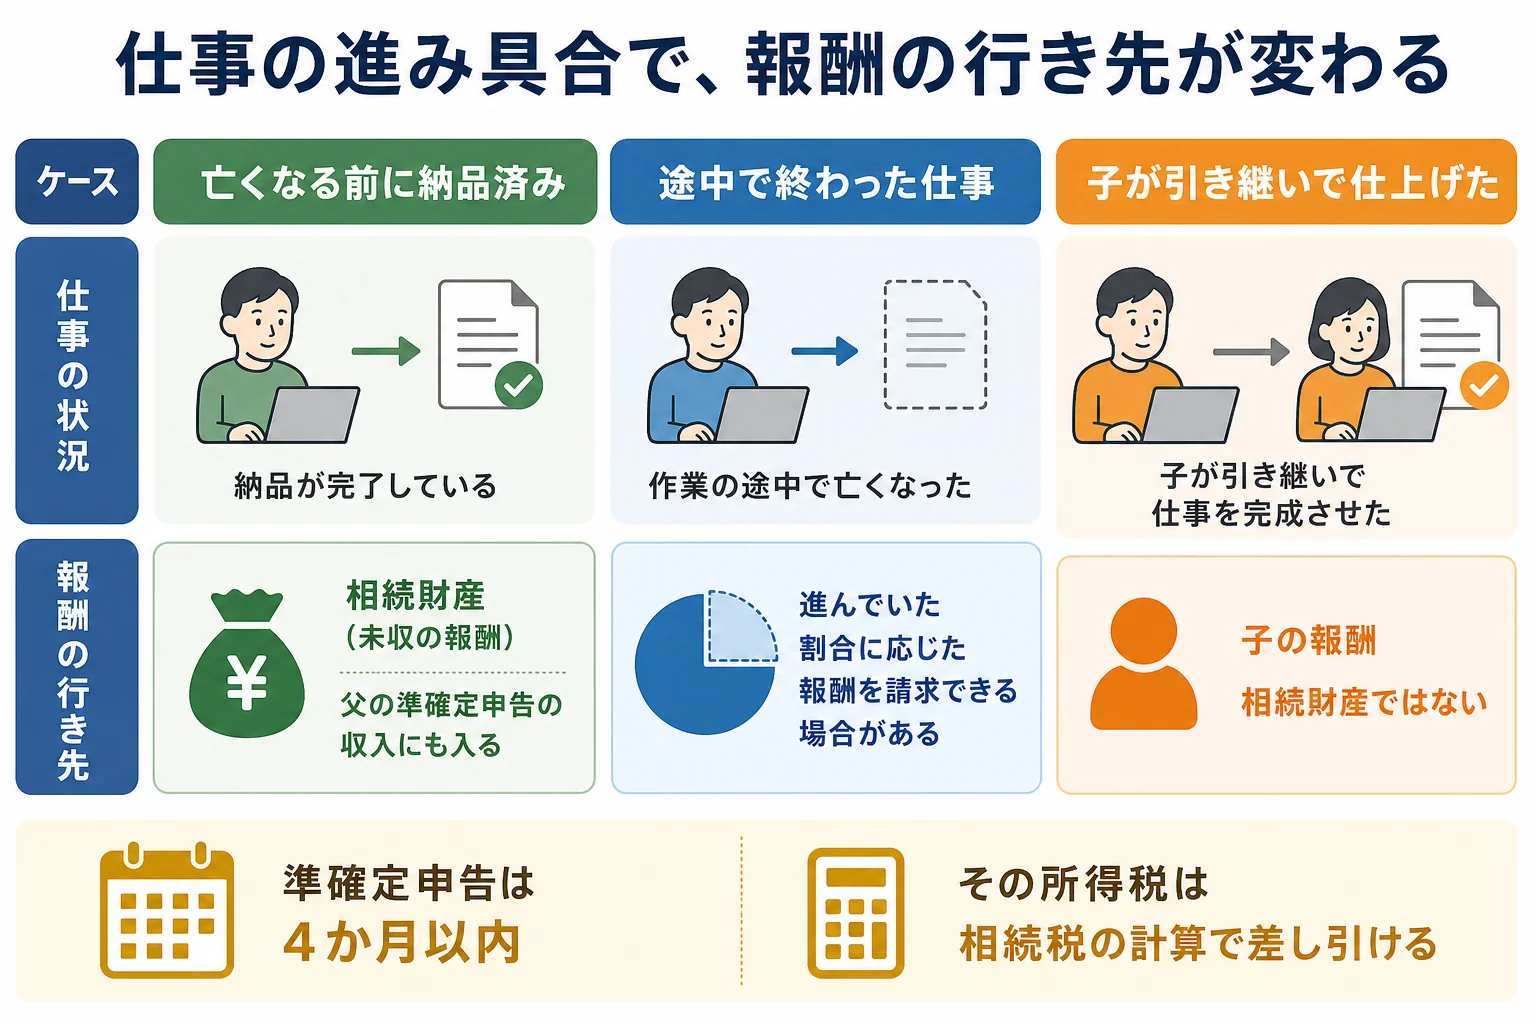
亡くなる前に納品や作業が終わっていた報酬は、入金が死後でも「未収の報酬」として相続財産に入り、相続人全員で分けます。相続税の対象になるうえ、親の準確定申告(4か月以内)の収入にも含めます。相続人が仕事を引き継いで仕上げた分は、相続財産ではなく、仕上げた人の収入として考えるのが基本です。
民法では、相続人は亡くなった人の権利をまとめて引き継ぎます。取引先に報酬を請求できる権利も、その中に入るんです。
相続人が複数いる時は、それぞれの相続分に応じて引き継ぎます。実際には、遺産分割協議で「誰が受け取るか」を決めて、取引先に伝えることが多いです。
「振込先を兄の口座にしてもらって大丈夫でしょうか?」
「遺産分割で兄が受け取ると決めてあれば大丈夫です。決まっていないなら、先に兄弟で話しておきましょう」
親の口座は、亡くなったことを銀行に伝えると入出金が止まります。取引先には、振込先の変更が必要なことを早めに伝えておくと安心です。
仕事の進み具合で、扱いはどう変わる?
『途中までやっていた仕事の分も、もらえるの?』という方も多いはずです。ここは、仕事がどこまで進んでいたかで分けて考えます。
例えば、デザインの仕事をしていた父が亡くなり、子2人が相続するケースで比べてみます。
| ケース | 報酬の行き先 | 相続税 | 所得税 |
|---|---|---|---|
| 亡くなる前に納品済み・入金は死後 | 相続財産(未収の報酬) | 対象になる | 父の準確定申告の収入に入る |
| 途中で終わった業務委託 | 進んでいた割合に応じた報酬を請求できる場合がある | 請求できる分は対象 | 父の準確定申告で扱うかは確認が必要 |
| 子が引き継いで仕上げて納品 | 仕上げた子の報酬 | 相続財産ではない | 子の所得になる |
| 父の著作物の使用料が死後に発生 | 著作権を相続した人が受け取る | 著作権そのものが相続財産 | 死後に生じた分は受け取った人の所得 |
途中で終わった仕事は、契約の形で考え方が変わります。業務委託のうち委任型の契約は、受ける側が亡くなると終了すると民法で決まっています。その場合でも、既にした仕事の割合に応じて報酬を請求できる、という定めがあるんです。
請負型の契約では、完成した部分で注文者が利益を受けるなら、その割合に応じて報酬を請求できます。どちらにあたるかは契約書の中身で決まるので、契約書を手元に置いて取引先と話してみてください。
相続税と所得税、両方かかるのはおかしくない?
『同じ報酬に相続税と所得税の両方って、二重取りでは?』と感じますよね。実は、納品済みの報酬は、両方に関わるのが基本の扱いなんです。
準確定申告では、1月1日から亡くなった日までに確定した所得を計算します。納品が終わって請求できる状態になっていた報酬は、入金が死後でもこの所得に入ります。
そして、その請求できる権利は、亡くなった時点で親が持っていた財産なので、相続税の対象にもなります。
ただ、準確定申告で納める所得税は、相続税の計算で債務として差し引けます。親が亡くなった後に納付することになった所得税も、差し引ける債務に入ります。
| 項目 | 期限・扱い |
|---|---|
| 準確定申告 | 相続の開始を知った日の翌日から4か月以内 |
| 準確定申告で納める所得税 | 相続税の計算で債務として差し引ける |
| 相続税の申告 | 相続の開始を知った日の翌日から10か月以内(基礎控除以下なら不要) |
相続税の基礎控除は、3,000万円に600万円×法定相続人の数を足した額です。子2人なら4,200万円までは相続税がかかりません。未収の報酬が少額でも、ほかの財産と合わせて判定しておきましょう。
取引先とのやり取りで気をつけることは?
フリーランスの仕事は、親しか事情を知らないことがほとんどです。まずは、メールや請求書の控え、会計ソフトのデータから、未入金の仕事を洗い出してみてください。
- 直近の請求書の控えと、入金済みかどうか
- 取引先とのメール・チャットの最後のやり取り
- 契約書(委任型か請負型か、途中解約時の決まり)
- 会計ソフトや帳簿の売掛金の残高
報酬を受け取る前に財産を勝手に使うと、相続放棄ができなくなることがあります。借金がありそうな時は、受け取りや使い道をいったん待っておくのが無難です。
親が事業として続けていた仕事の手続き全体は、個人事業主の親が亡くなった時の手続きと期限の一覧で確認できます。仕事を継ぐかやめるかで迷っているなら、事業を継ぐ・やめる場合の手続きも参考にしてみてください。
未収の報酬が多い、途中の仕事が複数ある、ほかにも不動産などの財産がある。そんなケースは、準確定申告と相続税の申告を税理士にまとめて頼むと、二重計上の漏れや期限の見落としを防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
フリーランスの親が亡くなった後の入金は、相続人の1人が受け取ってもいいですか?
遺産分割協議でその人が受け取ると決めていれば問題ありません。決まっていない段階で受け取った場合は、相続人全員の財産として預かっている扱いになるので、分け方を話し合っておきましょう。
亡くなる前に納品していた報酬は、準確定申告に入れますか?
基本は入れます。準確定申告は1月1日から亡くなった日までに確定した所得で計算するので、納品が終わっていた報酬は入金が死後でも含めます。あわせて相続財産にも入ります。
業務委託の途中で亡くなった場合、報酬はもらえませんか?
委任型の契約は亡くなると終了しますが、民法では既にした仕事の割合に応じて報酬を請求できる定めがあります。契約書の内容を確認して、取引先と話してみてください。
まとめ
- 亡くなる前に終えた仕事の報酬は、入金が死後でも相続財産になる
- 同じ報酬は親の準確定申告の収入にも入り、その所得税は相続税の計算で差し引ける
- 途中で終わった仕事は、進んでいた割合に応じて請求できる場合がある
- 相続人が仕上げた仕事の報酬は、仕上げた人の所得として考える