当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の店を継いだばかりで、これまで消費税を納めたことがない。『自分は免税事業者のままでいいの?それとも親の分を引き継ぐの?』と迷いますよね。
結論から言うと、相続で事業を継いだ人の消費税は、親の売上と自分の売上を合わせて判定します。親の前々年の課税売上高が1,000万円を超えていたら、相続のあった日の翌日から課税事業者です。
この記事では、親の売上やインボイス登録の有無ごとに、納税義務がいつから始まるかをケースで見ていきます。
親の売上が1,000万円を超えていたら、いつから納める?
相続があった年は、親の基準期間(前々年)の課税売上高が1,000万円を超えていれば、相続のあった日の翌日から年末まで子は課税事業者です。翌年と翌々年は、親と子の基準期間の課税売上高を合計して1,000万円を超えるかで判定します。親がインボイスの登録事業者だった場合は、売上が1,000万円以下でも一定期間は納税義務があります。
消費税は、基準期間の課税売上高で納税義務を判定します。個人事業者の基準期間は前々年です。
相続で事業を継いだ場合は、この判定に親の売上も使うんです。国税庁の案内では、免税事業者の相続人が事業を承継した時の扱いが年ごとに決まっています。
| 判定する年 | 何で判定する? | 1,000万円を超えたら |
|---|---|---|
| 相続があった年 | 親の基準期間の課税売上高 | 相続のあった日の翌日から年末まで課税事業者 |
| 翌年 | 親と子の基準期間の課税売上高の合計 | その年は課税事業者 |
| 翌々年 | 親と子の基準期間の課税売上高の合計 | その年は課税事業者 |
『自分はまだ売上ゼロなのに?』と思うかもしれません。でも、親の事業をそのまま続ける以上、親の規模で判定されるという考え方なんです。
ケース別に、納税義務の始まりを比べてみると?
例えば、父が亡くなり、子が父の店を継ぐケースで比べてみます。子はそれまで事業をしていなかったとします。
| ケース | 相続があった年 | 翌年・翌々年 | 理由・注意 |
|---|---|---|---|
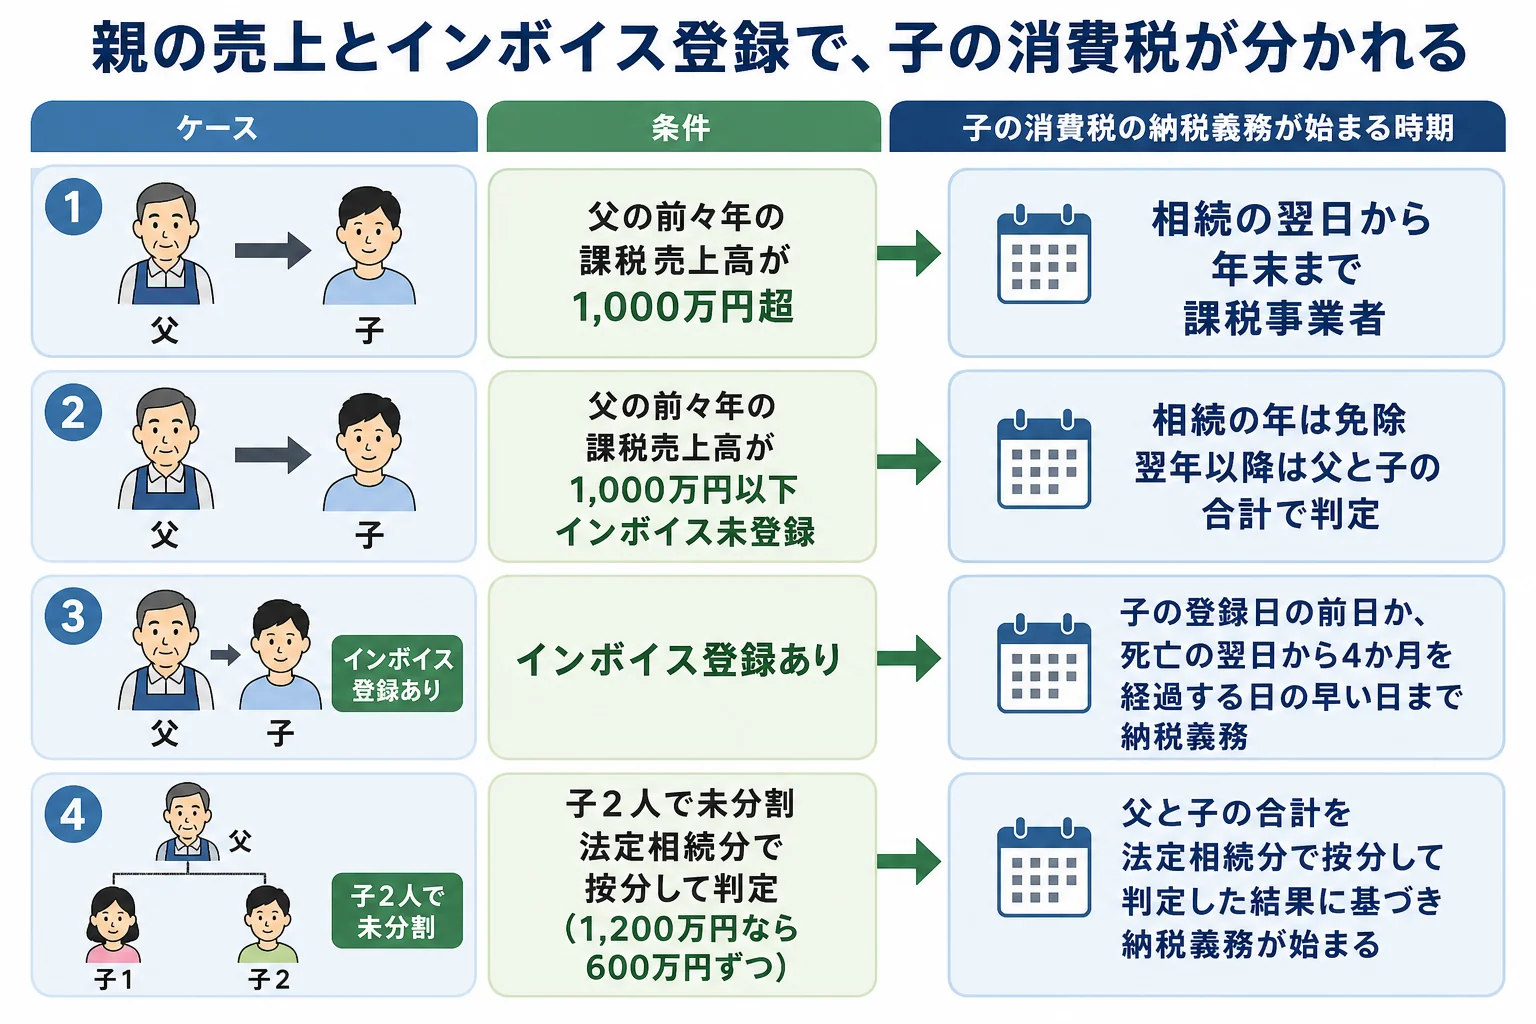
| 父の前々年の課税売上高1,200万円・インボイス未登録 | 相続の翌日から課税事業者 | 合計で1,000万円を超えれば課税事業者 | 父の売上が基準を超えている |
| 父の前々年の課税売上高800万円・インボイス未登録 | 免除 | 父と子の合計で判定 | 翌年以降に子の売上が加わると超えることがある |
| 父の前々年の課税売上高800万円・インボイス登録あり | 相続の翌日から一定期間は納税義務あり | 子が登録すれば課税事業者 | 子をみなし登録事業者とする期間がある |
| 父の前々年の課税売上高1,200万円・子2人で未分割 | 1人あたり600万円として判定し免除 | 分割まで法定相続分で按分して判定 | 実際に分割するまでは共同で承継した扱い |
4つ目のケースは見落としやすいところです。遺産が分割されるまでは、事実上1人が店を続けていても、相続人全員で承継したものとして扱われます。
この時、父の基準期間の課税売上高に法定相続分を掛けた額を、各相続人の基準期間の課税売上高として判定するんです。子2人なら1,200万円の2分の1で600万円ずつになります。
親がインボイス登録していた時はどうなる?
ここが大事なところです。親が適格請求書発行事業者だった場合は、売上が1,000万円以下でも納税義務が出てきます。
国税庁の案内では、相続のあった日の翌日から、次のどちらか早い日までは、相続人を適格請求書発行事業者とみなします。
- 相続人が自分で登録を受けた日の前日
- 親が亡くなった日の翌日から4か月を経過する日
この期間は納税義務が免除されません。取引先にインボイスを出し続けたい場合は、子が新たに「適格請求書発行事業者の登録申請書」を出して登録を受けます。
「父の登録番号をそのまま使ってもいいですか?」
「いいえ、登録は引き継がれないので、ご自身で申請する必要があるんです」
あわせて、相続人は「適格請求書発行事業者の死亡届出書」を速やかに出します。提出先は、親の納税地を管轄するインボイスの業務センターです。
親が出していた届出書は引き継がれる?
『父が簡易課税を選んでいたから、自分も簡易課税でいいよね』と考える方は多いはずです。実は、親が出していた次の届出書の効力は、相続人には及びません。
- 消費税課税事業者選択届出書
- 消費税課税期間特例選択届出書
- 消費税簡易課税制度選択届出書
簡易課税を使いたいなら、子の名前で新しく届出書を出します。親が課税事業者だった場合は、「個人事業者の死亡届出書」も速やかに出しておきましょう。
事業を継ぐ時の届け出全体は事業を継ぐ・やめる場合の手続きで、期限の一覧は個人事業主の親が亡くなった時の手続きと期限の一覧で確認できます。
なお、親が納めていなかった消費税や所得税は、相続税の計算で債務として差し引けます。
親の売上が1,000万円前後で判定が微妙、相続人が複数で分割がまだ決まっていない。こういうケースは、消費税の判定と相続税の申告をまとめて税理士に見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続した年に、すぐ消費税の申告が必要になるのはどんな時ですか?
親の前々年の課税売上高が1,000万円を超えていた時です。相続のあった日の翌日から年末までの売上について、子が課税事業者になります。親がインボイスの登録事業者だった場合も、一定期間は納税義務があります。
兄弟2人で相続して、まだ遺産分割が終わっていない場合はどう判定しますか?
分割が終わるまでは2人で共同して承継した扱いです。親の基準期間の課税売上高に法定相続分を掛けた額で、それぞれ判定します。
親のインボイス登録番号は使い続けられますか?
使い続けられません。子が自分で登録申請をして登録を受けます。それまでの一定期間は、子を登録事業者とみなす扱いがあります。
まとめ
- 相続があった年は、親の前々年の課税売上高が1,000万円を超えるかで判定する
- 翌年と翌々年は、親と子の基準期間の課税売上高の合計で判定する
- 親がインボイス登録事業者なら、売上にかかわらず一定期間は納税義務がある
- 未分割の間は法定相続分で按分して判定し、簡易課税などの届出書は出し直す