当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続した実家をいつか売るつもりだけど、『急いだほうがいいのか、落ち着いてからでいいのか』で迷っている方も多いはずです。
結論から言うと、税金の面では「早すぎても遅すぎても損をする期限」がいくつか重なっています。この記事では、亡くなった日を決めて、どの期限がいつになるかを具体的な日付で見ていきます。
実家を売るなら、いつまでに売ると税金が安くなる?
税金に関わる期限は主に4つです。相続税の申告期限(10か月)までは売らないほうがいい場合があり、取得費加算の特例は申告期限の翌日以後3年(亡くなってから3年10か月)まで、空き家の3,000万円控除は相続開始から3年を経過する日の属する年の12月31日まで(2027年12月31日までの売却が対象)です。
期限の一覧を先に見ておきましょう。
| 期限 | いつまで | 関わる税金・制度 |
|---|---|---|
| 相続税の申告期限 | 亡くなったことを知った日の翌日から10か月 | 小規模宅地等の特例を使うなら、取得した人がこの日まで実家を持ち続ける必要がある場合がある |
| 相続登記 | 不動産の取得を知った日から3年以内 | 売る前にまず名義を相続人に変える |
| 取得費加算の特例 | 申告期限の翌日以後3年を経過する日まで | 売る人に相続税がかかっている場合に使える |
| 空き家の3,000万円控除 | 相続開始から3年を経過する日の属する年の12月31日まで | 2027年12月31日までの売却が対象 |
| 長期・短期の判定 | 売った年の1月1日時点 | 親の所有期間を引き継いで5年超なら長期 |
『期限がこんなにあるの?』と思いますよね。ただ、実際に気にするのは自分のケースに当てはまるものだけなんです。
亡くなった日で、期限は具体的にいつになる?
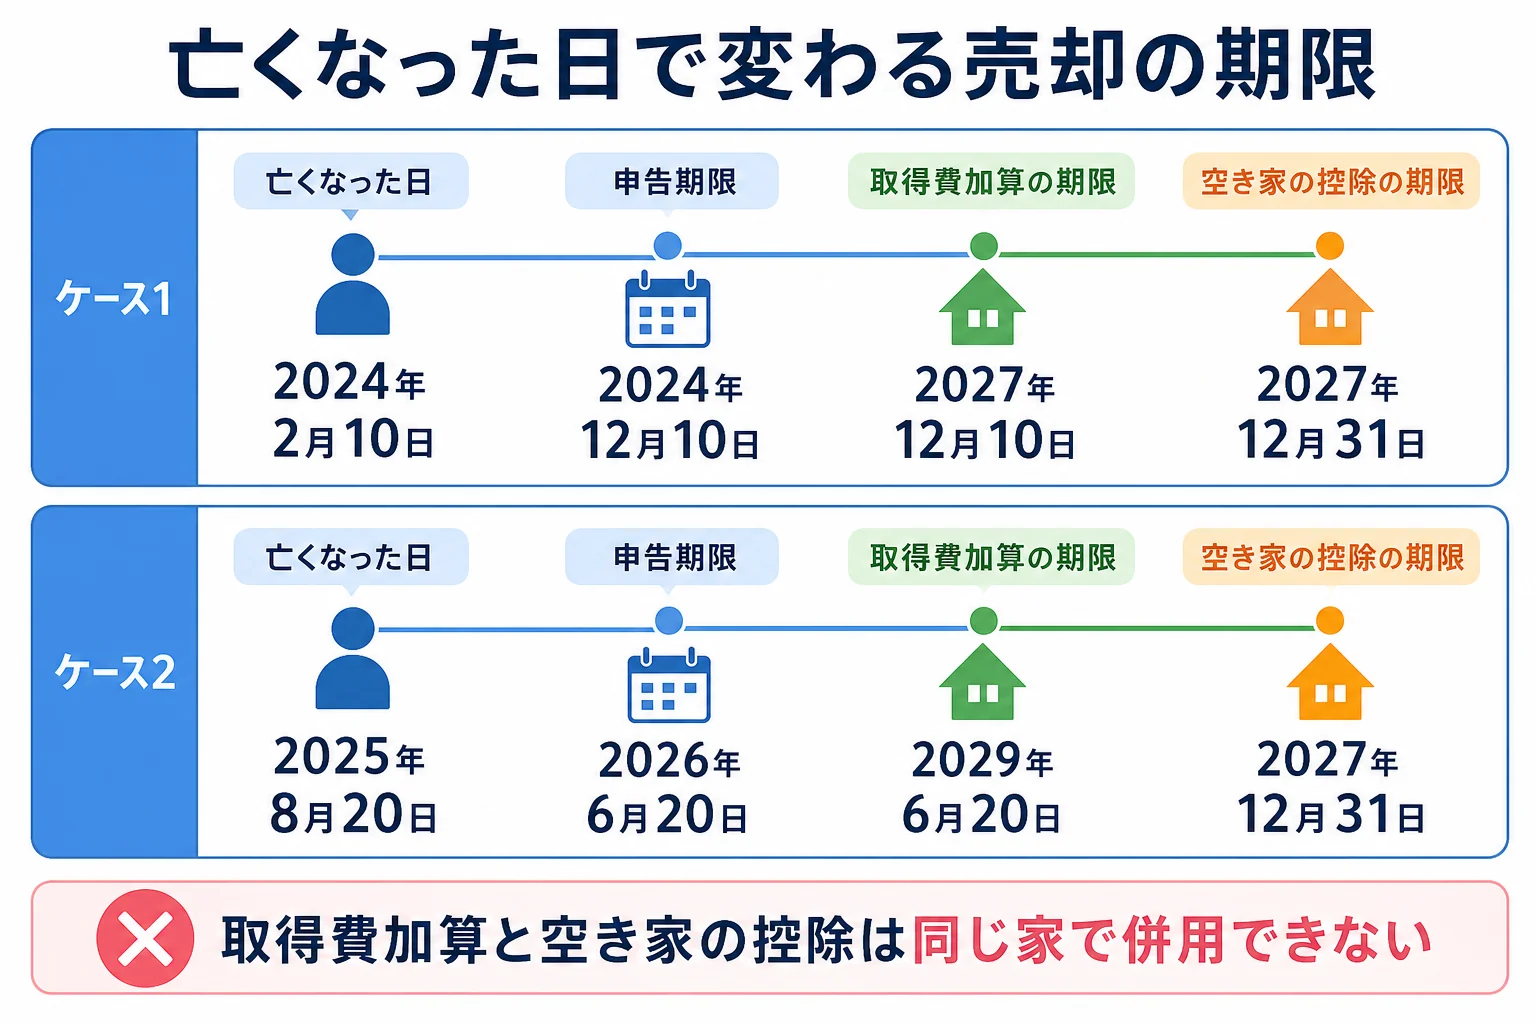
例えば、2024年2月10日に母が亡くなったケースと、2025年8月20日に亡くなったケースで比べてみます。どちらも亡くなった日に相続を知った前提です。
| 期限 | 2024年2月10日に死亡 | 2025年8月20日に死亡 |
|---|---|---|
| 相続税の申告期限 | 2024年12月10日 | 2026年6月20日 |
| 取得費加算の特例で売る期限 | 2027年12月10日 | 2029年6月20日 |
| 空き家の控除の期限(3年を経過する日の属する年末) | 2027年12月31日 | 2028年12月31日 |
| 空き家の控除の現行の対象期間 | 2027年12月31日まで | 2027年12月31日まで |
| 実際に空き家の控除を使える売却期限 | 2027年12月31日 | 2027年12月31日 |
ここが大事なところです。2025年8月に亡くなったケースでは、「3年後の年末」より先に、制度の対象期間の2027年12月31日が来てしまいます。
つまり、亡くなった時期が遅いほど、空き家の控除を使える期間は短くなるんです。実家を空き家のまま持っていて、売るかどうか迷っているなら、この日付を先に確認してみてください。
『2028年に売ろうと思っていたのに』という方は、計画を前倒しするかどうか家族で話しておいたほうがいいですよね。
一方、取得費加算の特例の期限は、亡くなってからおよそ3年10か月で計算できます。こちらは制度の対象期間による締め切りはありません。
ただ、取得費加算と空き家の控除は同じ家で併用できません。どちらが有利かは、実際の金額で比べる必要があります。計算の流れは相続した実家を売るといくら税金がかかるかで詳しく見られます。
早く売りすぎて損をするのは、どんなケース?
『固定資産税もかかるし、すぐ売ってしまいたい』という気持ちも分かります。ただ、申告期限より前に売ると、相続税が高くなるケースがあるんです。
それが、小規模宅地等の特例です。親と同居していた子が実家の土地を相続する場合、330㎡までの部分の評価を80%減らせます。その代わり、申告期限まで住み続け、持ち続けることが要件です。
例えば、母と同居していた長男と、別居の次男が相続するケースです。財産は8,000万円で、うち実家の土地が3,000万円(330㎡以内)だとします。
| 項目 | 申告期限前に売った(特例なし) | 申告期限まで持ち続けた(特例あり) |
|---|---|---|
| 実家の土地の評価 | 3,000万円 | 600万円 |
| 課税価格の合計 | 8,000万円 | 5,600万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 3,800万円 | 1,400万円 |
| 相続税の総額 | 470万円 | 140万円 |
相続税の総額で330万円の差になります。各人の税額は、実際に取得した割合で変わります。
持ち家のない別居の子(いわゆる家なき子)が取得する場合も、申告期限まで持ち続けることが要件の一つです。特例が使えるかは要件が細かいので、税理士に確認してみてください。
逆に、配偶者が実家の土地を相続する場合は、申告期限まで持ち続ける要件はありません。
もう一つ気をつけたいのが、申告期限までに遺産分割がまとまらないケースです。分けていない土地には、原則として小規模宅地等の特例を使えません。
その場合は法定相続分でいったん申告し、「申告期限後3年以内の分割見込書」を出しておきましょう。後で分割が決まれば、更正の請求で特例を受けられます。
売るまでに、何をどの順番で済ませればいい?
売る時期が決まったら、逆算して準備を進めておきましょう。
- 相続人全員で、誰が実家を相続するか(または共有で売るか)を決める
- 遺産分割協議書を作り、相続登記で名義を変える
- 小規模宅地等の特例を使うなら、申告期限まで持ち続ける
- 空き家の控除を使うなら、耐震改修か取り壊しの段取りを決める
- 取得費加算か空き家の控除か、有利なほうを決めて売る
- 売った翌年に、譲渡所得の確定申告をする
兄弟で実家の扱いを話す時は、期限を先に共有しておくと話が早いです。
「空き家の控除は2027年末まで。それまでに売るかどうかだけ、先に決めない?」
こんなふうに日付を入れて話すと、先延ばしになりにくいですよ。
もう一つ、売った年の1月1日時点で所有期間が5年以下だと、短期の高い税率になります。所有期間は親が買った日から数えるので、親が最近買ったマンションなどは要注意です。
遺産分割がまとまらないと、相続登記も売却も進みません。話し合いが止まっている時の対応は、ハンコを押してくれない相続人がいる時の対応も見てみてください。
相続税の特例と売却の特例は、どちらを優先するかで手取りが変わります。土地の評価が大きい、兄弟で共有している、期限が近いといったケースなら、相続税の申告と売却の時期をまとめて税理士に相談しておくと判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
取得費加算の「3年10か月」は、いつから数えますか?
相続税の申告期限(亡くなったことを知った日の翌日から10か月)の翌日以後3年を経過する日までです。亡くなった日から数えると、およそ3年10か月になります。
空き家の3,000万円控除の期限を過ぎたら、もう特例はありませんか?
空き家の控除は使えなくなりますが、相続税がかかっていれば取得費加算の特例が期限内なら使える場合があります。両方の期限を並べて確認してみてください。
相続登記をしないまま実家を売れますか?
売る前に相続人へ名義を変える必要があります。相続登記は不動産の取得を知った日から3年以内が義務で、正当な理由なく怠ると10万円以下の過料の対象です。
まとめ
- 取得費加算の特例は、亡くなってからおよそ3年10か月までの売却が対象
- 空き家の3,000万円控除は、3年後の年末と2027年12月31日の早いほうまで
- 同居の子が小規模宅地等の特例を使うなら、申告期限までは売らない
- 長期・短期は売った年の1月1日時点で、親の所有期間を引き継いで判定する