当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
葬儀が終わって香典を数えてみたら、葬儀代を払っても少し残った。この残りは兄弟で分けるべきなのか、遺産として申告するのか、迷いますよね。
結論から言うと、香典は亡くなった人の遺産ではありません。相続税もかからず、余った分は基本的に喪主のものと考えられています。
この記事では、香典が誰のものになるか、香典返しや葬儀代が相続税の計算でどう扱われるかを、ケースごとに見ていきます。
香典が余ったら誰のもの?相続税はかかる?
香典は、葬儀を行う喪主(遺族)への贈り物と考えられています。亡くなった人の財産ではないので、相続財産に入らず、相続税の申告にも載せません。余った香典は喪主が受け取るのが基本で、兄弟に分ける法律上の義務はありません。
香典は、亡くなった人が生前に持っていたお金ではないですよね。葬儀の時に、弔問に来た人が遺族へ渡すお金です。
だから遺産分割の対象にもならないんです。遺産分割協議書に「香典」と書く必要もありません。
では贈与税はどうでしょうか。
国税庁は、個人から受け取る香典で社会通念上相当と認められるものは贈与税がかからないとしています(国税庁 No.4405 贈与税がかからない場合)。一般的な金額の香典なら、喪主が受け取っても税金の心配はいりません。
『でも、兄が全部もらうのは納得がいかない…』と感じる方もいるかもしれません。
そう思うのは自然です。ただ、法律で分け方が決まっているお金ではないので、余った香典をどうするかは家族の話し合いになります。
例えばこんな会話で決める家族もあります。
「香典が少し残ったけど、どうする?」
「四十九日の法要の費用にあてて、残りは兄さんが持っておいて」
香典返しや法要の費用は相続税から引ける?
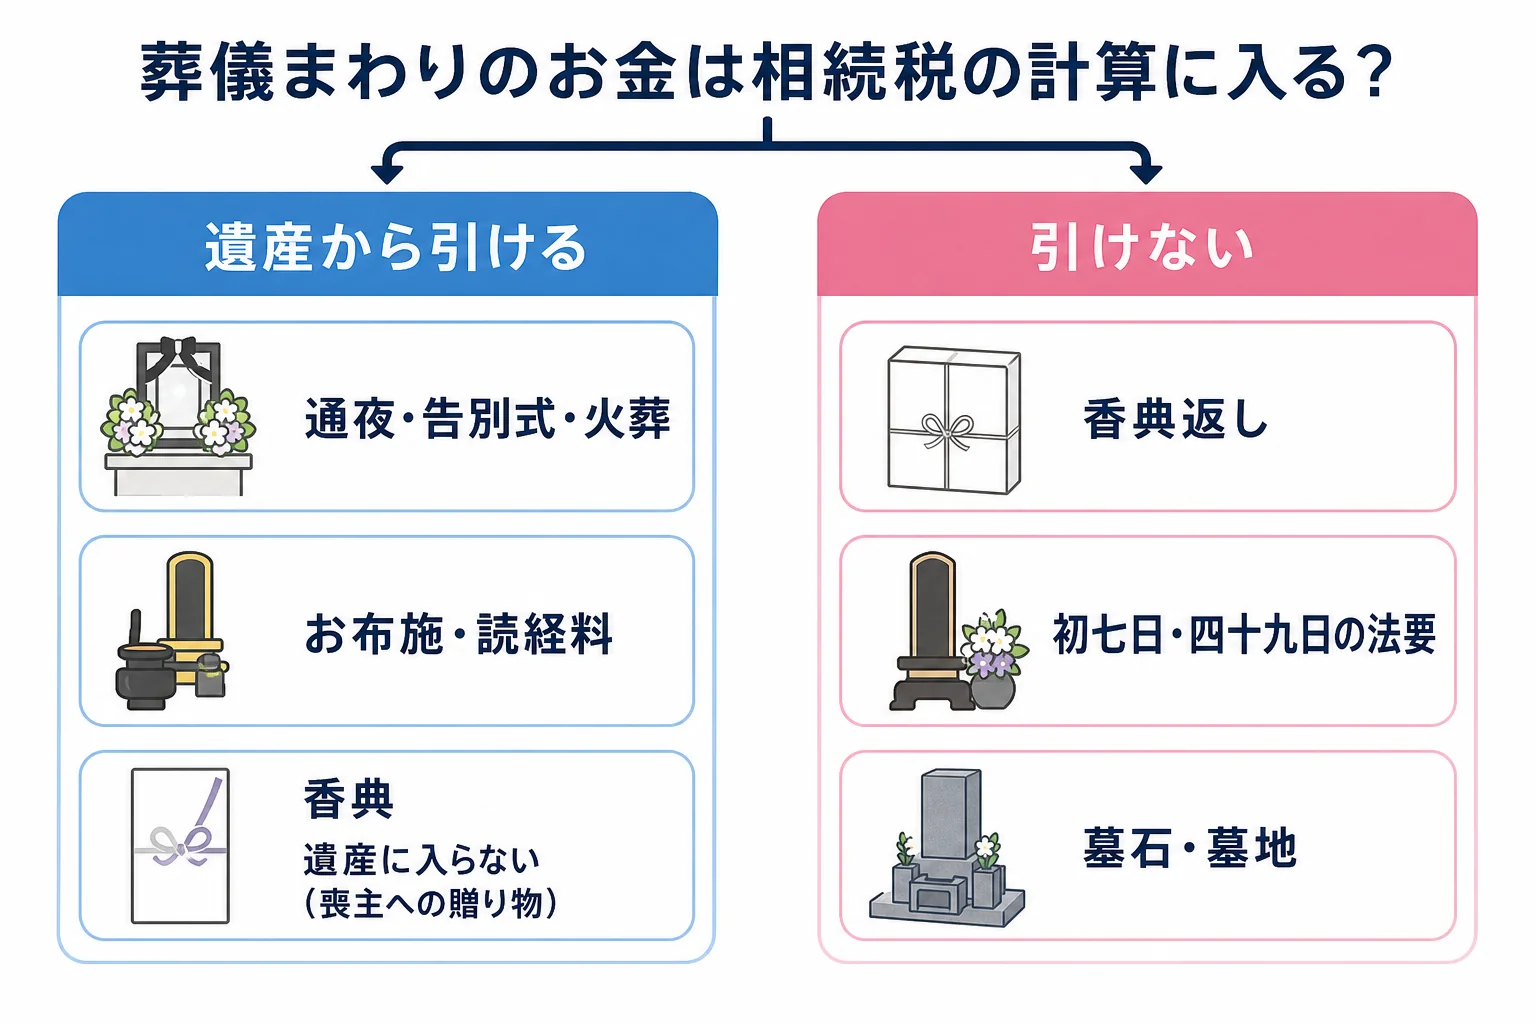
ここが大事なところです。香典そのものは遺産に入りませんが、葬儀にかかったお金は相続税の計算で遺産から差し引けます。
ただし、葬儀まわりのお金でも引けるものと引けないものがあります。
| 支払い | 遺産から引けるか | 理由・注意 |
|---|---|---|
| 通夜・告別式・火葬の費用 | 引ける | 葬式費用として差し引ける |
| お寺へのお布施・読経料 | 引ける | 葬式にあたってのお礼は葬式費用に入る |
| 香典返し | 引けない | 香典をもらった側のお返しで、葬式費用ではない |
| 初七日・四十九日などの法要 | 引けない | 法事の費用は葬式費用に入らない |
| 墓石・墓地の購入 | 引けない | 葬式費用に入らない |
国税庁の説明でも、香典返しの費用と法事の費用は葬式費用に含まれないとされています(国税庁 No.4129 相続財産から控除できる葬式費用)。
『香典返しも葬儀の一部なのに?』と思いますよね。
実は、香典を遺産に入れない代わりに、そのお返しも遺産から引かない、という形でバランスが取れているんです。香典と香典返しは、相続税の計算の外で完結していると考えると分かりやすいです。
香典で葬儀代を払った場合と、遺産から払った場合の違い
迷いやすいのが、葬儀代をどのお金で払ったかです。ケースで比べてみます。
例えば、母がすでに亡くなっていて、父の遺産5,200万円を子2人が半分ずつ相続するケースです。葬儀代は200万円かかったとします。
| ケース | 課税価格の合計 | 相続税の総額 | 理由・注意 |
|---|---|---|---|
| 葬儀代200万円を差し引いて申告 | 5,000万円 | 80万円(1人40万円) | 基礎控除4,200万円を引いて計算 |
| 葬儀代を差し引き忘れた | 5,200万円 | 100万円(1人50万円) | 引けるものを引かないと税額が増える |
葬儀代を香典でまかなった場合でも、葬式費用として差し引くことはできます。香典がいくらだったかは、遺産の計算には関係しないからです。
ただし、葬式費用を差し引けるのは、その費用を実際に負担した相続人です。誰が払ったかを領収書で分かるようにしておきましょう。
葬儀代を兄弟の1人が立て替えた場合の精算は、葬儀費用を立て替えた兄弟が遺産から返してもらう方法でケース別に見ています。
香典の残りを亡くなった人の口座に入れてしまい、遺産と混ざってどこまでが香典か分からなくなる。香典は遺産と別に管理し、受付の記録(芳名帳)も残しておくと安心です。
相続税がかかるか分からない時の考え方
そもそも相続税がかかるかどうかは、遺産の合計と基礎控除で決まります。基礎控除は3,000万円に、法定相続人1人あたり600万円を足した金額です。
例えば、妻と子2人が相続人なら基礎控除は4,800万円です。遺産から葬式費用を引いた金額がこれ以下なら、相続税はかからず申告もいりません。
ただし、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。自分の家族構成での取り分は、家族構成から取り分を計算する方法で確かめてみてください。
遺産が基礎控除の前後で微妙なケースや、土地があって評価が分からないケースは、葬式費用の引き方ひとつで結論が変わることもあります。そんな時は、相続税に詳しい税理士に一度見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
余った香典は兄弟で分けないといけませんか?
法律上の決まりはありません。香典は喪主への贈り物と考えられ、遺産分割の対象にもなりません。法要の費用にあてるなど、家族で話し合って決めるのが一般的です。
香典は相続税の申告書に書く必要がありますか?
書く必要はありません。香典は亡くなった人の財産ではないためです。一方で葬儀にかかった費用は、葬式費用として遺産から差し引けます。
香典返しの費用は相続税から引けますか?
引けません。国税庁は香典返しの費用を葬式費用に含めないとしています。初七日や四十九日などの法要の費用も同じく引けません。
まとめ
- 香典は喪主(遺族)への贈り物と考えられ、相続財産に入らない
- 社会通念上相当な香典なら贈与税もかからない
- 余った香典の分け方に法律の決まりはなく、家族の話し合いで決める
- 通夜・告別式・お布施は葬式費用として遺産から引ける
- 香典返し・法要・墓石の費用は葬式費用に入らない