当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告書はできたけれど、お金はどうやって納めるの? 銀行の窓口に行けばいいと聞いたものの、何を持っていけばいいのか分からない。そんな方も多いですよね。
結論から言うと、窓口で納めるなら「記入済みの納付書」と「納める現金(または引き出す口座の通帳と届出印)」があれば手続きできます。
この記事では、家族構成ごとに「誰が、いくらの納付書を書くのか」をケースで確認していきます。
妻と子2人で相続したら、窓口には誰が何を持っていく?
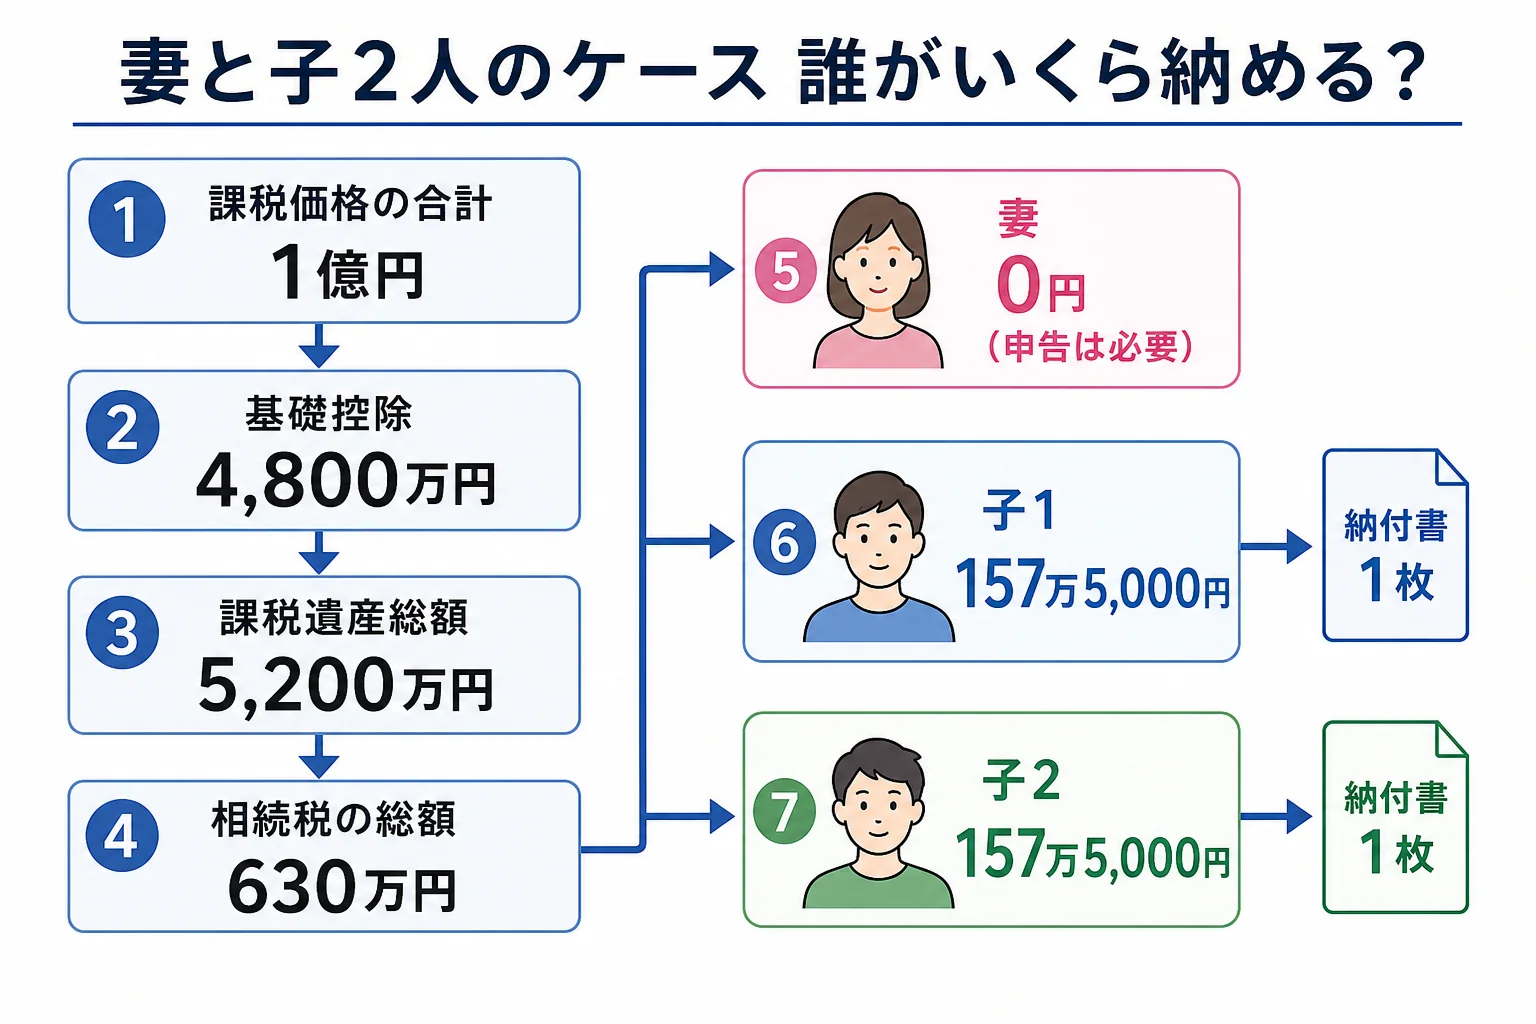
例えば、夫が亡くなり、妻と子2人が課税価格1億円を法定相続分どおりに分けたケースです。相続税の総額は630万円ですが、妻は配偶者の税額軽減で納付額が0円になり、子はそれぞれ157万5,000円を納めます。窓口で使う納付書は子1人につき1枚ずつ、合計2枚です。妻は納付しませんが、軽減を受けるための申告は要ります。
相続税は、家族でまとめて1回払うものではありません。申告書で決まった「各人の納付税額」を、一人ひとりが自分の名前で納めるんです。
ここが大事なところです。納付書も、納める人ごとに1枚ずつ書きます。
『長男がまとめて払っておけばいいよね』と思うかもしれません。ただ、納付書の名義は納める本人にしておきましょう。誰の税金を納めたのかが、あとで分からなくなってしまいます。
上のケースの数字は、次の条件で計算しています。
| 項目 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 相続税の総額 | 630万円 |
| 妻の納付税額 | 0円(配偶者の税額軽減) |
| 子1・子2の納付税額 | 各157万5,000円 |
家族の形で、納付書の枚数と注意点はこう変わる
『うちは子どもだけだから、話が違うのでは?』という方もいるはずです。実は、家族の形で納付書の枚数も、気をつけることも変わります。
よくあるケースを表にしました。
| ケース | 窓口で納める人と金額 | 注意 |
|---|---|---|
| 夫が亡くなり妻と子2人、課税価格1億円を法定相続分どおり | 子1・子2が各157万5,000円 | 妻は0円でも申告が必要 |
| 母が亡くなり子2人、課税価格8,000万円を半分ずつ | 子1・子2が各235万円 | 2人とも自分の納付書を用意 |
| 子2人、課税価格9,000万円を半分ずつ | 子1・子2が各310万円 | 現金一括が難しければ延納を検討 |
| 遺産が基礎控除以下で、特例も使わない | 誰も納めない | 申告も納付も不要 |
数字はどれも、法定相続分どおりに分けた前提で計算しています。誰がどれだけ取得したかで、各人の金額は変わります。
金額が大きくて一度に用意できない時は、延納(分割払い)や物納の制度があります。ただし、申告期限までに申請書を出して、税務署の許可を受けることが条件です。
銀行の窓口に持っていくものは?
窓口での納付は、とてもシンプルです。国税庁の案内では「現金に納付書を添えて、金融機関または所轄の税務署で納付する」方法とされています。
- 記入済みの納付書(納める人ごとに1枚)
- 納める現金、または口座から払い出すなら通帳と届出印
- 相続税の申告書の控え(金額や税務署名を写す時の確認用)
- 本人確認書類(金額が大きい時などに求められることがあります)
納付書は、税務署か、所轄税務署の管内にある金融機関に置いてあります。もし金融機関になければ、税務署に連絡してみてください。
窓口ではクレジットカードで納めることはできません。カードで払いたい時は、専用サイトを使う別の方法になります。
納付書には何を書く?
記入のしかたは、納付書の裏面に書かれています。国税庁は、住所・氏名・税額・申告書を出した税務署名などの記入漏れに注意するよう呼びかけています。
| 記入する項目 | 書く内容の例 |
|---|---|
| 税目 | 相続税 |
| 住所・氏名 | 納める本人(相続人)の住所と氏名 |
| 税額 | 申告書でその人が納める金額(例 157万5,000円) |
| 税務署名 | 申告書を出した税務署(亡くなった人の住所地を所轄する税務署) |
ここでよくあるのが、税務署名を自分の住所地の税務署にしてしまうミスです。相続税の提出先は、亡くなった人の住所地の税務署なんです。
例えば、こんな会話が窓口の前で起きがちです。
「税務署名って、うちの近くの税務署でいいんだよね?」
「申告書を出したのは父の住所の税務署だから、そっちを書かないと」
期限に間に合わない時はどうなる?
相続税の申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。申告書を期限内に出しても、お金を納めるのが遅れると延滞税がかかることがあります。
『申告書は出したから大丈夫』と思いがちですが、納付まで終えて完了です。申告の準備の流れは遺産規模別の申告の手順で確認しておきましょう。
窓口に行く時間がない時は、ダイレクト納付やインターネットバンキングで納める方法もあります。クレジットカード納付は1,000万円未満で、決済手数料がかかります。
申告前に預金を引き出していた場合の扱いは、相続前の預金引き出しのケースにまとめています。
相続人が多い、延納を考えるほど金額が大きい、期限まで時間がない。こうしたケースでは、申告から納付までを税理士に任せると手続きの抜けを防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税は銀行の振込で納められますか?
一般的な口座振込ではなく、納付書を添えた窓口での納付や、ダイレクト納付・インターネットバンキングなどの方法で納めます。どの方法でも期限は申告期限と同じです。
相続人の代わりに家族が窓口へ行ってもいいですか?
窓口に行くのは家族でも構いません。ただし、納付書の住所・氏名は納める本人のものを書きましょう。
妻の納付額が0円なら、何もしなくていいですか?
配偶者の税額軽減で0円になる場合も、申告書の提出は必要です。納付書は使いませんが、申告は期限内に済ませておきましょう。
まとめ
- 相続税は相続人ごとに、自分の納付書で納める
- 窓口には記入済みの納付書と現金(または通帳と届出印)を持っていく
- 税務署名は亡くなった人の住所地を所轄する税務署を書く
- 期限は相続の開始を知った日の翌日から10か月以内で、納付まで含む