当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
社長だった夫が亡くなり、銀行から「ご主人は会社の借入金の連帯保証人でした」と聞かされた。『会社の借金を、私が払うことになるの?』と不安になりますよね。
結論から言うと、夫の連帯保証は相続の対象になり、妻と子が法定相続分で引き継ぐのが原則です。ただ、会社が返済を続けられるか、妻自身も保証人になっているかで、取るべき行動は大きく変わります。この記事では、そのケースごとの違いを見ていきます。
夫の連帯保証、妻が払わなければいけないの?
夫が負っていた連帯保証の責任は、借入金と同じく相続人が法定相続分に応じて引き継ぎます。会社が返済を続けている間は、すぐに請求されるとは限りません。妻自身も保証人になっている場合は、それは妻本人の債務なので、相続放棄をしても残ります。
民法では、共同相続人はそれぞれの相続分に応じて亡くなった人の権利と義務を引き継ぐとされています(e-Gov法令検索「民法」第899条)。保証の責任も、この「義務」に含まれます。
連帯保証は、会社が返せなくなった時に、代わりに返す約束です。会社が約束どおり返済している間は、保証人に請求が来ないのがふつうなんです。
ここが大事なところです。妻の立場によって、相続放棄で守れる範囲が違います。
| ケース | 妻への影響 | 注意 |
|---|---|---|
| 妻は保証人ではなく、会社は返済を続けている | 夫の保証を法定相続分で引き継ぐが、すぐに請求は来にくい | 会社の経営状況が変われば請求される可能性がある |
| 妻は保証人ではなく、会社が返済できない | 引き継いだ保証分を請求されるおそれがある | 3か月以内に相続放棄・限定承認を検討する |
| 妻自身も連帯保証人になっている | 妻本人の保証債務は、相続放棄をしても残る | 銀行と保証の見直しを話し合う |
| 妻が会社の役員で、事業を継ぐ | 新しい借入で保証を求められることがある | 経営者保証に関するガイドラインを使った相談ができる |
妻と子2人の場合、保証はどう分かれる?
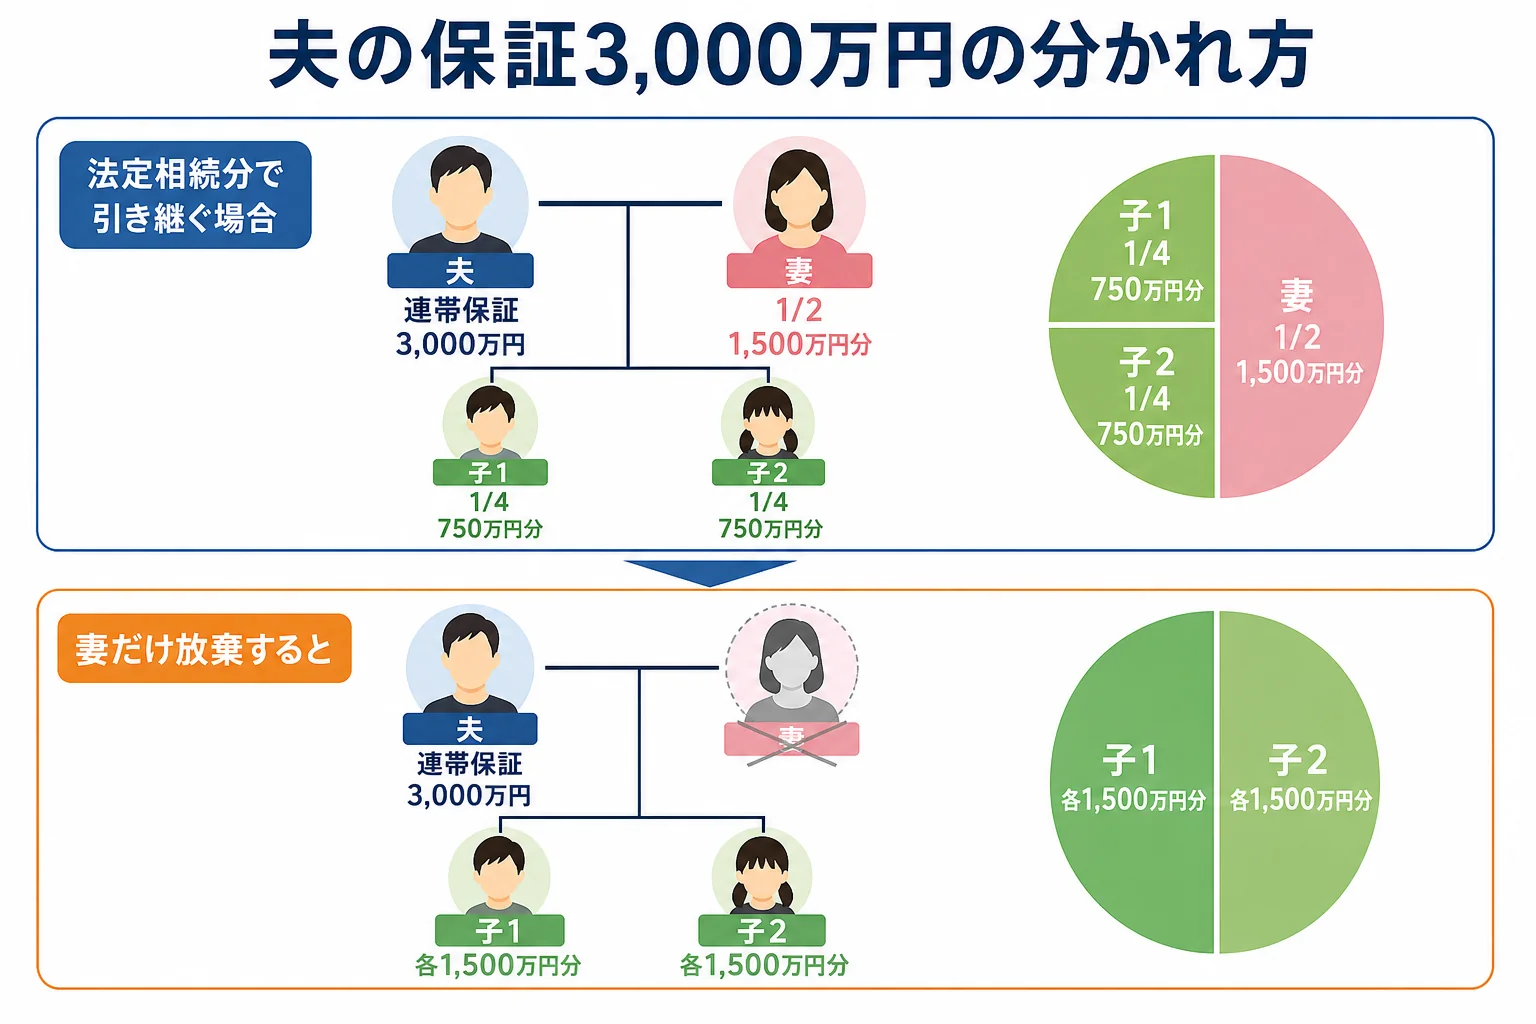
例えば、夫が会社の借入金3,000万円の連帯保証人で、妻と子2人が相続するケースです。
保証の責任は法定相続分で分かれるので、妻が1/2の1,500万円分、子がそれぞれ1/4の750万円分を引き継ぐ形になります。
| ケース | 妻 | 子1 | 子2 |
|---|---|---|---|
| 全員が相続する | 1,500万円分 | 750万円分 | 750万円分 |
| 妻だけが相続放棄する | 引き継がない | 1,500万円分 | 1,500万円分 |
| 妻と子2人が全員相続放棄する | 引き継がない | 引き継がない | 引き継がない(次の順位の相続人に移る) |
『私が放棄すれば、子どもたちは助かるのでは?』と考える方もいるはずです。実は、妻だけが放棄すると、子2人の負担が重くなってしまいます。
全員が放棄すると、夫の親、親がいなければ夫の兄弟姉妹へと相続人が移ります。放棄する時は、次に相続人になる親族にも事情を伝えておきましょう。
「家族で話し合わずに私だけ放棄したら、子どもに全部いくところでした」
「放棄は1人ずつの判断でも、影響は家族全員に出るんですね」
相続放棄するか迷う時に、何を見ればいい?
相続放棄は、相続の開始があったことを知った時から3か月以内に家庭裁判所へ申し立てます。期間内に判断がつかない時は、期間を延ばす申立てもできます。
判断の材料は、プラスの財産と、借入金・保証をあわせたマイナスの見通しです。会社が返済を続けられそうなら、保証が現実の負担になるかは会社の経営次第になります。
- 銀行に、夫が保証している借入金の残高と返済状況を書面で確かめる
- 会社の決算書で、会社が返済を続けられそうかを見る
- 夫の預金・自宅・保険など、プラスの財産を一覧にする
- 妻自身が保証人になっている契約がないかを確かめる
- 相続する・相続放棄・限定承認のどれにするかを家族で話し合う
財産を処分したり使ったりすると、単純承認とみなされて相続放棄ができなくなることがあります。夫の預金を引き出す前に、一度立ち止まってみてください。
生命保険金は受取人固有の財産なので、相続放棄をしても受け取れます。ただし、その場合は生命保険金の非課税枠は使えません。
プラスの財産の範囲でだけマイナスを引き継ぐ限定承認もあります。限定承認は相続人全員で共同して申し立てる必要があります。
継続的な取引の保証(根保証)だった場合も知っておきたい点です。個人の根保証は、保証人が亡くなった時点で保証する元本が確定します(e-Gov法令検索「民法」第465条の4)。亡くなった後に会社が新しく借りた分まで、相続人が保証するわけではありません。
保証債務は相続税で差し引ける?
『保証の分だけ財産が減るなら、相続税も減るはず』と思いますよね。
ただ、相続税の計算では、保証債務は原則として差し引けません。会社が返済できない状態で、保証人が代わりに払わなければならず、会社から返してもらえる見込みもない場合に限って、その部分を債務として差し引けます(国税庁「相続税法基本通達 14-3」)。
| 会社のケース | 相続税での扱い |
|---|---|
| 会社が返済を続けている | 保証債務は差し引けない |
| 会社が返済できない状態で、保証人が払う必要があり、会社から返ってくる見込みもない | 返せない部分を債務として差し引ける |
夫が会社にお金を貸していた場合は、その貸付金は逆に相続財産に入ります。評価の考え方は社長が会社に貸していたお金の相続税で、会社の状況別に計算例を載せています。
会社の状況、保証、貸付金がからみ合うケースでは、相続放棄の期限と相続税の申告をあわせて考える必要があります。保証の残高が大きい、会社の決算書が読めないといった場合は、税理士に一緒に見てもらうと判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
銀行と話す時に知っておきたい「経営者保証に関するガイドライン」
経営者保証については、全国銀行協会と日本商工会議所が「経営者保証に関するガイドライン」を作っています(中小企業庁「経営者保証」)。
法的な拘束力はありませんが、中小企業・経営者・金融機関が自主的に守るルールとされています。事業承継の時に保証を見直す特則や、保証債務の整理の考え方も示されています。
妻が会社を継ぐ、または会社を閉じるケースでは、この考え方を前提に銀行と話し合えます。保証債務の整理の相談先としては、中小企業活性化協議会が案内されています。
会社を継ぐ人がいない時の選択肢は、後継者がいない会社の社長が亡くなった時の会社と株も参考にしてみてください。
よくある質問
夫の連帯保証は、妻が払う必要がありますか?
妻が相続すれば、夫の保証の責任を法定相続分で引き継ぎます。会社が返済を続けている間は、すぐに請求されるとは限りません。相続放棄をすれば夫の保証は引き継ぎませんが、妻自身が保証人の契約は残ります。
夫が保証人だったことを後から知りました。相続放棄はまだできますか?
相続放棄の期限は、相続の開始があったことを知った時から3か月以内です。保証の存在を知った時期などで扱いが変わることもあるので、早めに家庭裁判所の窓口か弁護士に相談してみてください。
相続放棄をしても、夫の生命保険金は受け取れますか?
受取人固有の財産なので受け取れます。ただし相続放棄をした人は、生命保険金の非課税枠を使えません。
まとめ
- 夫の連帯保証は、妻と子が法定相続分で引き継ぐのが原則
- 妻自身が保証人の契約は、相続放棄をしても残る
- 妻だけが放棄すると、子の負担が重くなる
- 相続放棄・限定承認は、相続の開始を知った時から3か月以内
- 保証債務は相続税で原則差し引けず、会社が返せず返ってくる見込みもない部分だけ差し引ける