当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家の土地には、評価額を8割減らせる特例があると聞いた。でも、うちは使えるのか、誰が相続すれば使えるのかが分からない。そんな方も多いですよね。
結論から言うと、小規模宅地等の特例が使えるかは「誰がその土地を取得するか」で決まります。配偶者なら要件なし、同居の子なら住み続けて持ち続けること、別居の子は持ち家がないことなど、取る人で条件が違うんです。
この記事では、取得する人ごとのケースで、特例が使えるかと相続税がいくら変わるかを確かめます。
同居の長男と別居の長女、どちらが取ると使える?
例えば、母が亡くなり、母と同居していた長男と、持ち家に住む長女の2人が相続するケースです。財産は自宅の土地(200㎡・評価5,000万円)と預金5,000万円。同居の長男が土地を取得し、申告期限まで住み続けて持ち続ければ、土地は80%減額されて1,000万円になり、相続税の総額は180万円。持ち家のある長女が土地を取得すると特例は使えず、相続税の総額は770万円です。
『同じ土地なのに、誰が取るかで590万円も違うの?』と驚きますよね。この特例は、土地そのものではなく、取得する人の状況で判定するんです。
| ケース | 特例 | 課税価格 | 相続税の総額 |
|---|---|---|---|
| 同居の長男が土地を取得 | 使える(80%減額) | 6,000万円 | 180万円 |
| 持ち家のある長女が土地を取得 | 使えない | 1億円 | 770万円 |
長男が土地(1,000万円)、長女が預金(5,000万円)を取得したケースでは、総額180万円を取得割合で分けて、長男30万円、長女150万円です。特例を使えるかどうかで、長女の負担まで変わります。
取得する人ごとの要件はこう違う
亡くなった人が住んでいた家の土地(特定居住用宅地等)の場合、取得する人ごとに要件が分かれます。
| 取得する人 | 要件 | 注意 |
|---|---|---|
| 配偶者 | 要件なし | 住み続けなくても、売っても対象になる |
| 同居していた親族 | 亡くなる直前から申告期限まで住み続け、申告期限まで土地を持ち続ける | 申告期限前に売ったり引っ越したりすると使えない |
| 別居の親族(いわゆる家なき子) | 配偶者も同居の相続人もいない、3年以内に自分や配偶者・3親等内の親族などの持ち家に住んでいない、など | 申告期限まで土地を持ち続けることも必要 |
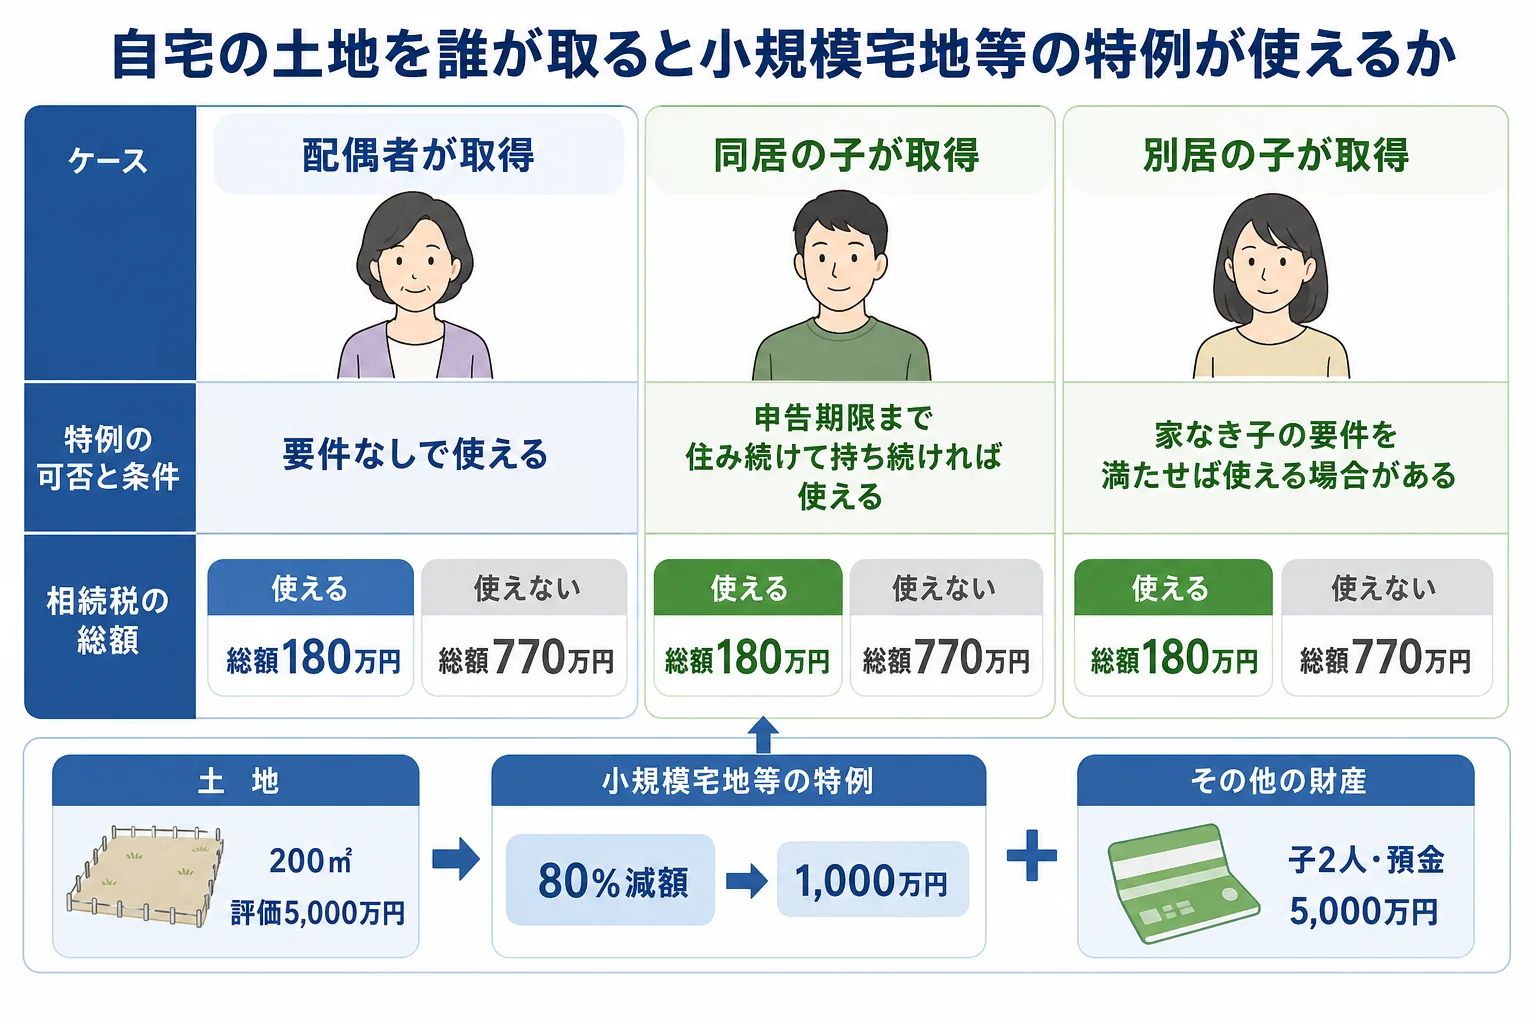
要件の全体は国税庁の小規模宅地等の特例(No.4124)で確かめられます。
「お父さんの家、お母さんが相続したら特例は使えるの?」
「配偶者なら住み続けるかどうかに関係なく使えるよ」
配偶者が取得するケースは、判定がわかりやすいんです。ただ、配偶者には配偶者の税額軽減もあるので、二次相続まで含めてどちらが取るか考えたいところ。詳しくは配偶者控除と二次相続の損得で比べています。
親と別に暮らしていたら、特例は使えない?
実は、別居していたケースでも使える道が2つあります。子が家なき子に当たるケースと、親が老人ホームに入っていたケースです。
別居の子でも使える「家なき子」のケース
親と別に暮らしていても、特例を使えるケースがあります。いわゆる家なき子です。
例えば、父がひとり暮らしで亡くなり(母はすでに他界)、子2人が相続するケースで比べてみます。財産は同じく自宅の土地(200㎡・評価5,000万円)と預金5,000万円です。
| ケース | 特例 | 相続税の総額 |
|---|---|---|
| 3年以上賃貸に住む長女が土地を取得し、申告期限まで持ち続ける | 使える可能性がある | 180万円 |
| 持ち家のある長男が土地を取得 | 使えない | 770万円 |
| 長女が3年以内に夫の持ち家に住んでいた | 使えない | 770万円 |
家なき子の主な要件を並べます。
- 亡くなった人に配偶者がいない
- 亡くなる直前、その家に住んでいた相続人がいない
- 相続開始前3年以内に、自分・配偶者・3親等内の親族などが持つ国内の家に住んだことがない
- 今住んでいる家を、過去に一度も持っていたことがない
- 取得した土地を申告期限まで持ち続ける
『賃貸暮らしだから大丈夫』と思っても、配偶者名義の家に住んでいれば使えません。要件を満たすかは税理士に確認を。
親が老人ホームに入っていたら?
亡くなる前に親が老人ホームに入っていて、自宅が空いていたケースも多いですよね。
要介護・要支援の認定を受けて特別養護老人ホームや有料老人ホーム、サービス付き高齢者向け住宅などに入っていた場合は、もとの自宅を「亡くなった人が住んでいた家」として扱えます。
| ケース | 自宅の扱い | 理由・注意 |
|---|---|---|
| 要介護認定を受けて有料老人ホームに入居 | 住んでいた家として扱える | 取得する人の要件はほかと同じ |
| 認定を受けずに自分の判断で入居 | 住んでいた家として扱えない | 特例の対象から外れる |
入居の時期や認定の時期によって判断が分かれるので、介護保険の認定の記録は手元に残しておきましょう。
土地が広い、分割がまとまらない時はどうなる?
『うちは土地が広いから、全部は減らないかも』『兄弟の話し合いが長引きそう』。こうした心配がある方は、次の2点を見ておきましょう。
330㎡を超える土地はどこまで減る?
自宅の土地の特例は、330㎡までが80%減額の対象です。それを超える部分は、評価額がそのまま残ります。
| ケース | 減額の計算 | 特例を使った後の評価額 |
|---|---|---|
| 200㎡・評価5,000万円 | 5,000万円×80% | 1,000万円 |
| 400㎡・評価6,000万円 | 6,000万円×330/400×80%=3,960万円 | 2,040万円 |
自宅のほかに、事業用の土地(400㎡まで80%減額)や貸している土地(200㎡まで50%減額)にも同じ特例があります。自宅と事業用は合わせて730㎡まで使えますが、貸している土地が混ざると面積の調整が必要です。
0円でも申告は欠かせない
特例を使って相続税が0円になる場合も、申告が要ります。申告期限は、亡くなった日の翌日から10か月以内です。
期限までに遺産分割がまとまらないと、誰が土地を取得するか決まらず、特例を使えません。そんな時は法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておけば、分けた後に特例を受けられます。
基礎控除の人数の数え方も合わせて確かめたい方は、法定相続人の数え方をどうぞ。
同居か別居か微妙な暮らし方だった、親が老人ホームに入っていた、土地が広い・貸している部分がある。こうしたケースは、特例が使えるかの判定と土地の評価をまとめて税理士に頼むと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
小規模宅地等の特例で、自宅の土地はいくら減りますか?
亡くなった人が住んでいた家の土地は、330㎡までの部分の評価額が80%減額されます。評価5,000万円・200㎡の土地なら1,000万円になります。
別居の子でも小規模宅地等の特例は使えますか?
亡くなった人に配偶者も同居の相続人もいないこと、3年以内に自分や配偶者などの持ち家に住んでいないことなどの要件を満たせば使える場合があります(いわゆる家なき子)。
特例を使って相続税が0円なら、申告は不要ですか?
申告が必要です。特例は申告して初めて使えるので、0円になる場合も申告期限までに申告書を出します。
まとめ
- 小規模宅地等の特例が使えるかは、土地を取得する人で決まる
- 配偶者は要件なし、同居の子は申告期限まで住み続けて持ち続けることが要件
- 別居の子は家なき子の要件を満たせば使える場合がある
- 自宅の土地は330㎡まで80%減額。評価5,000万円・200㎡なら1,000万円
- 0円になっても申告が要る。分割がまとまらなければ分割見込書を出す