当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
四十九日が終わって、ようやく少し落ち着いたころ。『相続税の申告って、いつまでに何をすればいいの?』と不安になる方も多いですよね。
結論から言うと、10か月はあっという間です。月ごとにやることを決めておけば、期限前に慌てずに済みます。
この記事では、相続税の申告スケジュールを月ごとの予定表にして、家族のケース別にどこで遅れやすいかを見ていきます。
わが家の場合、10か月でどこまで進めればいい?
例えば、1月6日に父が亡くなり、母と子1人が遺産8,000万円を相続するケースです。申告と納税の期限は同じ年の11月6日。母は配偶者の税額軽減で納める税額が0円になりますが、軽減を使うには申告が要ります。3か月目までに財産の全体をつかみ、6か月目までに分け方を決め、9か月目に申告書を仕上げる流れにすると、期限に間に合わせやすくなります。
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。期限の日が土日祝日なら、その翌日が期限になります。
ただ、10か月まるごと申告の準備に使えるわけではないんです。3か月目には相続放棄の期限、4か月目には準確定申告の期限が先に来ます。
『10か月もあるなら、ゆっくりでいいよね』と思いがちです。実は、最初の3か月で財産を調べ切れるかどうかで、そのあとの余裕が大きく変わります。
月ごとの予定表で見ると、やることはこう並ぶ
亡くなった月を0か月目として、月ごとにやることを並べてみます。
| 時期 | 主にやること | この時期の期限 |
|---|---|---|
| 0か月目(亡くなった直後) | 死亡届、年金の受給停止、健康保険の資格喪失、遺言書の有無の確認 | 死亡届は7日以内。厚生年金は10日以内、国民年金は14日以内 |
| 1〜2か月目 | 戸籍を集めて相続人を確定、預金・不動産・保険の洗い出し、借金の確認 | 特になし(この間に財産の全体をつかむ) |
| 3か月目 | 相続するか、相続放棄・限定承認をするかを決める | 相続放棄・限定承認は3か月以内に家庭裁判所へ |
| 4か月目 | 亡くなった人の所得税の準確定申告 | 準確定申告は4か月以内 |
| 5〜6か月目 | 土地や株の評価、遺産の分け方の話し合い | 特になし(分け方を決める目安の時期) |
| 7〜8か月目 | 遺産分割協議書を作る、納税資金の準備 | 特になし(延納・物納を考えるならここで判断) |
| 9か月目 | 申告書を仕上げて家族で内容を確認 | 特になし(提出の前倒しを目指す) |
| 10か月目 | 申告書の提出と納税 | 申告・納税の期限 |
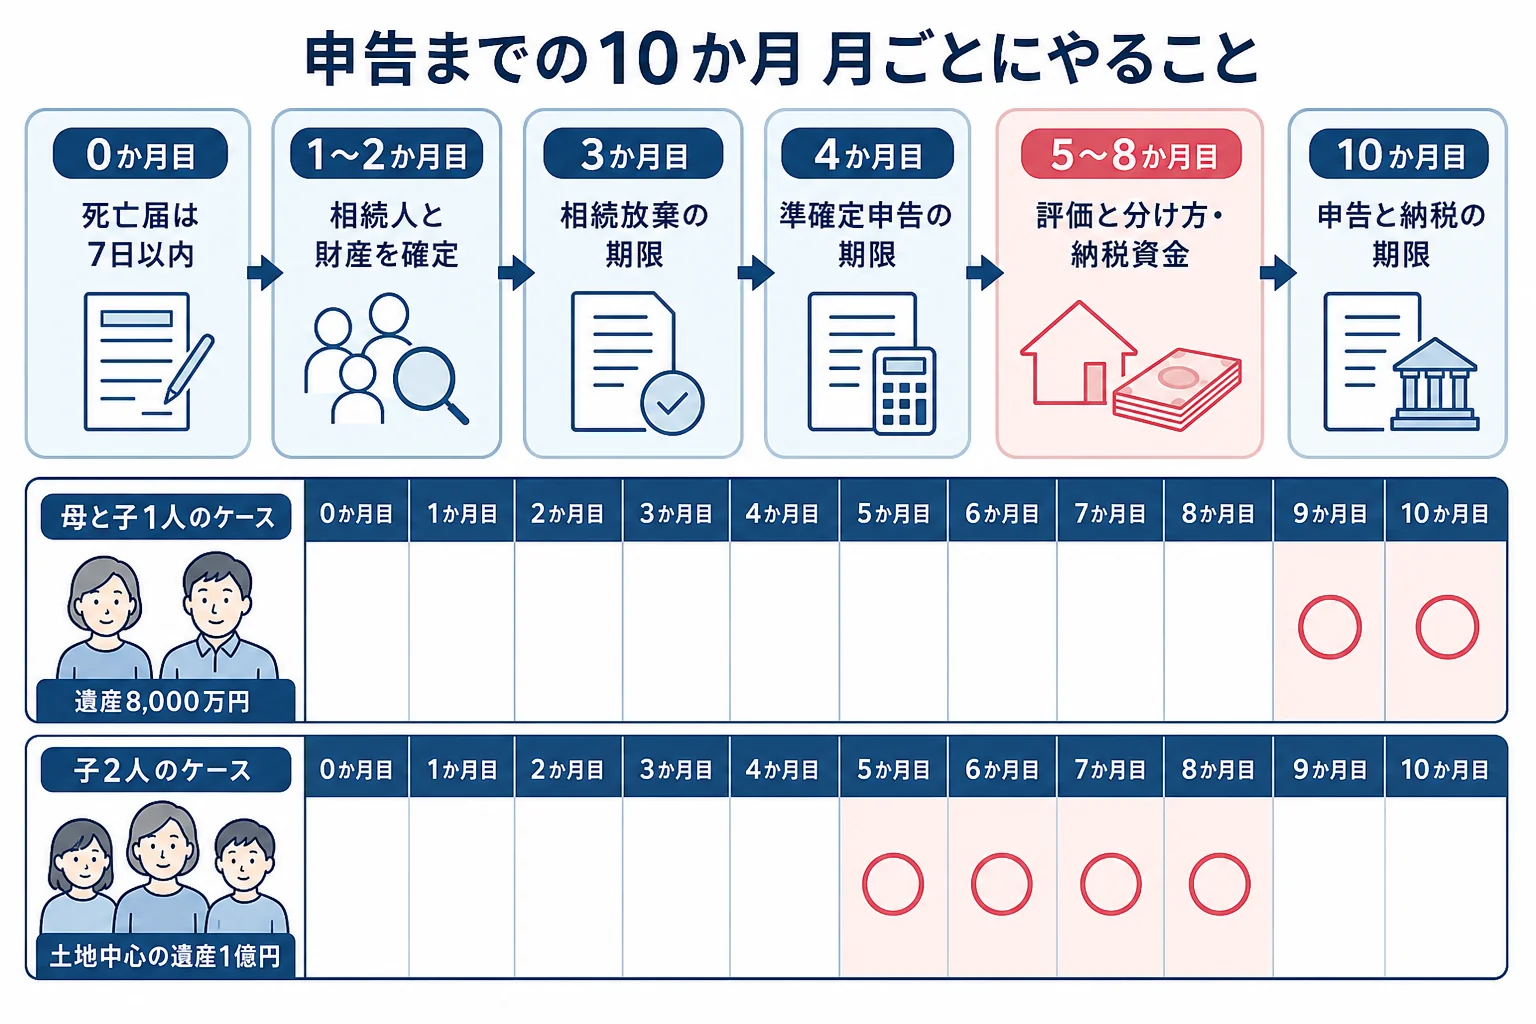
この表で大事なのは、3か月目と4か月目に別の期限があることです。準確定申告の書き方で迷った時は、準確定申告で付表の相続財産の価額がわからない時の書き方も読んでみてください。
0〜2か月目は「財産の全体をつかむ」時期
最初の2か月は、葬儀や役所の手続きで手いっぱいになりやすいですよね。
それでも、通帳・固定資産税の通知書・保険証券の3つだけは、早めに1か所へ集めておきましょう。財産の全体が見えないと、相続放棄をするかどうかも決められないからです。
「借金があるかどうか、まだ分からないんだけど」
「それなら3か月の期限の前に、家庭裁判所に期間を延ばす申立てをする方法もあります」
こんなふうに、分からないまま期限を迎えそうな時は、延ばす手続きがあることも覚えておくと安心です。
5〜8か月目は「分け方」と「お金の用意」
財産が見えたら、次は評価と分け方です。土地があると、路線価や倍率を使った評価に時間がかかります。
分け方が決まったら、遺産分割協議書を作ります。協議書は相続人全員の署名がそろわないと完成しないので、遠方の家族がいる場合は郵送のやり取りの日数も見込んでおきましょう。
家族構成で、遅れやすい月は変わる?
結論から言うと、変わります。同じ10か月でも、家族の形や財産の中身によって、つまずく月が違うんです。
2つのケースで比べてみますね。どちらも税額は法定相続分どおりに分けたとして計算しています。
| ケース | 相続税の目安 | 遅れやすい月 | 理由・注意 |
|---|---|---|---|
| 母と子1人で遺産8,000万円(預金中心) | 総額470万円。母0円、子235万円 | 9〜10か月目 | 母は0円でも申告が要る。0円だから申告しなくていいと思い込みやすい |
| 子2人で遺産1億円(実家の土地と賃貸の土地が中心) | 総額770万円。子1人あたり385万円 | 5〜8か月目 | 土地の評価と分け方の話し合いに時間がかかる。現金が足りず納税資金で詰まりやすい |
8,000万円のケースは、基礎控除が4,200万円で、課税遺産総額は3,800万円です。母が法定相続分の4,000万円を取得すれば、配偶者の税額軽減で母の税額は0円になります。
1億円のケースも、基礎控除は4,200万円です。課税遺産総額は5,800万円で、相続税の総額は770万円になります。
母と子1人のケース:0円でも申告の準備がいる
『母は払わなくていいなら、申告もいらないのでは?』と思いますよね。
ただ、配偶者の税額軽減は、申告して初めて使える制度なんです。申告を忘れると、軽減が使えないまま税額が決まってしまうこともあります。
詳しくは配偶者控除で相続税0円でも申告が必要なケースで確かめてみてください。
子2人で土地が中心のケース:分け方とお金で止まりやすい
土地が中心の相続では、「どちらが実家を継ぐか」で話し合いが長引きがちです。
さらに、1人385万円の相続税を、亡くなってから10か月の間に現金で用意する必要があります。預金が少ないと、7か月目あたりで『払うお金がない』と気づくことも。
延納や物納を使うかどうかは、申告期限までに判断して申請する必要があります。くわしくは延納と物納をケース別に判定する記事にまとめています。
分け方が10か月で決まらない時は?
話し合いがまとまらなくても、申告期限は延びません。ここが大事なところです。
この場合は、法定相続分で分けたと仮定して、いったん期限内に申告します。その時に「申告期限後3年以内の分割見込書」を一緒に出しておきましょう。
あとで分け方が決まれば、配偶者の税額軽減や小規模宅地等の特例を受け直せます。納めすぎた分は更正の請求で取り戻す流れです。
| ケース | 10か月目にすること | あとでできること |
|---|---|---|
| 分け方が決まった | 決めた分け方で申告・納税 | 間違いに気づいたら修正申告や更正の請求 |
| 分け方が決まらない | 法定相続分で申告し、分割見込書を出す | 3年以内に分けたら特例を受け直して更正の請求 |
| 申告がいらないと判断した | 何もしない | あとから財産が見つかったら申告が必要になることも |
申告がいるかどうか自体に迷う時は、申告が必要かどうかを5つの質問で判定するフローから始めてみてください。
予定表を守るためのチェック
予定表を作っても、家族の誰かが止まると全体が遅れてしまいます。
- 2か月目までに、通帳・固定資産税の通知書・保険証券を集めた
- 3か月目の前に、相続放棄をするかどうか家族で話した
- 4か月目までに、準確定申告が必要かを確認した
- 6か月目までに、遺産の分け方の案を出した
- 8か月目までに、納税資金をどこから出すか決めた
- 9か月目に、申告書の内容を相続人全員で確認する日を決めた
申告書は、e-Taxで送る方法、郵送する方法、税務署に持っていく方法があります。提出先は亡くなった人の住所地の税務署なので、遠方の場合は相続税をどこの税務署に出すかのケース別の記事も参考にしてみてください。
土地がある、相続人が遠方に住んでいる、すでに5か月を過ぎている。こうしたケースでは、評価と書類づくりを税理士に任せると、残りの月を話し合いと納税の準備に使えます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の申告期限は、いつから数えて10か月ですか?
亡くなったことを知った日の翌日から数えて10か月以内です。例えば1月6日に亡くなった場合は11月6日が期限で、その日が土日祝日なら翌日が期限になります。
10か月のうち、いつ税理士に頼むのがいいですか?
財産の全体が見えてきた2〜3か月目に相談すると、評価や分け方の準備に余裕が持てます。期限が近くても頼めますが、資料集めが急ぎになりやすいです。
期限に間に合わないと、どうなりますか?
延滞税や無申告加算税がかかることがあります。分け方が決まっていなくても、法定相続分で仮に申告しておけば期限は守れます。
まとめ
- 相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内
- 3か月目に相続放棄、4か月目に準確定申告の期限が先に来る
- 母と子1人で遺産8,000万円なら、母は0円でも申告が要る
- 子2人で土地が中心の遺産1億円なら、評価と納税資金で5〜8か月目に止まりやすい
- 分け方が決まらない時は、法定相続分で申告して分割見込書を出しておく