当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が残した銀行の借入金、まだ払っていない固定資産税、葬儀の請求書。『これ全部、相続税の申告で引けるの?』と、手元の領収書を前に迷っている方も多いはずです。
結論から言うと、亡くなった時点で残っていた借金や未払いの税金、葬式にかかった費用は、第13表「債務及び葬式費用の明細書」に書いて遺産から差し引けます。この記事では、どの欄に何を書くかを記入例で見ていきます。
借金と未払いの税金は、第13表のどこに書く?
父が亡くなり、銀行の借入金と未払いの固定資産税・住民税、病院の未払い医療費が残っていたケースなら、第13表の「1 債務の明細」に1行ずつ、種類・細目・債権者・発生年月日と弁済期限・金額・負担する人を書きます。葬儀社への支払いとお寺への読経料は「2 葬式費用の明細」に書きます。
差し引ける債務は、亡くなった時に実際にあった借入金や未払金です。亡くなったあとに納めることになった本人の所得税なども、債務として差し引けます。
「1 債務の明細」は、例えばこう埋めます。
| 種類 | 細目 | 債権者 | 金額 | 負担する人 |
|---|---|---|---|---|
| 銀行借入金 | 証書借入 | 〇〇銀行 〇〇支店 | 150万円 | 長男 |
| 公租公課 | 固定資産税・住民税(未納分) | 〇〇市役所 | 20万円 | 長男 |
| 未払金 | 入院の医療費 | 〇〇病院 | 10万円 | 妻 |
債権者の欄には、氏名または名称と住所(所在地)を書きます。発生年月日と弁済期限も、借入の契約書や納税通知書を見て記入しておきましょう。
『父のクレジットカードの支払いも残っているけど?』と思いますよね。亡くなった時点で支払いが残っていた分なら、未払金として同じように書けます。
一方で、差し引けない債務もあります。生前に買ったお墓の未払い代金のように、相続税がかからない財産に関する債務は引けません。相続人の責任で納めることになった延滞税や加算税も対象外です。
葬儀費用はどこまで書ける?書けない物は?
「2 葬式費用の明細」には、支払先・支払年月日・金額・負担する人を書きます。迷いやすいのが、どこまでが葬式費用かです。
| 支払い | 第13表に書けるか | 理由・注意 |
|---|---|---|
| 葬儀社への葬儀代・火葬・納骨の費用 | 書ける | 葬式や火葬・埋葬・納骨にかかった費用 |
| お通夜の費用 | 書ける | 葬式の前後にかかる欠かせない費用 |
| お寺への読経料などのお礼 | 書ける | 領収書が無い時は支払先・日付・金額のメモを残す |
| 遺体の搬送費 | 書ける | 遺体や遺骨の回送の費用 |
| 香典返し | 書けない | 葬式費用に含まれない |
| 初七日・四十九日などの法要 | 書けない | 法事の費用は対象外 |
| 墓石・墓地の購入費 | 書けない | 墓地を借りる費用も対象外 |
「お寺へのお布施、領収書がもらえなかったんだけど」
「支払った日と金額、お寺の名前をメモしておけば、明細に書けるよ」
ここが大事なところです。香典返しは葬儀と同じ時期に払うので、つい一緒に書いてしまいがちです。葬儀社の請求書に香典返しが含まれている時は、その分を外して書いておきましょう。
誰が負担するか決まっていない時と、税額への影響は?
- 亡くなった時点で残っていた債務だけを書いたか
- 香典返し・法要・墓石の費用を外したか
- 負担する人が決まった分と、決まっていない分を分けたか
- 各人の合計を第1表の「債務及び葬式費用の金額」の欄に書き写したか
第13表の下の「3 債務及び葬式費用の合計額」は、負担する人ごとに金額をまとめる欄です。負担することが確定した債務、確定していない債務、葬式費用を分けて書き、各人の合計を第1表に書き写します。
遺産分割がまだで、誰が借金を引き継ぐか決まっていない時は、「負担することが確定していない債務」の欄を使います。分割の見通しが立たないまま申告期限が来る時の進め方は、相続税申告の準備から提出までの手順で紹介しています。
では、第13表に書くと税額はどれだけ変わるのでしょうか。財産の合計6,000万円から、債務と葬式費用300万円を差し引いたケースで比べます。
| ケース | 差し引く前(課税価格6,000万円) | 差し引いた後(課税価格5,700万円) |
|---|---|---|
| 妻と子2人(法定相続分どおり) | 総額120万円・納付60万円 | 総額90万円・納付45万円 |
| 子1人だけ | 総額310万円・納付310万円 | 総額265万円・納付265万円 |
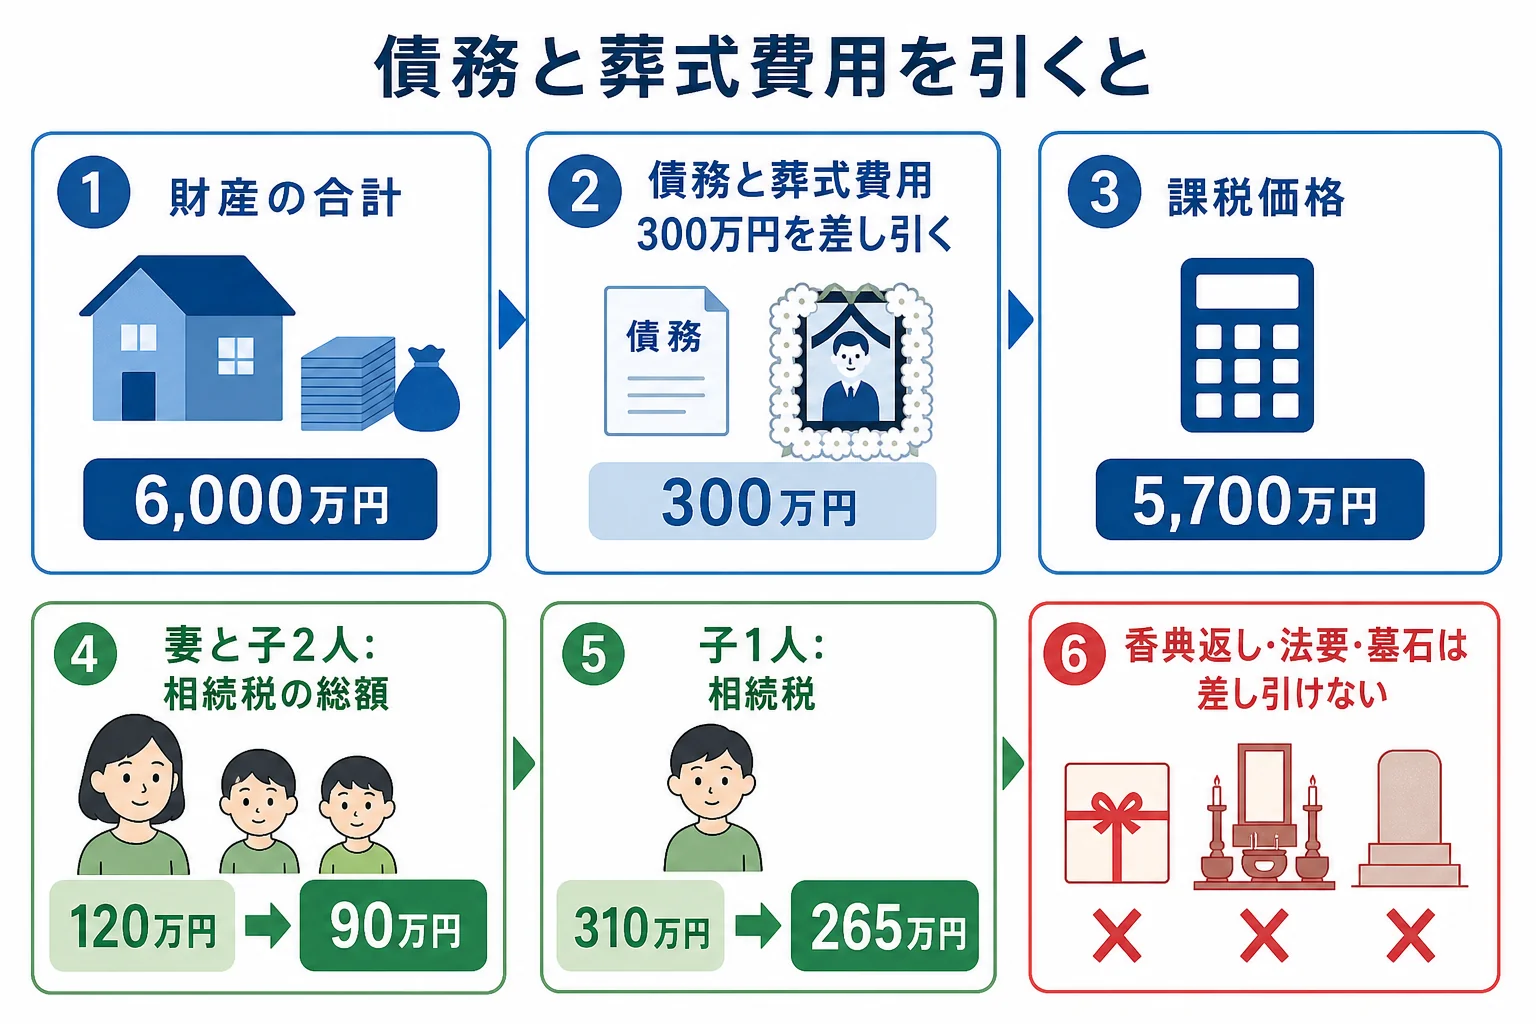
妻と子2人のケースは、基礎控除が4,800万円です。差し引いた後の課税遺産総額は900万円で、相続税の総額は90万円になります。妻の分は配偶者の税額軽減で0円になり、子2人が22万5,000円ずつ納めます。
子1人のケースは基礎控除が3,600万円なので、差し引く効果がそのまま税額に出やすくなります。課税遺産総額は2,100万円で、相続税は265万円です。
『葬式費用くらい、書かなくてもいいかな』と思うかもしれません。ただ、このケースでは書くかどうかで税額が変わります。領収書は捨てずに取っておきましょう。総額を出す第2表の書き方は第2表の書き方と記入例で紹介しています。
借入金が多い、事業の未払金がある、誰が借金を引き継ぐか決まっていない。こんなケースは、引ける債務の判断で税額が変わるので、専門家に明細を見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
お寺へのお布施は第13表に書けますか?
葬式に当たってお寺に払った読経料などのお礼は、葬式費用として書けます。領収書が無い時は、支払先・日付・金額を記録しておきましょう。
四十九日の法要や香典返しの費用は書けますか?
書けません。初七日などの法事の費用、香典返しの費用、墓石や墓地の購入費は葬式費用に含まれません。
亡くなったあとに納めた父の所得税は差し引けますか?
亡くなったあとに相続人が納めることになった本人の所得税なども、債務として差し引けます。ただし、相続人の責任で納める延滞税や加算税は差し引けません。
まとめ
- 第13表は、亡くなった時に残っていた債務と葬式費用を書いて遺産から差し引く表
- 債務は種類・細目・債権者・発生年月日と弁済期限・金額・負担する人を1行ずつ書く
- 葬儀代・お通夜・読経料は書けるが、香典返し・法要・墓石は書けない
- 負担する人が決まっていない分は、確定していない債務・葬式費用の欄に分けて書く
- 各人の合計は第1表の「債務及び葬式費用の金額」の欄に書き写す