当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、相続人は妻と子ども1人。財産を合計したら2億円ほどになった、というケースです。
結論から言うと、法定相続分どおり半分ずつ分けると、配偶者は0円、子は1,670万円の相続税を納めます。
ただ、配偶者の取り分を変えると、今回の税額だけでなく次の相続の税額も動きます。この記事では、2億円ならではの「どこまで配偶者に寄せるか」を数字で比べます。
配偶者と子1人で2億円、相続税はいくら?
法定相続人は配偶者と子1人の2人で、基礎控除は4,200万円です。相続税の総額は3,340万円。半分ずつ取得すれば配偶者は税額軽減で0円、子は1,670万円です。
『2億円もあれば、税金もかなりかかるのでは』と身構えている方も多いはずです。
計算の流れを全部並べるとこうなります。
| 計算のステップ | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 2億円 | 債務・葬式費用などを引いた後 |
| 基礎控除 | 4,200万円 | 3,000万円 + 600万円 × 2人 |
| 課税遺産総額 | 1億5,800万円 | 2億円 − 4,200万円 |
| 1人分の法定相続分 | 7,900万円 | 1億5,800万円 × 1/2 |
| 1人分の税額 | 1,670万円 | 7,900万円 × 30% − 700万円 |
| 相続税の総額 | 3,340万円 | 1,670万円 × 2人 |
| 配偶者の納付額 | 0円 | 取得1億円は1億6,000万円以下なので税額軽減で0円 |
| 子の納付額 | 1,670万円 | 総額を取得割合1/2で按分 |
配偶者の税額軽減は、「1億6,000万円」か「法定相続分」の多い方まで税金がかからない仕組みです。2億円のケースだと、法定相続分は1億円なので、配偶者は1億6,000万円までなら0円になります。
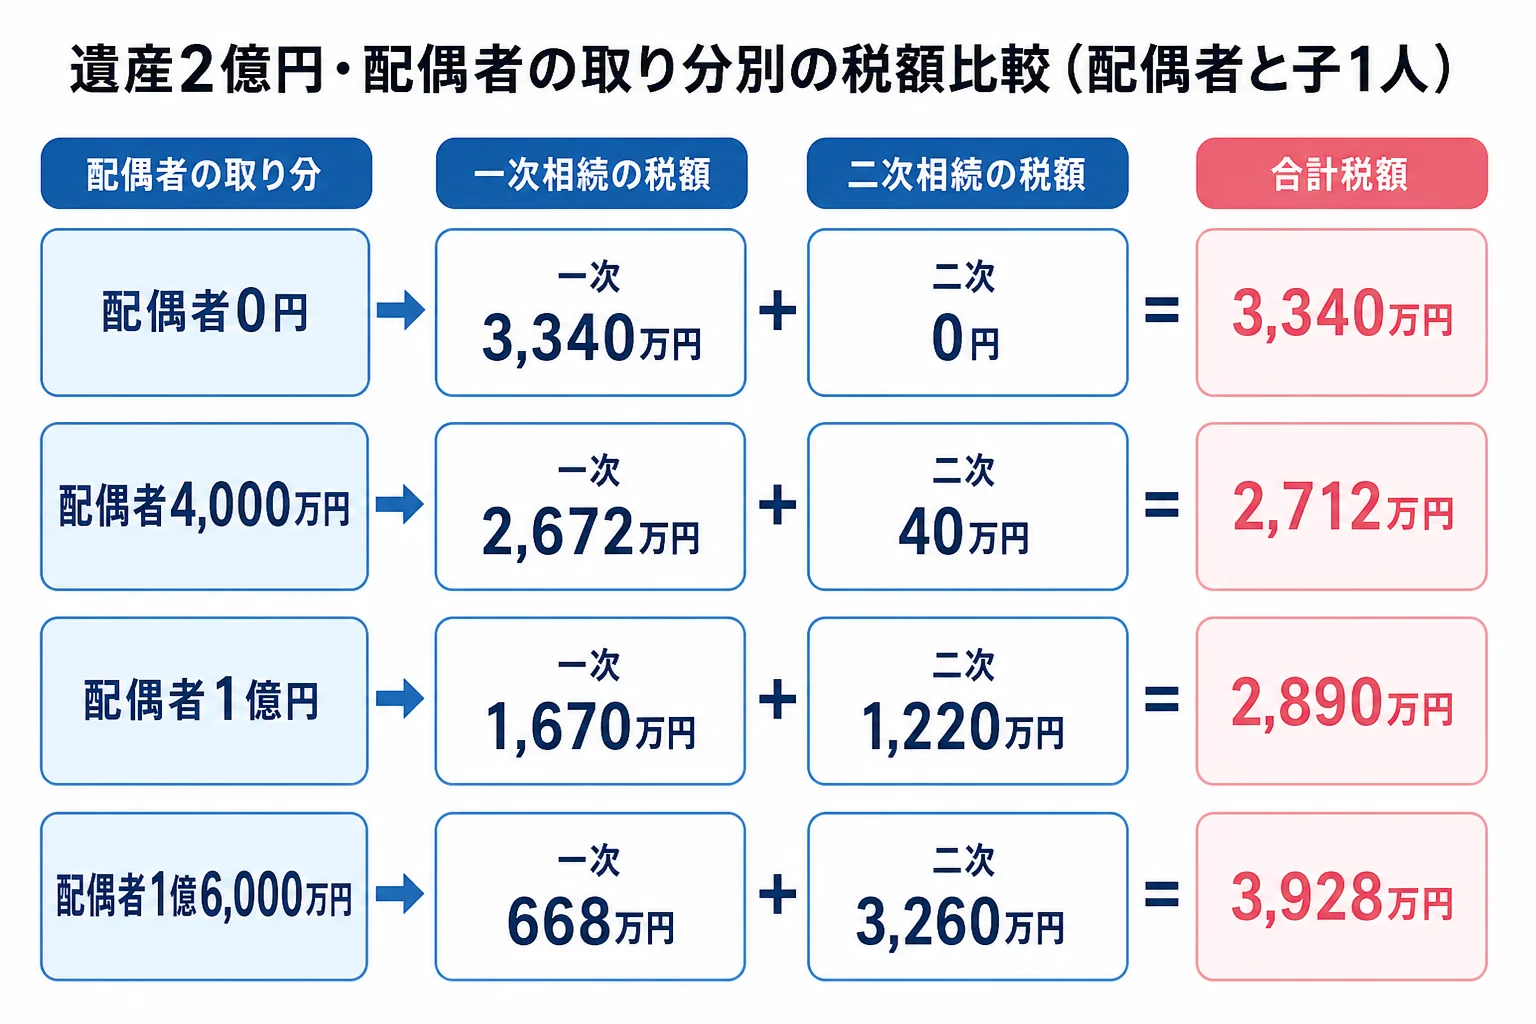
配偶者の取り分を変えると、合計はどう変わる?
ここが2億円のケースで特に悩むところかもしれません。
配偶者が多く取得すれば今回の税額は下がります。でも、その財産は配偶者が亡くなった時に、今度は子が1人で相続することになるんです。
例えば、家族でこんな話になることもあります。
「お母さんに全部寄せておけば、今は税金がほとんどかからないよね」
「でも、お母さんの時にまとめてかかるなら、結局どっちが得なの?」
そこで、配偶者の取り分を変えた4つのケースで、次の相続(二次相続)まで含めて計算しました。配偶者に固有の財産が無く、取得した財産がそのまま残った前提です。
| ケース | 一次相続の納付額 | 二次相続の納付額 | 合計 | 理由・注意 |
|---|---|---|---|---|
| 配偶者0円・子が2億円 | 3,340万円 | 0円 | 3,340万円 | 配偶者の税額軽減を使わない |
| 配偶者4,000万円・子1億6,000万円 | 2,672万円 | 40万円 | 2,712万円 | 二次相続は4,000万円を子1人で相続 |
| 配偶者1億円・子1億円(法定相続分) | 1,670万円 | 1,220万円 | 2,890万円 | 二次相続は1億円を子1人で相続 |
| 配偶者1億6,000万円・子4,000万円 | 668万円 | 3,260万円 | 3,928万円 | 一次は低いが二次で大きくかかる |
実は、税額軽減の上限いっぱいまで配偶者に寄せたケースが、4つの中で合計が最も重くなっています。二次相続では配偶者がいないので、基礎控除が3,600万円に下がり、税額軽減も使えないからです。
この前提では、配偶者の取り分を少なめにしたケースのほうが合計は低くなっています。
ただし、これはあくまで単純化した計算です。配偶者自身の預金や年金、生活費で減る分、二次相続までの年数によって結果は変わります。
10年以内に続けて相続があると、相次相続控除という仕組みも使えます。どの分け方が合うかは、配偶者のこれからの生活費も含めて考えておきましょう。
配偶者の暮らしを優先したい時は
『母の生活が心配で、取り分を減らすのは不安』という声も当然あります。
税額だけで分け方を決める必要はありません。自宅に住み続けるための配偶者居住権という制度もあります。家と預金をどう組み合わせるかで、配偶者の安心と税額のバランスを取る方法もあるんです。
配偶者と子2人で分ける場合の計算は配偶者と子2人で2億円を相続するケースで見られます。
2億円のケースで気をつけたい特例と申告
結論から言うと、配偶者が0円になっても申告は必要です。
配偶者の税額軽減も、小規模宅地等の特例も、申告して初めて使えます。期限は亡くなったことを知った日の翌日から10か月以内です。
- 配偶者の税額軽減を使うなら、0円でも申告する
- 自宅の土地を配偶者が取得するなら、小規模宅地等の特例(330㎡まで80%減額)が使えるか確認する
- 子の納付額1,670万円(法定相続分どおりの場合)を、原則現金一括で用意できるか確認する
- 生命保険金の非課税枠は「500万円 × 法定相続人の数」で、このケースなら1,000万円
- 10か月までに分け方がまとまらない時は、法定相続分で仮に申告し「申告期限後3年以内の分割見込書」を出しておく
小規模宅地等の特例は、自宅の土地を誰が取得するかでも使えるかどうかが変わります。要件を満たすかは税理士に確認を。
2億円規模になると、一次と二次の両方を見た分け方の検討や、土地の評価で税額が大きく動きます。土地や自社株がある、配偶者の財産も多い、という場合は税理士に試算してもらうと判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
計算の手順を自分で追いたい時は相続税シミュレーションのやり方、子だけで相続する場合は子1人で2億円を相続するケースも参考にしてみてください。
よくある質問
配偶者と子1人で2億円を相続すると、相続税はいくらですか?
基礎控除4,200万円を引いた1億5,800万円に課税され、相続税の総額は3,340万円です。半分ずつなら配偶者は0円、子は1,670万円です。
配偶者が1億6,000万円まで取得すれば、相続税は0円ですか?
配偶者の分は0円になりますが、子が取得する4,000万円分には668万円かかります。また、次の相続で配偶者の財産に相続税がかかる可能性があります。
配偶者が0円でも相続税の申告は必要ですか?
必要です。配偶者の税額軽減は申告することが条件なので、納める税額が0円でも期限内に申告します。
まとめ
- 配偶者と子1人・遺産2億円なら基礎控除4,200万円、相続税の総額は3,340万円
- 半分ずつなら配偶者は0円、子は1,670万円
- 配偶者は1億6,000万円まで0円だが、二次相続まで含めると合計が重くなることがある
- 今回の試算では、配偶者1億6,000万円のケースが合計3,928万円で最も重い
- 配偶者の税額軽減も小規模宅地等の特例も、使うには申告が必要