当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親とも亡くなり、きょうだい2人で実家と預金を合わせた8000万円を相続する。親の二次相続でよくある形ですよね。
結論から言うと、相続税の総額は470万円です。半分ずつ分ければ、2人とも235万円を納めます。ここでは計算の流れと、どちらかが自宅を継いで多めに取る時に、負担がどう分かれるかを見ていきます。
子供2人で遺産8000万円なら、ひとりいくら払う?
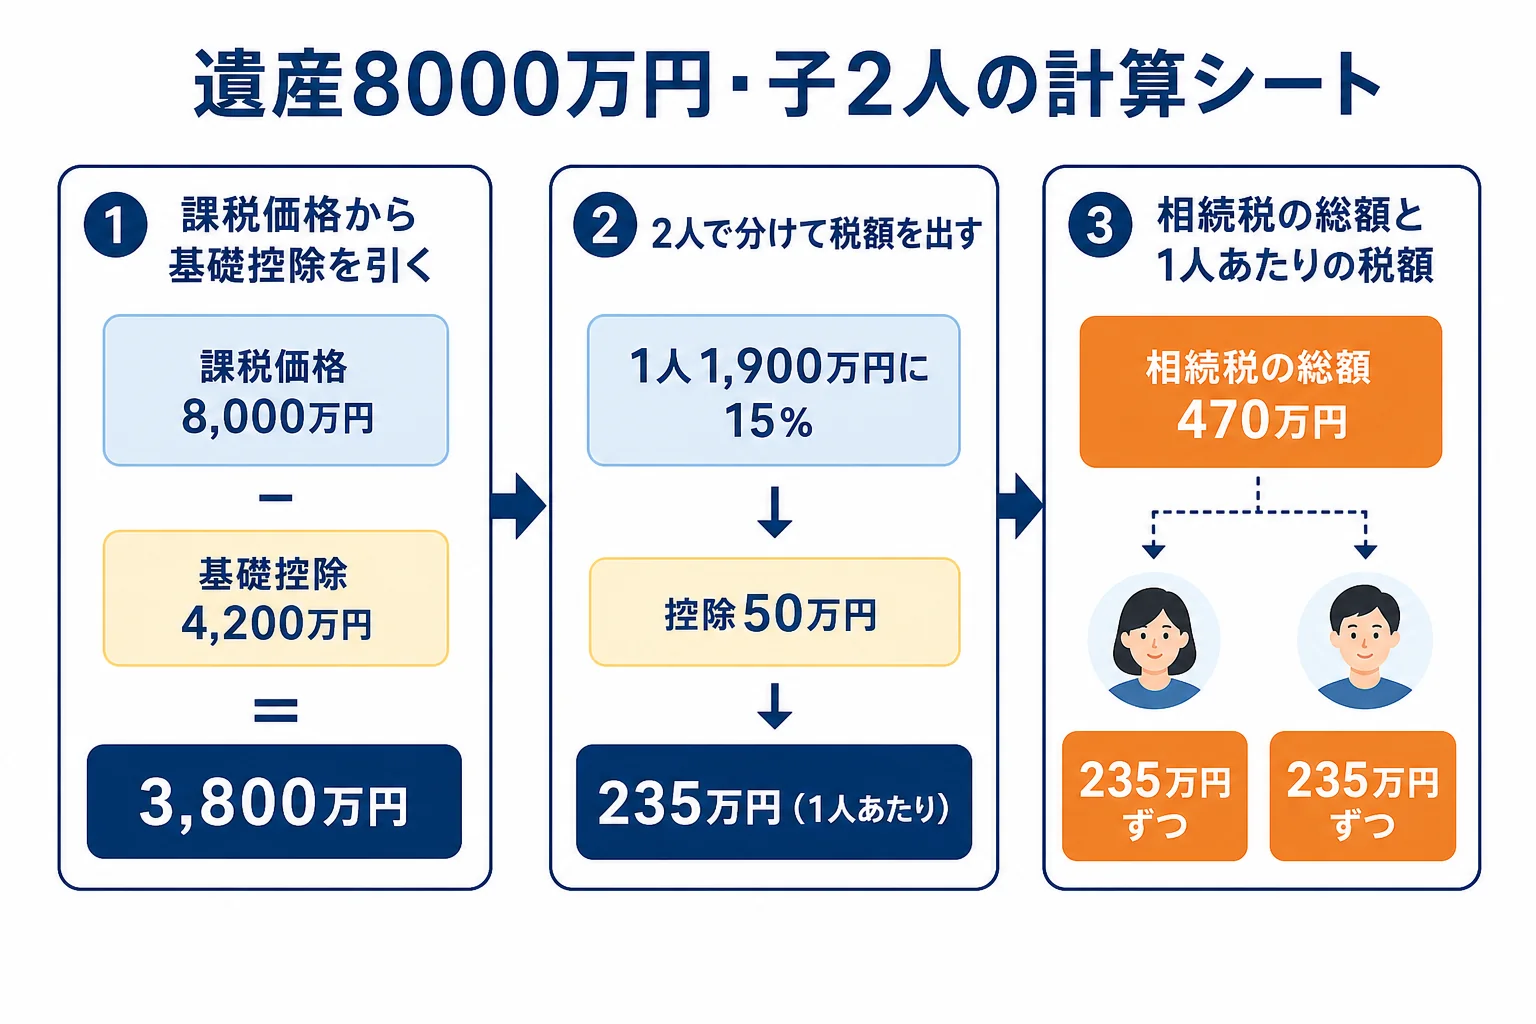
相続人が子2人なので基礎控除は4,200万円です。課税遺産総額3,800万円から出した相続税の総額は470万円。半分ずつ相続すれば、1人235万円ずつ納めます。
配偶者がいないので、税額軽減はありません。法定相続分は2分の1ずつです。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(3,000万円+600万円×2人) | 4,200万円 |
| 課税遺産総額 | 3,800万円 |
| 法定相続分で分けた額 | 子1,900万円ずつ |
| 法定相続分ごとの税額 | 子235万円ずつ(税率15%・控除50万円) |
| 相続税の総額 | 470万円 |
| 各人の納付額(半分ずつ取得) | 子235万円ずつ |
親のどちらかが先に亡くなった時は、配偶者の税額軽減で家族の負担を抑えられたかもしれません。2回目の相続では軽減がないので、ここで税額がまとめて出てきやすいんです。
兄が実家を継いで多めに取ったら、負担はどう分かれる?
『実家は兄が継ぐから、自分は預金だけでいい』という話になることも多いですよね。この場合、総額の470万円は変わらず、取得額の割合で負担が分かれます。
| 分け方 | 兄の取得額 | 兄の納付額 | 弟の取得額 | 弟の納付額 |
|---|---|---|---|---|
| 半分ずつ | 4,000万円 | 235万円 | 4,000万円 | 235万円 |
| 兄が多め(8分の5) | 5,000万円 | 293万7,500円 | 3,000万円 | 176万2,500円 |
兄が多く取るほど、兄の税額も増える仕組みです。ただ、実家は売らない限りお金を生まないので、兄が納税資金に困るケースがあります。
「実家をもらう代わりに、税金は兄ちゃんが多めに払うってこと?」<br>「そう。だから預金を少し多めに回してほしいんだよね」
実家を取る人が手元の現金で税金を払えるか。分け方を決める時は、ここも一緒に見ておきましょう。
実家の土地に特例が使えると、いくら下がる?
実家の土地を継ぐ子が、亡くなった親と同居していた場合などは、小規模宅地等の特例を確認してみてください。330㎡まで評価額が80%減ります。
別居していた子でも、自分の持ち家が無いなど、いわゆる家なき子の要件に当てはまれば対象になることがあります。
例えば、実家の土地の評価額が2,500万円で、特例の要件を満たす子が相続するケースです。2,000万円減るので、課税価格の合計は6,000万円になります。
| ケース | 課税価格の合計 | 相続税の総額 | 備考 |
|---|---|---|---|
| 特例を使わない | 8,000万円 | 470万円 | 半分ずつなら235万円ずつ |
| 実家の土地に特例を使う | 6,000万円 | 180万円 | 申告が必要 |
| 孫1人を養子にしていた | 8,000万円 | 329万9,700円 | 孫養子の分は2割加算、合計351万9,600円 |
3行目は、子2人に加えて孫1人を養子にしていたケースです。法定相続人が3人になり基礎控除は4,800万円に広がりますが、孫養子が納める分には2割加算がかかります。詳しくは子2人と孫養子1人で遺産8000万円を相続するケースにまとめています。
特例を使う場合、総額は470万円から180万円まで下がります。ただし、特例を受けるには申告が必要です。要件を満たすかは税理士に確認を。
- 預金・実家・株などの財産と、借入金・葬式費用を一覧にする
- 実家の土地を路線価方式などで評価する
- 誰が実家を継ぐか、預金をどう分けるかをきょうだいで決める
- 特例が使えるかを確かめ、各人の税額を計算する
- 亡くなった日の翌日から10か月以内に、亡くなった親の住所地の税務署へ申告する
計算の手順は家族構成と財産を入れて相続税を自分で計算する方法で確認できます。
実家の土地の評価や特例がからむ、きょうだいで取り分の調整が要る。そんな相続は税理士に頼むと楽です。評価から申告までを任せれば、話し合いに集中できます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
きょうだいの1人が遠方に住んでいたら、どこの税務署に出しますか?
提出先は、相続人の住所ではなく亡くなった親の住所地の税務署です。2019年10月からはe-Taxでも相続税の申告ができます。
親の預金を葬儀代に使ってしまいました。問題はありますか?
葬式費用は財産から差し引けるので、領収書を残しておきましょう。香典返しや四十九日の法要の費用は差し引けません。
実家を売って分けた場合、何か税金の特例はありますか?
申告期限の翌日から3年以内に売れば、取得費加算の特例が使えることがあります。1981年(昭和56年)5月31日以前に建てられた実家なら、空き家の3,000万円特別控除の対象になる場合もあります。
まとめ
- 子2人で遺産8000万円なら、基礎控除は4,200万円
- 相続税の総額470万円、半分ずつなら235万円ずつ
- 実家を継ぐ子が多く取ると、その子の税額も増える
- 実家の土地2,500万円に特例が使えれば総額180万円まで下がる
- 孫養子がいると基礎控除は広がるが、孫の分は2割加算