当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
亡くなった父に海外の銀行口座や不動産があり、『現地で税金を払ったのに、日本でもまた相続税を払うの?』と困っている方もいるはずです。
結論から言うと、外国で相続税にあたる税金を払った分は、日本の相続税から差し引けます。この記事では、外国で払った税額によって差し引ける額がどう変わるかを、ケースごとに計算していきます。
外国で税金を払ったら、日本の相続税はどうなる?
日本に住んでいた父の海外の財産を相続した場合、その財産も日本の相続税の対象です。そのうえで、現地で相続税に相当する税金を課されていれば「外国税額控除(在外財産に対する相続税額の控除)」で日本の税額から差し引けます。ただし、差し引けるのは日本の税額のうち海外の財産に対応する分までです。
二重に払いっぱなしになるわけではないんです。ここは安心してください。
ただ、外国で払った税金を丸ごと引けるとは限りません。相続税法では、控除できる額に上限があります。
| 計算のステップ | 内容 |
|---|---|
| 1. 日本の税額を出す | 2割加算や配偶者の税額軽減などを済ませた、その人の税額 |
| 2. 上限を出す | 1の税額×海外の財産の額÷その人の課税価格 |
| 3. 控除する額を決める | 外国で課された税額と、2の上限の少ない方 |
外国の税金が100万円と200万円だと、何が変わる?
例えば、日本に住む父が亡くなり、日本に住む子2人が相続するケースです。課税価格の合計は1億円で、長男と次男が5,000万円ずつ取得しました。
長男が取得した5,000万円のうち、2,000万円は海外の銀行口座です。法定相続人2人なので、基礎控除は4,200万円です。
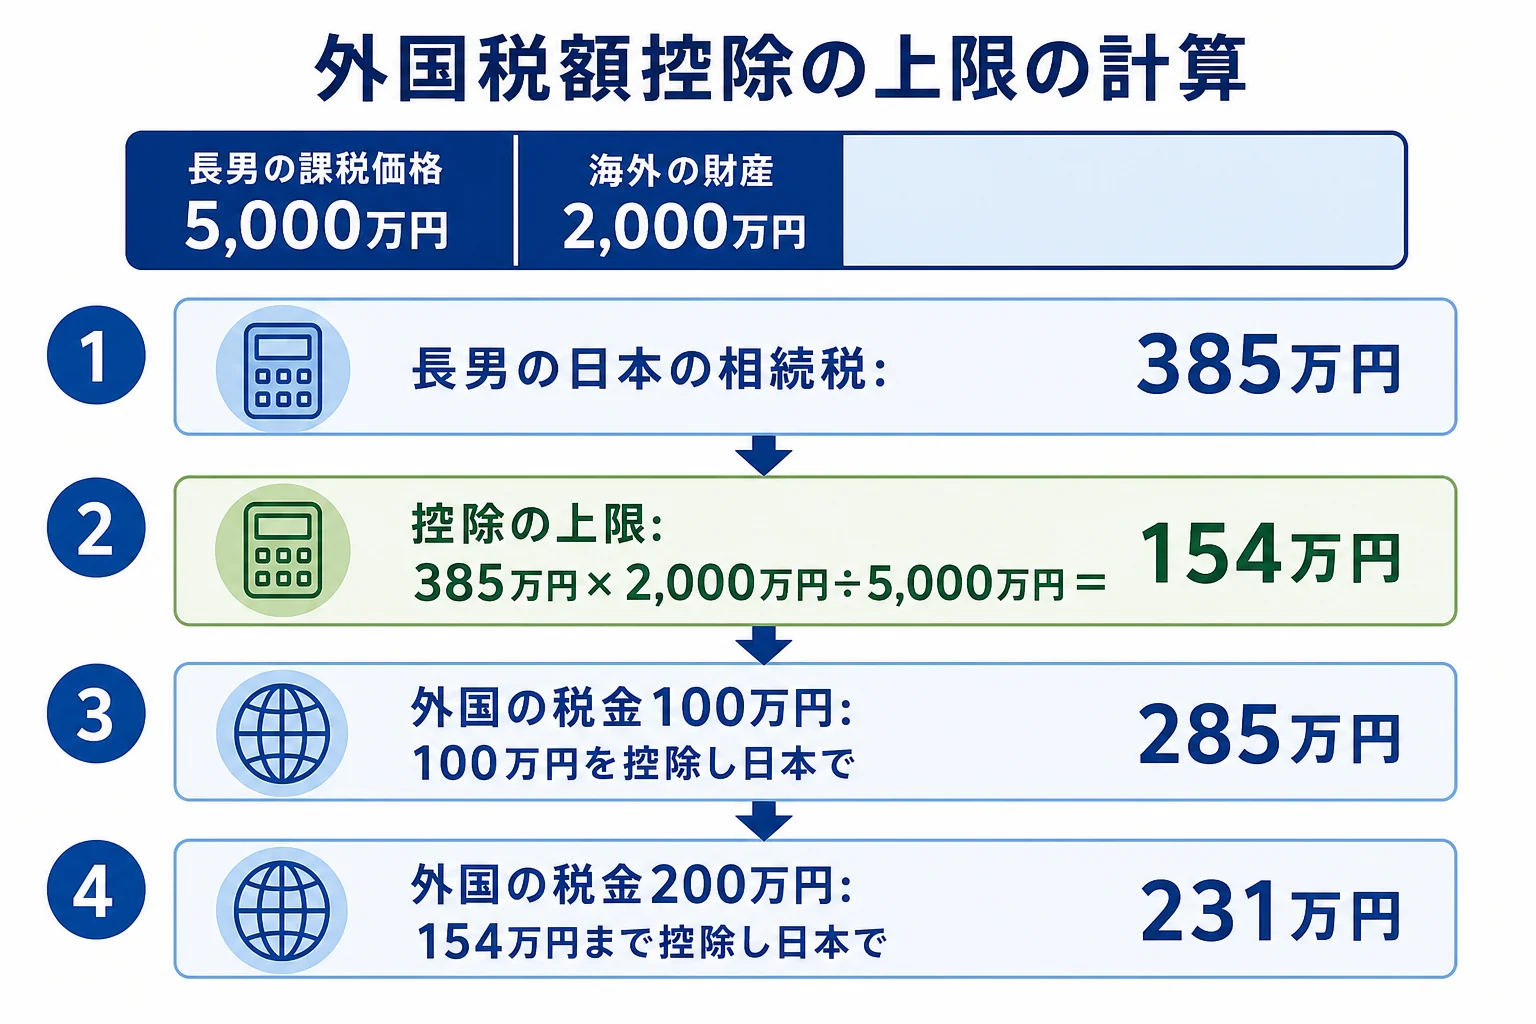
この場合、相続税の総額は770万円で、長男の税額は385万円になります。外国税額控除の上限は、385万円×2,000万円÷5,000万円=154万円です。
| ケース | 外国で課された税額 | 控除できる額 | 長男が日本で納める額 |
|---|---|---|---|
| 外国の税金が100万円 | 100万円 | 100万円 | 285万円 |
| 外国の税金が200万円 | 200万円 | 154万円 | 231万円 |
| 外国で課税されなかった | 0円 | 0円 | 385万円 |
『200万円払ったのに、154万円しか引けないの?』と思いますよね。
上限を超えた46万円は、日本では差し引けません。日本の税率より現地の負担が重いと、こうした差が出ることがあるんです。
次男は日本の財産だけを相続しているので、外国税額控除はありません。控除は海外の財産を取得した人ごとに計算します。
相続人が海外に住んでいる時は?
『子どもはアメリカに住んでいるけど、日本の相続税はかかるの?』という方もいるはずです。迷いやすいのが、この相続人の側が海外に住んでいるケースです。
国税庁の整理では、日本に住所がない相続人は、原則として日本国内の財産だけが相続税の対象になります。ただし、日本国籍がある人で亡くなる前10年以内に日本に住所があった場合などは、海外の財産も含めてすべてが対象です。
| ケース | 日本の相続税の対象 | 理由・注意 |
|---|---|---|
| 父も子も日本に住んでいる | 国内と海外の財産すべて | 外国で課税されれば外国税額控除 |
| 子は日本国籍で、5年前に海外へ転居した | 国内と海外の財産すべて | 10年以内に日本に住所があった |
| 子は外国籍で海外に住み、父も日本に住んでいなかった | 判定が必要 | 父の国籍や住所の状況で変わる |
「海外に住んでいるから、日本の相続税は関係ないよね?」
「国籍や住んでいた年数で、海外の財産まで対象になることもあるみたい」
こんな会話のとおり、住んでいる国だけでは決まりません。詳しくは国税庁「相続人が外国に居住しているとき」で確認できます。
- 海外の財産の種類と、亡くなった日時点の評価額
- 現地で課された税金が、相続税に相当する税かどうか
- 現地の税額が決まった時期と、日本の申告期限との関係
- 相続人それぞれの国籍と、過去10年の住所
日本の相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。現地の手続きが長引いても、日本の期限は変わりません。
海外の財産があると、預金の手続きや財産の把握にも時間がかかります。全体の流れは亡くなった日から遺産を分けるまでのケース別の流れ、取り分の考え方は遺産の取り分を計算する方法で見られます。
海外の口座や不動産がある、相続人が海外に住んでいる、現地の税金がいくらになるか分からない。こんなケースは計算も書類も複雑になるので、海外の財産を扱った経験のある税理士に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
外国の税金は円でいくらとして計算しますか?
外国の通貨で払った税額は円に換算して計算します。どの時点の為替で換算するかは扱いが決まっているので、税理士に確認してください。
日本の申告の後に外国の税額が決まった場合はどうなりますか?
申告後に控除できる額が変わった場合の手続きは、状況によって異なります。納めすぎになった場合は、原則として法定申告期限から5年以内に更正の請求ができます。
外国税額控除は配偶者の税額軽減と一緒に使えますか?
使えます。外国税額控除の上限は、配偶者の税額軽減などを差し引いた後のその人の税額をもとに計算します。
まとめ
- 日本に住む人が亡くなると、海外の財産も日本の相続税の対象
- 外国で相続税にあたる税金を払った分は、外国税額控除で差し引ける
- 上限は、その人の税額×海外の財産の額÷その人の課税価格
- 長男の税額385万円・海外財産2,000万円のケースでは上限154万円
- 相続人が海外に住んでいても、国籍や過去10年の住所で対象が変わる