当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
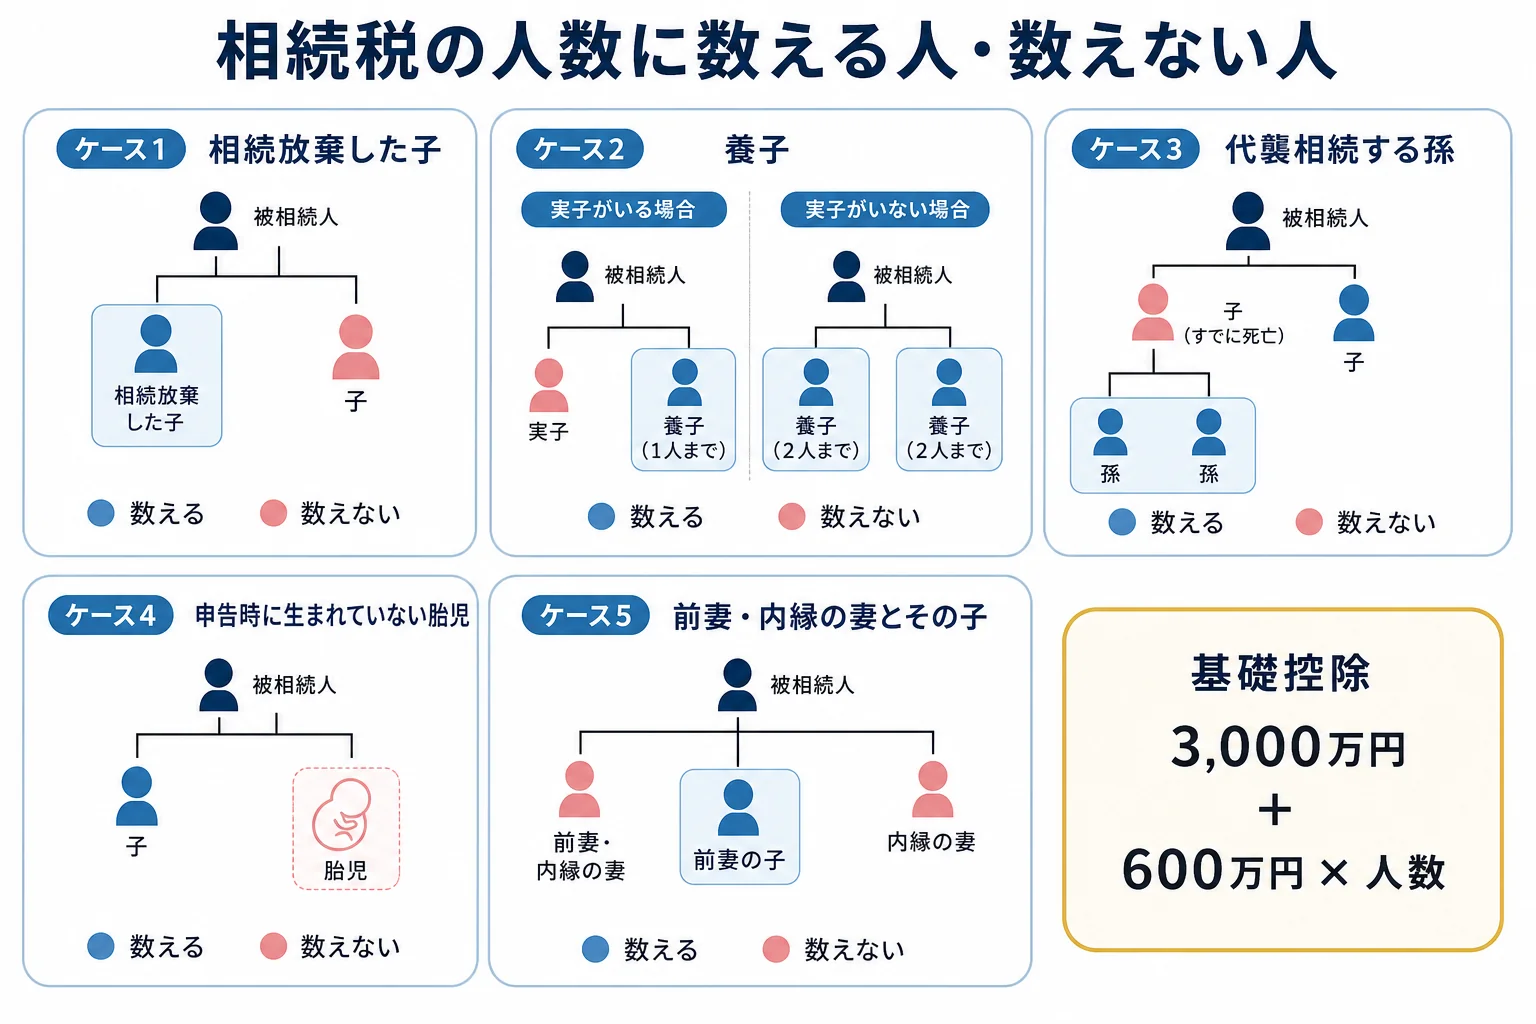
相続税の基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。式は簡単なのに、肝心の人数でつまずく方が多いんです。
結論から言うと、相続税の人数は「実際に相続した人」ではなく、法律で決まった数え方で数えます。放棄した人も数え、養子には上限があります。
この記事では、数え間違えやすい5つのケースと、1人違うと税額がいくら変わるかが分かります。
相続放棄した子は人数に入れる?
相続放棄した人も、相続税の基礎控除では人数に数えます。「放棄がなかったもの」として数えるルールだからです。例えば妻と子2人の家族で長男が放棄しても、人数は3人、基礎控除は4,800万円のままです。
『兄は放棄したから、相続人は母と私の2人だよね』と考えがちですよね。民法上の相続人は2人になりますが、相続税の人数は3人なんです。
放棄によって次の順位の人(亡くなった人の親や兄弟)が相続人になっても、その人たちは人数に足しません。あくまで放棄がなかった場合の顔ぶれで数えます。
例えば、こんな会話になることもあります。
「お兄ちゃんが放棄したら、基礎控除も減っちゃうの?」
「税金の計算では、放棄した人もいることにして数えるんだって」
間違えやすい5つのケースを並べると?
放棄のほかにも、数え方に決まりがある場面があります。よく迷う5つを1つの表にしました。
| ケース | 数え方 | よくある間違い | 理由・注意 |
|---|---|---|---|
| 1. 子が相続放棄した | 放棄した子も数える | 放棄した子を外す | 放棄がなかったものとして数える |
| 2. 養子がいる | 実子がいれば養子は1人まで、いなければ2人まで | 養子を全員数える | 民法上は全員相続人だが、税の人数には上限がある |
| 3. 子が先に亡くなり孫が代襲 | 代わりに相続する孫を全員数える | 亡くなった子1人分として数える | 孫2人が代襲すれば2人と数える |
| 4. 申告時にまだ生まれていない胎児 | 数えない | 胎児を入れて申告する | 生まれた後に計算し直せる |
| 5. 前妻・内縁の妻と前妻の子 | 前妻・内縁は数えない、前妻の子は数える | 前妻の子を外す | 前妻の子も実子として相続人 |
ケース3には補足があります。代襲相続する孫が、亡くなった人の養子にもなっている場合、その孫は実子1人として数えます。
ケース4の流れは胎児に相続権はあるかのケースで詳しく見ています。養子の扱いは特別養子と普通養子の比較も参考になります。
養子が3人いる家族は、取り分も1人分になる?
『税の人数が1人なら、養子の取り分も減るの?』と心配になる方もいるはずです。
結論から言うと、取り分は減りません。民法の上では、養子は何人いても実子と同じ相続分を持つ相続人なんです。
例えば、妻と実子1人、養子2人の家族なら、民法上の法定相続分は妻1/2、子3人が1/6ずつです。遺産分割や遺留分はこの割合で考えます。
一方で、相続税の総額を出す時だけは、子を2人として計算します。人数を絞った後の割合(妻1/2、子1/4ずつ)で税の総額を出し、それを実際にもらった割合で分ける流れです。
つまり「誰がいくらもらうか」と「税の総額をどう出すか」は、別の数え方をしているわけです。ここを混ぜると、取り分の話し合いまでこじれてしまうことも。
1人数え違えると、相続税はいくら変わる?
ここが大事なところです。人数が1人違うと、基礎控除は600万円動きます。税額も変わるんです。
| ケース | 正しい人数と基礎控除 | 間違えた人数と基礎控除 | 相続税の総額(正しい/間違い) |
|---|---|---|---|
| 遺産8,000万円・妻と子2人・長男が放棄 | 3人・4,800万円 | 2人・4,200万円 | 350万円/470万円 |
| 遺産1億円・妻と実子1人・養子2人 | 3人・4,800万円 | 4人・5,400万円 | 630万円/524万9,800円 |
上のケースは、放棄した長男を外したせいで総額を120万円多く見積もってしまう例です。
下のケースは逆です。養子を全員数えると総額が105万200円少なく出て、そのまま申告すると税金が足りなくなります。
人数は生命保険金の非課税枠(500万円 × 法定相続人の数)にも使います。基礎控除と同じ数え方なので、あわせて見直しておきましょう。
- 亡くなった人の戸籍を出生までさかのぼって集めたか
- 放棄した人を外していないか
- 養子の人数が上限を超えていないか
- 先に亡くなった子に、子(孫)がいないか
- 前の結婚で生まれた子や、認知した子がいないか
戸籍をたどると、家族も知らなかった相続人が見つかることもあります。相続人が多い、養子や代襲が絡む、という場合は税理士に人数の確認から任せると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続放棄した人がいると基礎控除は減りますか?
減りません。相続税の人数は放棄がなかったものとして数えるので、放棄した人も1人に数えます。
養子が3人いる場合、何人と数えますか?
実子がいれば1人、実子がいなければ2人までです。民法上はどの養子も相続人なので、取り分の話と税の人数は分けて考えます。
子が先に亡くなっていて孫が2人いる場合は?
代わりに相続する孫を全員数えるので、孫2人なら2人です。孫は代襲相続人なので2割加算もかかりません。
まとめ
- 相続税の人数は、放棄がなかったものとして法律の数え方で数える
- 養子は実子がいれば1人、いなければ2人まで
- 代襲する孫は全員数え、申告時に生まれていない胎児は数えない
- 前妻・内縁は数えないが、前妻の子は数える
- 1人違うと基礎控除は600万円動き、遺産8,000万円の例では総額が120万円変わる