当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家を相続することになって、固定資産税の通知書を見つけた。『ここに書いてある評価額が、相続税の評価額なの?』と迷う方も多いはずです。
結論から言うと、そのまま使える場面と使えない場面があります。建物はほぼそのまま使いますが、市街地の土地は路線価で計算し直します。
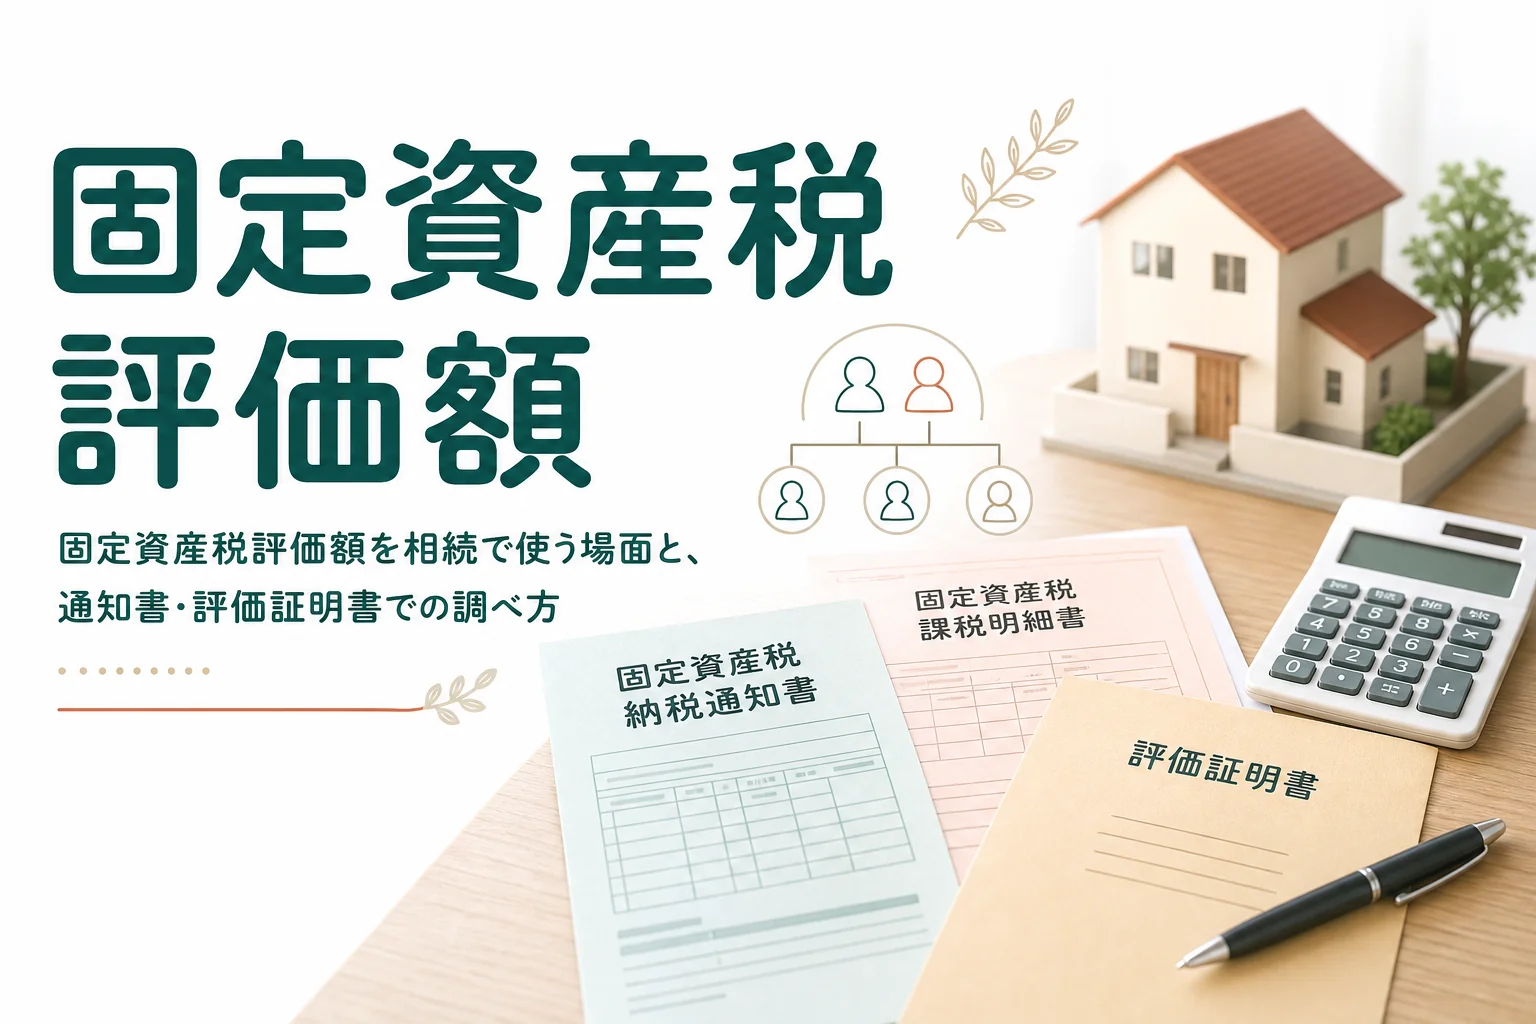
この記事では、相続で固定資産税評価額を使う場面と、通知書や評価証明書での調べ方が分かります。
実家の固定資産税評価額、相続でそのまま使える?
建物の相続税評価額は、固定資産税評価額そのものです。土地は、路線価がある地域なら路線価で計算し、路線価が無い地域なら固定資産税評価額に倍率をかけます。相続登記の登録免許税は、土地も建物も固定資産税評価額 × 0.4%です。
例えば、こんなやり取りになりがちです。
「通知書の土地の評価額が2,400万円だから、相続税もそれで計算すればいいよね?」
「都市部の土地は路線価で計算するから、別の数字になるはずだよ」
固定資産税評価額は、市区町村が固定資産税をかけるために決めた金額です。相続税の評価とは目的が違うので、使い方を分けて考える必要があるんです。
| 使う場面 | 固定資産税評価額の使い方 | 理由・注意 |
|---|---|---|
| 建物の相続税評価 | そのまま評価額になる | 人に貸していれば借家権割合の分を引く |
| 倍率地域の土地の相続税評価 | 評価倍率表の倍率をかける | 宅地欄が「路線」なら使わない |
| 路線価地域の土地の相続税評価 | 使わない | 路線価 × 面積に補正をかける |
| 相続登記の登録免許税 | × 0.4% | 一定の土地には免税措置がある |
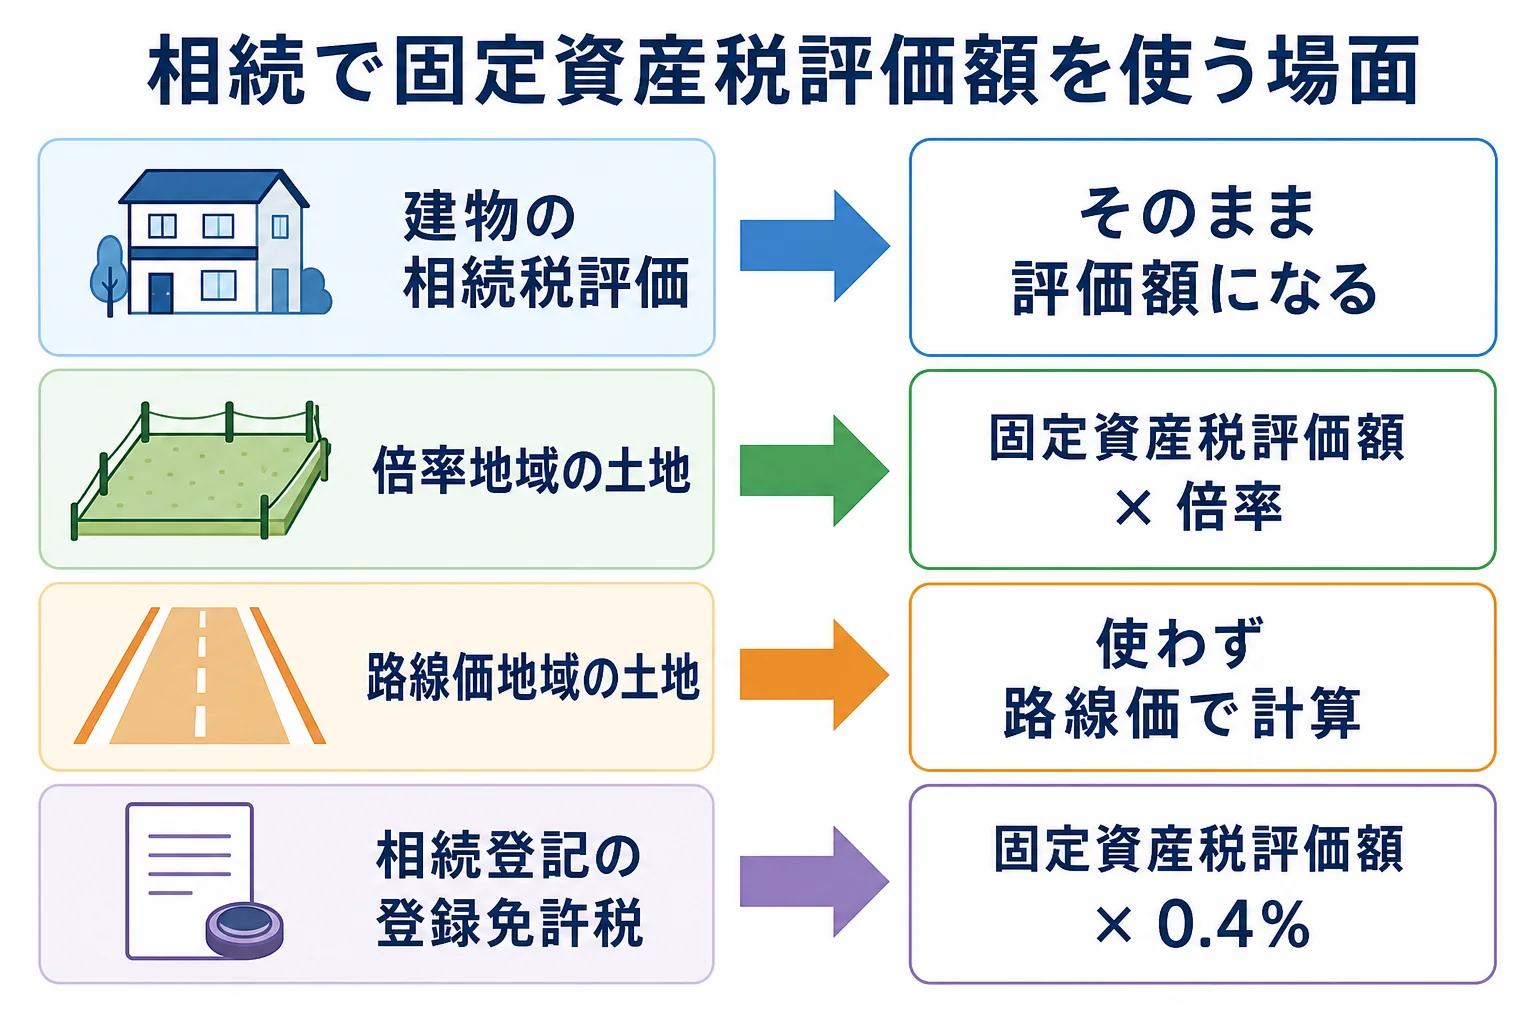
表の4つのうち、どれに当たるかを不動産ごとに見ていくのが最初の一歩です。
都市部の実家と地方の実家では、どう違う?
ここが大事なところです。同じ「実家の土地」でも、場所によって固定資産税評価額の出番が変わります。
例えば、次の2つのケースで比べてみます。
| ケース | 土地の相続税評価 | 建物の相続税評価 | 相続登記の登録免許税 |
|---|---|---|---|
| 都市部の実家(路線価地域)・土地の固定資産税評価額2,400万円・建物600万円 | 路線価で計算する | 600万円 | 3,000万円 × 0.4% = 12万円 |
| 地方の実家(倍率地域・倍率1.1)・土地の固定資産税評価額1,000万円・建物400万円 | 1,000万円 × 1.1 = 1,100万円 | 400万円 | 1,400万円 × 0.4% = 5万6,000円 |
都市部のケースでは、土地の固定資産税評価額は登録免許税の計算にしか使いません。『じゃあ通知書の土地の数字はあまり関係ないの?』と思いますよね。相続税の計算では脇役ですが、登記の費用では主役になります。
地方のケースでは、土地も建物も固定資産税評価額が出発点です。倍率の調べ方は倍率方式の評価を例で説明した記事で確認できます。
なお、居住用の区分所有マンションは、2024年1月1日以降の相続から新しい評価方法が使われています。マンションの場合は、固定資産税評価額だけで判断しないようにしておきましょう。
建物を人に貸していた場合の計算は、借家権割合で貸家の評価が下がる理由で見られます。
固定資産税評価額はどこで調べる?
調べ方は大きく3つあります。手元にある書類から順に探してみてください。
- 毎年届く固定資産税の納税通知書に入っている課税明細書を見る
- 市区町村の役場(東京23区は都税事務所)で評価証明書を取る
- 名寄帳を取って、親名義の不動産を一覧で確かめる
課税明細書は手軽ですが、固定資産税がかからない小さな土地や私道は載っていないことがあります。漏れが心配な時は名寄帳で全部の不動産を確かめておくと安心です。名寄帳の取り方は名寄帳で親の不動産を一覧で確認する方法で説明しています。
相続人が評価証明書を取る時は、亡くなった人との関係が分かる戸籍などを求められるのが一般的です。必要な書類や手数料は市区町村ごとに違うので、窓口のホームページで確認しておきましょう。
『どの年の評価額を使えばいいの?』という疑問もよく出ます。相続税の評価は亡くなった時点で行うので、亡くなった年度の評価額を確かめておくのが基本です。
都市部と地方の両方に不動産がある、土地が何筆にも分かれている。こういうケースは評価の方法が土地ごとに変わるので、税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
固定資産税評価額と路線価では、どちらが高いですか?
土地ごとに違うので一概には言えません。路線価地域の土地は、相続税の計算では路線価を使うと覚えておきましょう。
建物が古くて固定資産税評価額がとても低い時も、その金額で評価しますか?
建物の相続税評価額は固定資産税評価額なので、低ければ低いまま評価します。人に貸していれば、そこからさらに借家権割合の分を差し引きます。
相続登記の登録免許税は、相続税の評価額で計算しますか?
相続登記の登録免許税は、固定資産税評価額 × 0.4%で計算します。路線価で出した相続税の評価額は使いません。
まとめ
- 建物の相続税評価額は固定資産税評価額そのもの
- 倍率地域の土地は固定資産税評価額 × 倍率、路線価地域の土地は路線価で計算
- 相続登記の登録免許税は、固定資産税評価額 × 0.4%
- 都市部の例(土地2,400万円・建物600万円)で登録免許税は12万円
- 調べ方は課税明細書・評価証明書・名寄帳の3つ