当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が持っていたアパートや貸家を相続することになった。『人に貸している建物って、評価は普通の家と同じなの?』と気になりますよね。
結論から言うと、人に貸している建物は「借家権割合」の分だけ評価が下がります。借家権割合は30%で、建物だけでなく敷地の評価にも効いてきます。
この記事では、貸家の評価がいくら下がるのかを、同じ建物を自宅として使っていた場合と比べて数字で確かめられます。
貸している家は、自宅よりいくら評価が下がる?
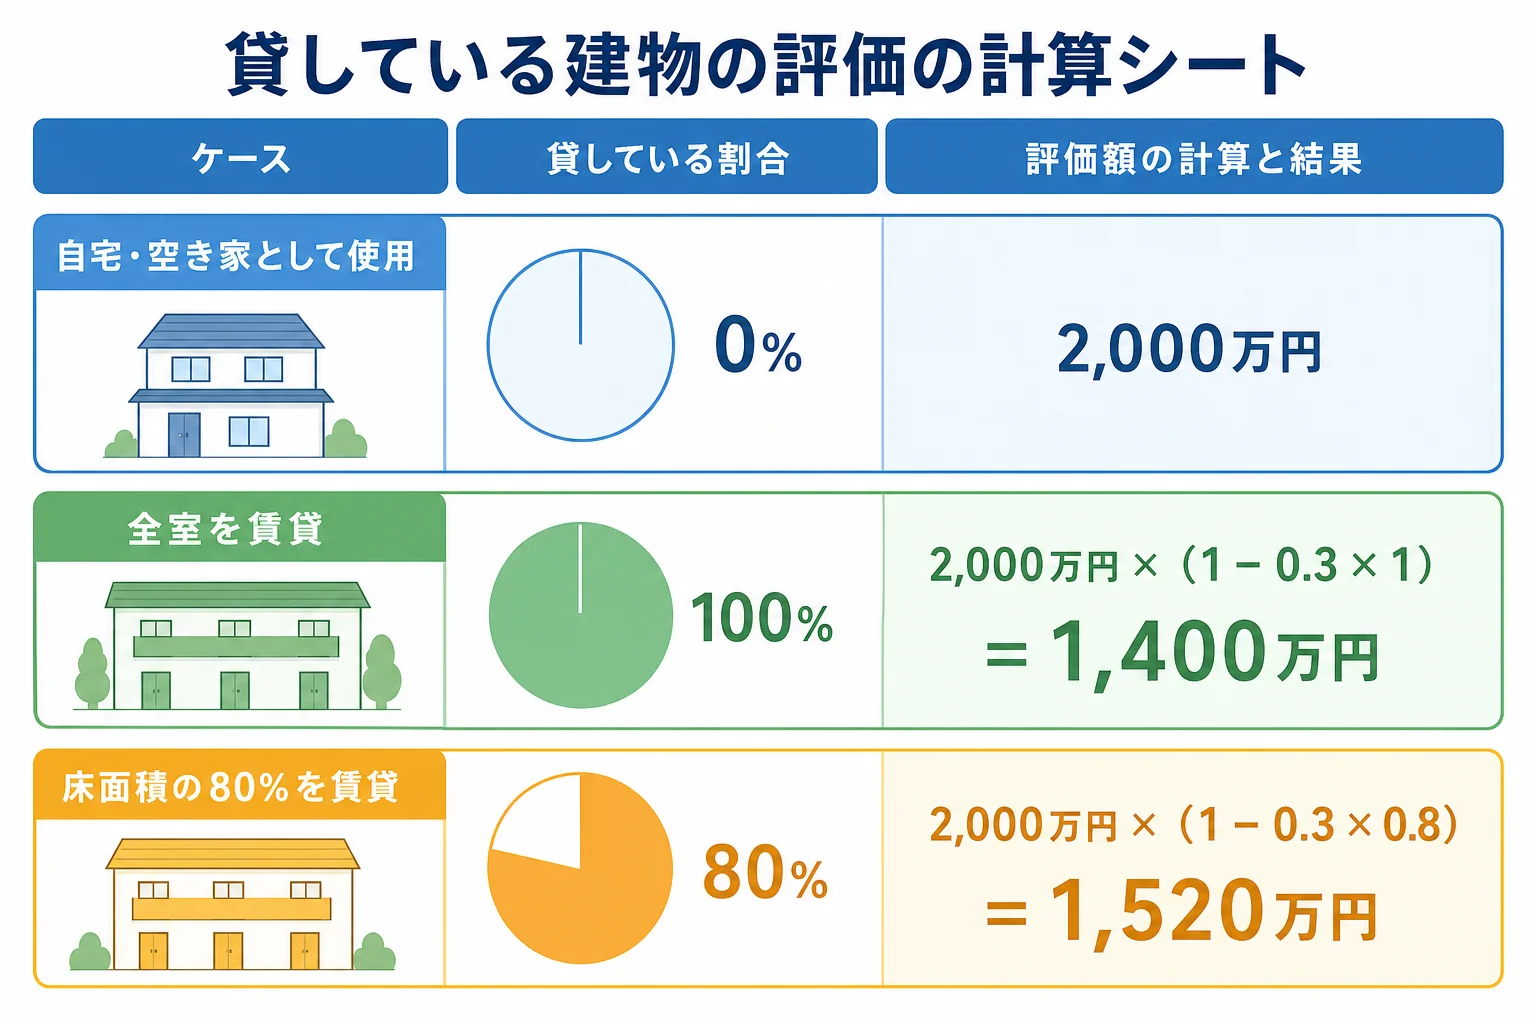
人に貸している建物は「固定資産税評価額 ×(1 − 借家権割合30% × 賃貸割合)」で評価します。固定資産税評価額2,000万円の建物を全部貸していれば、評価額は1,400万円です。自宅や空き家として使っていたなら、2,000万円のままです。
借りている人には住み続ける権利があるので、持ち主は自由に使ったり売ったりしにくくなります。その不自由さの分を評価から差し引く、という考え方なんです。
例えば、相続人どうしでこんな話になることがあります。
「アパートって家賃が入るんだから、評価は高くなるんじゃないの?」
「逆なんだって。人に貸しているから、そのぶん下がるらしいよ」
| ケース | 計算 | 建物の評価額 | 理由・注意 |
|---|---|---|---|
| 自宅・空き家として使っていた | 2,000万円 × 1 | 2,000万円 | 借家権割合は使わない |
| 全室を貸していた | 2,000万円 ×(1 − 0.3 × 1) | 1,400万円 | 30%がまるごと下がる |
| 床面積の80%を貸していた | 2,000万円 ×(1 − 0.3 × 0.8) | 1,520万円 | 空室の分は下がらない |
計算のもとになる建物の固定資産税評価額は、毎年届く固定資産税の課税明細書や、市区町村で取れる評価証明書で確かめられます。まずは手元の通知書を探してみてください。
3行目のように空室があると、その分は下がりません。空室の扱いは賃貸割合と空室の関係で詳しく計算しています。
敷地の評価はどう変わる?
貸家の敷地は「貸家建付地」と呼ばれ、こちらも評価が下がります。ここが大事なところです。
計算は「自用地の評価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)」です。借地権割合は路線価図や評価倍率表に書いてある地域ごとの割合です。
例えば、自用地としての評価額が5,000万円、借地権割合が60%(路線価図の記号D)の土地で見てみます。
| ケース | 計算 | 土地の評価額 |
|---|---|---|
| 自宅の敷地として使っていた | 5,000万円 × 1 | 5,000万円 |
| 全室を貸していた | 5,000万円 ×(1 − 0.6 × 0.3 × 1) | 4,100万円 |
| 床面積の80%を貸していた | 5,000万円 ×(1 − 0.6 × 0.3 × 0.8) | 4,280万円 |
『土地は人に貸しているわけじゃないのに?』と思った方もいるはずです。建物を借りている人がいる以上、その敷地も持ち主の自由に使えないので、評価に反映されるんです。
借地権割合の記号の読み方は、路線価図のアルファベット記号の読み方で確認できます。
ただし、社宅のように借地借家法が使われないとされる貸し方の敷地は、貸家建付地にはならず自用地で評価します。貸し方によって変わるので、契約書を確かめておきましょう。
相続税はいくら変わる?
建物と敷地の両方が下がるので、税額への影響は思ったより大きくなります。
例えば、上の建物と土地に預貯金3,000万円を足して、子2人が相続するケースです。配偶者は先に亡くなっているとします。
| ケース | 建物 | 土地 | 課税価格の合計 | 納付額の合計 |
|---|---|---|---|---|
| 自宅として使っていた | 2,000万円 | 5,000万円 | 1億円 | 770万円 |
| 全室を貸していた | 1,400万円 | 4,100万円 | 8,500万円 | 545万円 |
差は225万円です。同じ建物と土地でも、使い方ひとつでこれだけ変わります。
『じゃあ相続の前に貸せば得なの?』と考えたくなりますが、ちょっと待ってください。貸すための修繕費や空室のリスクもありますし、自宅の敷地なら小規模宅地等の特例(330㎡まで80%減額)が使えた可能性もあります。どちらが有利かは、特例の要件も含めて税理士に確認しておきましょう。
アパートや貸家が複数ある人、空室や貸し方がまちまちな人は、評価の計算が細かくなります。そういうケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
借家権割合は地域によって違いますか?
借家権割合は30%で、路線価図や評価倍率表で確認できます。地域ごとに大きく違うのは借地権割合の方です。
親族に貸していた家でも評価は下がりますか?
家賃を受け取って貸していたかなど、貸し方によって扱いが分かれます。無償で住まわせていた場合などは下がらないこともあるので、税理士に確認してみてください。
借家権割合と賃貸割合の違いは何ですか?
借家権割合は差し引く割合(30%)そのもの、賃貸割合は建物のうち実際に貸していた床面積の割合です。2つをかけ合わせた分だけ評価が下がります。
まとめ
- 人に貸している建物は、借家権割合30% × 賃貸割合の分だけ評価が下がる
- 固定資産税評価額2,000万円の建物を全室貸していれば、評価額は1,400万円
- 敷地は貸家建付地として、借地権割合 × 借家権割合 × 賃貸割合の分だけ下がる
- 建物2,000万円・土地5,000万円・預貯金3,000万円・子2人の例で、納付額は225万円の差
- 自宅の敷地の特例との有利不利は、要件を含めて税理士に確認を