当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
兄弟が亡くなって自分が相続人になった。孫に遺産を残したい。そんな時に出てくるのが「2割加算」ですよね。
結論から言うと、相続税の2割加算は「配偶者・子・父母」以外の人が財産を取得した時に、その人の税額が2割増しになる仕組みです。この記事では、兄弟姉妹と孫養子の2つのケースで、いくら増えるのかを計算します。
2割加算の対象者は誰?ならない人は?
子も親もいない人が亡くなり、兄弟2人が8,000万円を半分ずつ相続したケース。相続税の総額は470万円で、按分すると1人235万円ですが、2割加算で1人282万円を納めます。子がなく両親2人が同じ8,000万円を相続するケースなら、加算はなく1人235万円です。
加算されるかどうかは、亡くなった人との関係で決まります。
| 財産を取得した人 | 2割加算 | ひとこと |
|---|---|---|
| 配偶者 | なし | |
| 子(養子を含む) | なし | 一親等の血族 |
| 父母 | なし | 一親等の血族 |
| 代襲相続人の孫(子が先に亡くなっている) | なし | 子の代わりに相続人になった孫 |
| 孫養子(子が健在のまま孫を養子にした) | あり | 養子でも加算の対象 |
| 兄弟姉妹・甥姪 | あり | |
| 祖父母 | あり | 二親等なので対象 |
| 遺言で財産を受け取った孫・内縁の配偶者など | あり | 相続人でない人も対象 |
『孫は孫でも、加算される孫とされない孫がいるの?』と戸惑いますよね。ここが大事なところです。
親(亡くなった人の子)が先に亡くなっていて、孫が代わりに相続人になったなら加算はありません。一方、子が元気なのに孫を養子にしていた場合は、養子でも加算されます(相続税法基本通達 18-3)。
兄弟が相続するケースで、いくら増える?
例えば、子も親もいない人が亡くなり、課税価格の合計8,000万円を相続するケースで比べてみます。
| ケース | 相続税の総額 | 各人の按分額 | 各人の納付額 | 合計 |
|---|---|---|---|---|
| 兄弟2人で半分ずつ | 470万円 | 235万円ずつ | 282万円ずつ(2割加算) | 564万円 |
| 子がなく、両親2人が半分ずつ(比較) | 470万円 | 235万円ずつ | 235万円ずつ | 470万円 |
| 妻が6,000万円、兄弟2人が1,000万円ずつ | 390万円 | 兄弟は48万7,500円ずつ | 妻0円、兄弟は58万5,000円ずつ | 117万円 |
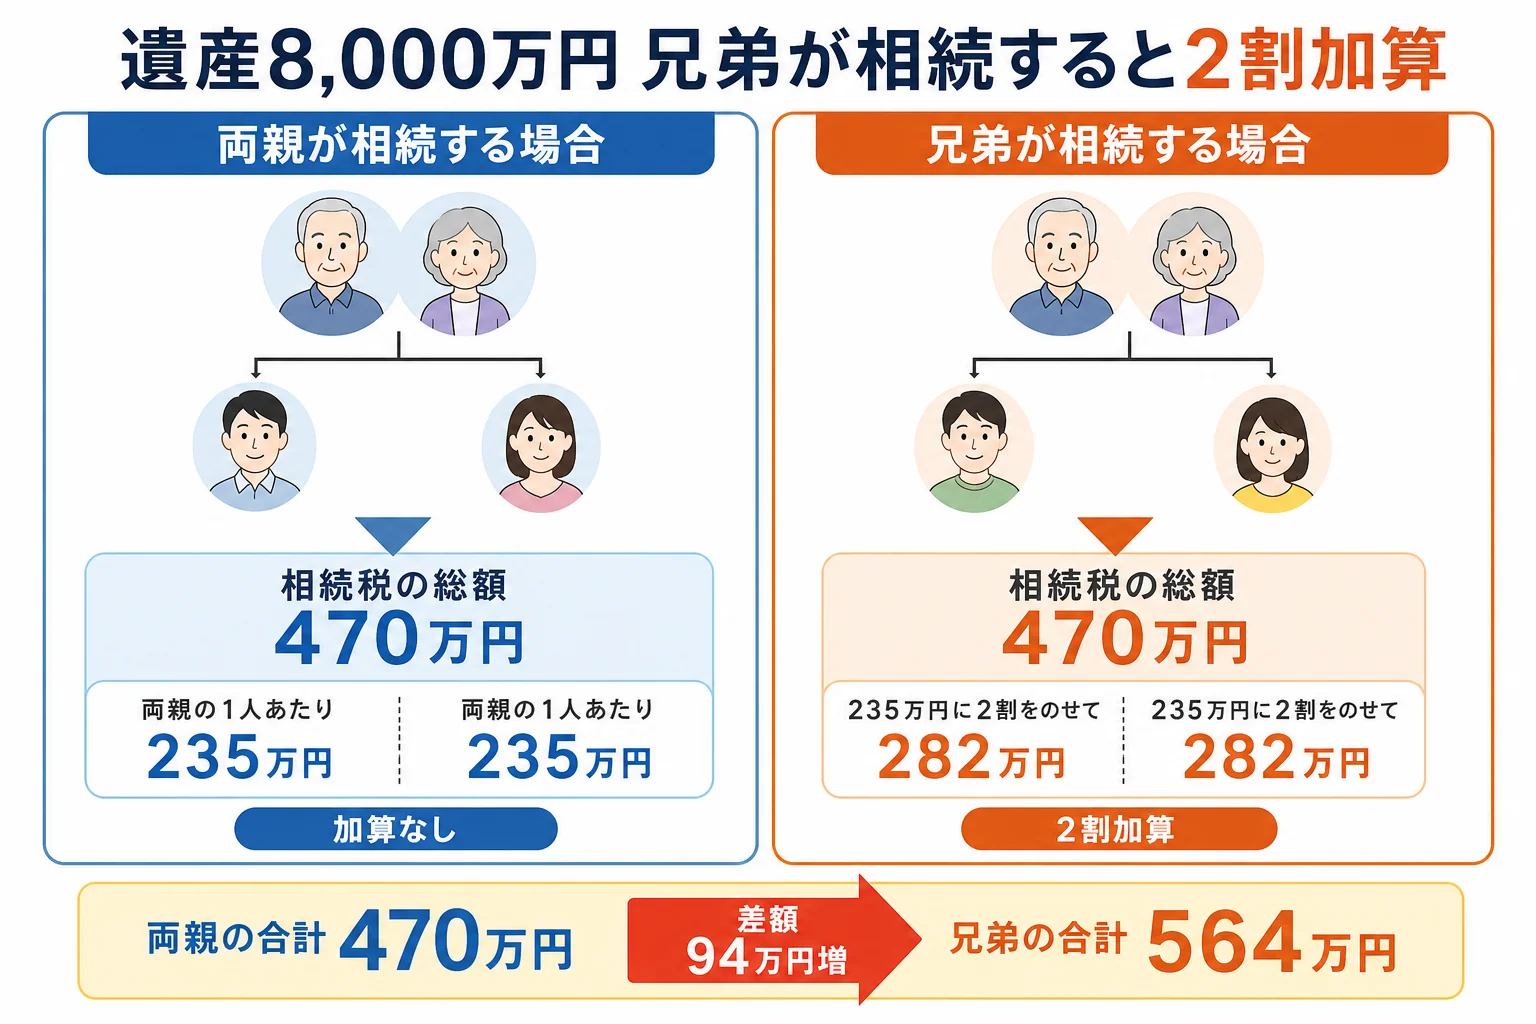
総額は同じ470万円でも、兄弟が受け取ると合計で94万円多く納めることになります。加算は按分した後の税額にのせるので、家族の合計が総額を上回るんです。
「兄の財産を相続するだけなのに、どうして2割も増えるんですか?」
「配偶者や子・親と比べて、関係が遠い人が受け取る時の負担を重くする仕組みなんです」
妻がいるケースでは、妻には配偶者の税額軽減があり加算もありません。兄弟の取り分が小さければ、加算後の額も小さく収まります。兄弟姉妹が相続人になるのはどんな時かは、被相続人と相続人の関係のケースで確かめてみてください。
孫を養子にしていたケースは?
例えば、子1人と、その子の子(孫)を養子にしていて、2人で1億円を半分ずつ相続するケース。法定相続人は2人で、相続税の総額は770万円です。
| 人 | 按分額 | 2割加算 | 納付額 |
|---|---|---|---|
| 子 | 385万円 | なし | 385万円 |
| 孫養子 | 385万円 | あり | 462万円 |
同じ5,000万円を受け取っても、孫養子は77万円多く納めます。
一方、基礎控除の人数には孫養子も入ります。子1人だけなら基礎控除は3,600万円ですが、孫養子を含めて2人なら4,200万円です。人数の数え方は課税遺産総額とは?で詳しく見ています。『養子にすれば基礎控除も増えるから得』と考える方もいますよね。ただ、加算の分も見込んで考えておきましょう。
相続放棄した子が遺言で受け取ったら?
相続放棄をした子が、遺言で財産を受け取ることもあります。この場合、子は一親等の血族なので2割加算はありません(相続税法基本通達 18-1)。
兄弟姉妹や甥姪が相続人になる、孫養子や遺言で孫に残す財産がある。こんなケースは加算の判定で税額が変わるので、税理士に試算してもらうと安心です。要件に当てはまるかも合わせて確認できます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
孫が相続すると、どんな時でも2割加算になりますか?
いいえ。子が先に亡くなっていて、孫が代わりに相続人になった場合(代襲相続)は加算されません。子が健在のまま孫を養子にした場合や、遺言で孫が受け取った場合は加算されます。
兄弟姉妹が相続すると2割加算されますか?
はい。兄弟姉妹は配偶者・子・父母のいずれでもないので、取得した財産にかかる税額が2割増しになります。甥姪も同じです。
2割加算はどの段階で計算しますか?
相続税の総額を按分割合で割り振った後の、各人の税額に2割をのせます。その後で税額控除を差し引きます。
まとめ
- 2割加算の対象者は、配偶者・子・父母以外で財産を取得した人
- 代襲相続人の孫は対象外、孫養子は対象
- 兄弟2人で8,000万円なら、1人235万円が282万円に増える
- 加算は按分後の各人の税額にのせる