当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の総額は出たけれど、『で、私はいくら払えばいいの?』と手が止まっていませんか。申告書に出てくる「按分割合」という言葉も、なじみがないですよね。
結論から言うと、按分割合は「家族全体の相続税を、誰がどれだけ負担するか」を決める割合です。この記事では、分け方を変えたケースと、割合が割り切れないケースの2つで計算してみます。
按分割合とは?何と何の割合なの?
按分割合は「その人の課税価格 ÷ 課税価格の合計」です。妻と子2人で1億5,000万円を相続し、相続税の総額が1,495万円のケース。妻が6割を取れば子は299万円ずつ、妻が2割なら子は598万円ずつ納めます。妻は配偶者の税額軽減でどちらも0円です。
相続税は、いきなり各人の税額を出すわけではありません。まず家族全体の「相続税の総額」を出し、それを按分割合で割り振ります。
| 段階 | 計算 |
|---|---|
| 相続税の総額 | 法定相続分で分けたと仮定して計算 |
| 按分割合 | その人の課税価格 ÷ 課税価格の合計 |
| 各人の税額 | 相続税の総額 × 按分割合 |
| 納付税額 | 各人の税額 + 2割加算 − 税額控除 |
ここで使うのは、法定相続分ではなく「実際に取得した割合」です。相続税の総額がなぜ法定相続分で出るのかは相続税の総額とは?で確かめられます。
妻と子2人・1億5,000万円のケースで計算すると?
課税価格の合計は1億5,000万円、基礎控除は4,800万円です。課税遺産総額は1億200万円で、相続税の総額は1,495万円になります。
この総額を、取得の仕方を変えた2つのケースで割り振ってみます。
| ケース | 人 | 課税価格 | 按分割合 | 按分後の税額 | 納付税額 |
|---|---|---|---|---|---|
| 妻が多めに取得 | 妻 | 9,000万円 | 0.6 | 897万円 | 0円(配偶者の税額軽減) |
| 子1・子2 | 3,000万円ずつ | 0.2ずつ | 299万円ずつ | 299万円ずつ | |
| 子が多めに取得 | 妻 | 3,000万円 | 0.2 | 299万円 | 0円(配偶者の税額軽減) |
| 子1・子2 | 6,000万円ずつ | 0.4ずつ | 598万円ずつ | 598万円ずつ |
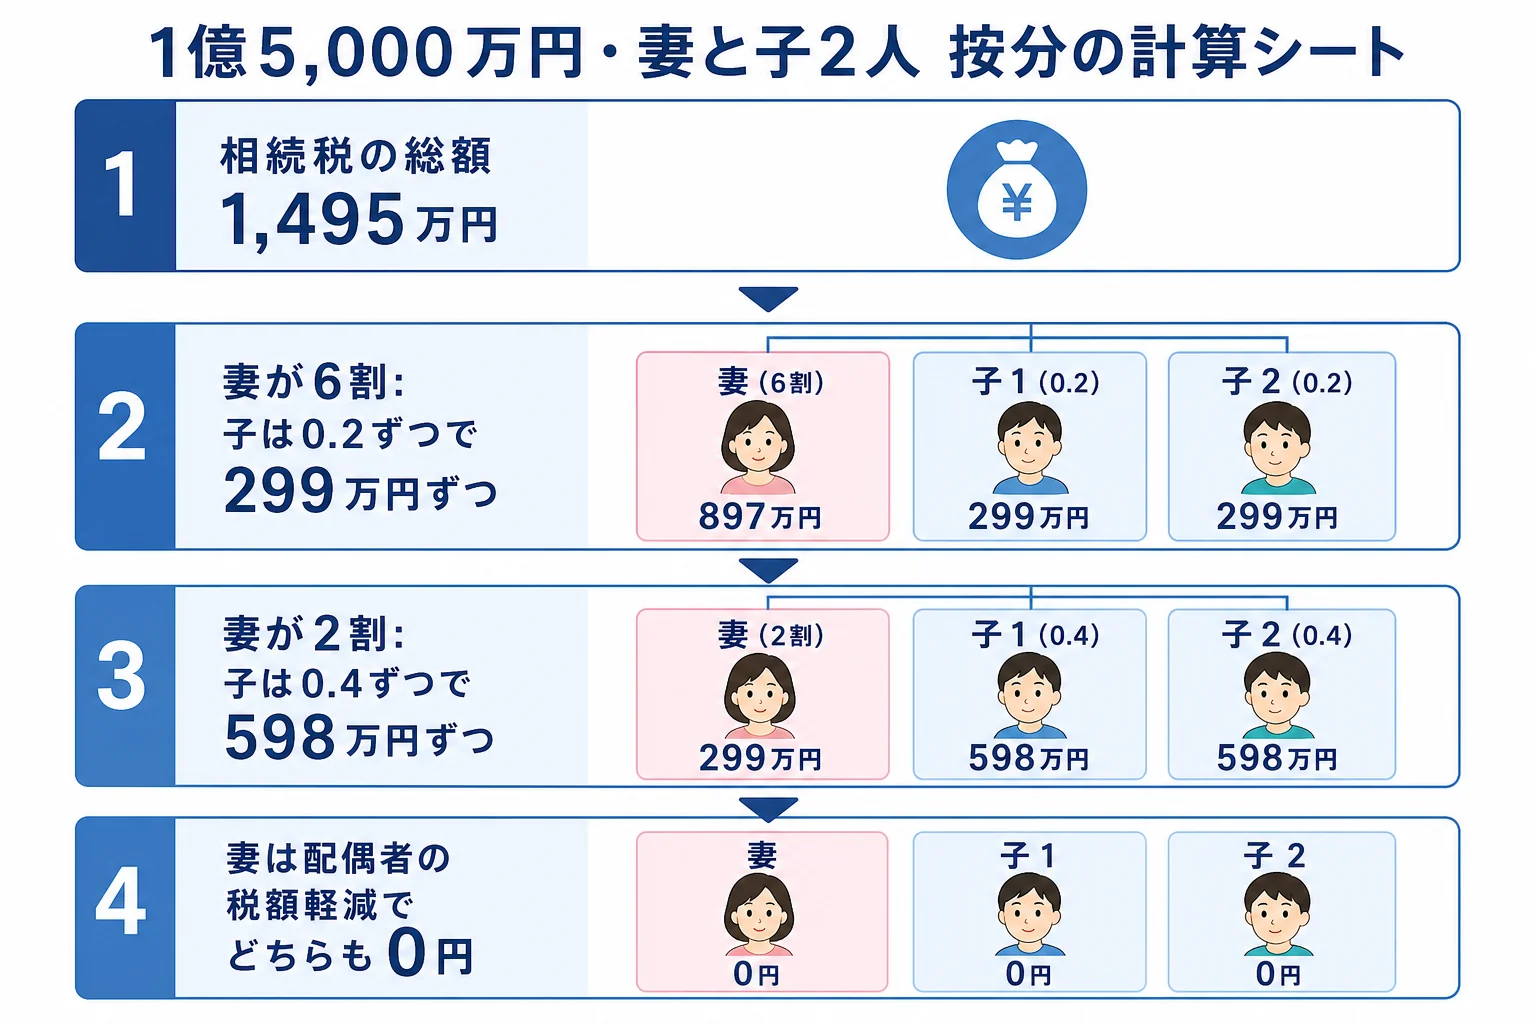
家族で納める合計は、妻が多めなら598万円、子が多めなら1,196万円です。按分割合の決め方ひとつで、ここまで差が出るんですね。
「お母さんが多く取った方が、税金は少なくて済むんですね」
「今回はそうです。ただ、お母さんの相続の時に子が払う税金も合わせて考えてみてください」
配偶者の税額軽減は、取得額が1億6,000万円か法定相続分のどちらか多い額まで使えます。ただ、妻の財産が増えたぶん、次の相続で子の負担が増えることがあります。
按分割合はどの課税価格で出すの?
按分に使うのは、特例や債務控除を反映した後の課税価格です。例えば、自宅を取得した人が小規模宅地等の特例を使えば、その人の課税価格が下がり、按分割合も小さくなります。
葬式費用や借入金を負担した人も同じです。どの費用を誰が引けるかは債務控除で引けるものの一覧で確認してみてください。
割合が割り切れない時、端数はどうする?
例えば、子2人が9,000万円を2対1で分けるケース。相続税の総額は620万円です。按分割合は3分の2と3分の1で、小数にすると割り切れません。
| 人 | 課税価格 | 按分割合 | 納付税額 |
|---|---|---|---|
| 子1 | 6,000万円 | 3分の2 | 413万3,300円 |
| 子2 | 3,000万円 | 3分の1 | 206万6,600円 |
| 合計 | 9,000万円 | 619万9,900円 |
納める税額は百円未満を切り捨てるので、合計は総額の620万円とぴったり一致しないことがあります。
国税庁の通達では、按分割合に小数点以下2位未満の端数がある時、財産を取得した全員が選んだ方法で、割合の合計が1になるよう端数を調整して計算してもよいとされています(相続税法基本通達 17-1)。
『0.67と0.33にしていいの?』と思った方もいますよね。全員がその方法を選んでいれば、認められる扱いです。どう丸めるかは申告書を作る段階で、相続人全員でそろえておきましょう。
相続人が3人以上いる、特例を使う人と使わない人が混ざる、2割加算の人がいる。こんなケースは按分の計算が込み入るので、申告とあわせて税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
按分割合は法定相続分と同じですか?
同じではありません。按分割合は実際に取得した財産の割合で、その人の課税価格を課税価格の合計で割って出します。
按分割合が割り切れない時はどうしますか?
小数点以下2位未満の端数がある時は、取得した全員が選んだ方法で、割合の合計が1になるよう端数を調整して計算できます。
財産を取得しなかった相続人にも税金がかかりますか?
課税価格が0なら按分割合も0なので、相続税はかかりません。相続税は財産を取得した人が、取得した割合に応じて負担します。
まとめ
- 按分割合は、その人の課税価格 ÷ 課税価格の合計
- 相続税の総額に按分割合をかけて、各人の税額を出す
- 妻と子2人・1億5,000万円なら、妻の取り分で子の納付額は299万円か598万円に変わる
- 割り切れない時は、全員が選んだ方法で合計が1になるよう端数を調整できる