当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続の手続きを調べると、「死亡日時点」「知った日の翌日から」「申告期限から」と、いろいろな日付が出てきますよね。どれが何の基準なのか、混乱してしまう方も多いはずです。
結論から言うと、相続で使う日付は大きく3つです。亡くなった日、亡くなったことを知った日、相続税の申告期限。この3つを押さえれば、たいていの「基準日」は読み解けます。
この記事では、財産の中身や家族の形が違うケースで、どの日付を何に使うのかを確かめていきます。
相続の「基準日」はどの日のこと?
財産の評価、相続人が誰か、相続人の年齢は「亡くなった日(相続開始日)」で決まります。相続放棄や相続税の申告の期限は「相続の開始を知った日」から数えます。分割がまとまった後の特例や、納めすぎた税金の取り戻しは「相続税の申告期限」が起点です。
「基準日」という言葉そのものが法律で1つに決まっているわけではありません。何を決めるための日付なのかで、使う日が変わるんです。
『じゃあ、全部亡くなった日で考えればいいのでは?』と思いますよね。財産の評価はそれで合っています。ただ、期限まで亡くなった日で数えると、後から知った人は損をすることがあります。
| 基準になる日 | その日で決まること | 具体例 |
|---|---|---|
| 亡くなった日(相続開始日) | 財産の評価、相続人の顔ぶれ、相続人の年齢 | 預金はこの日の残高、未成年者控除はこの日の年齢 |
| 相続の開始を知った日 | 相続放棄の3か月、相続税の申告の10か月、準確定申告の4か月 | 知った日の翌日から数える(相続放棄は知った時から3か月) |
| 相続税の申告期限 | 分割見込書の3年、取得費加算の特例の3年、更正の請求の5年 | 分割後の特例、売却時の特例、払いすぎの取り戻し |
期限の数え方を日付で確かめたい時は相続開始日とはいつのこと?期限の数え方で例を出しています。
株や土地を持っていたケースでは、評価の日付はどう使う?
評価の基準は亡くなった日です。ただ、財産の種類によって「亡くなった日の何を見るか」が少しずつ違います。
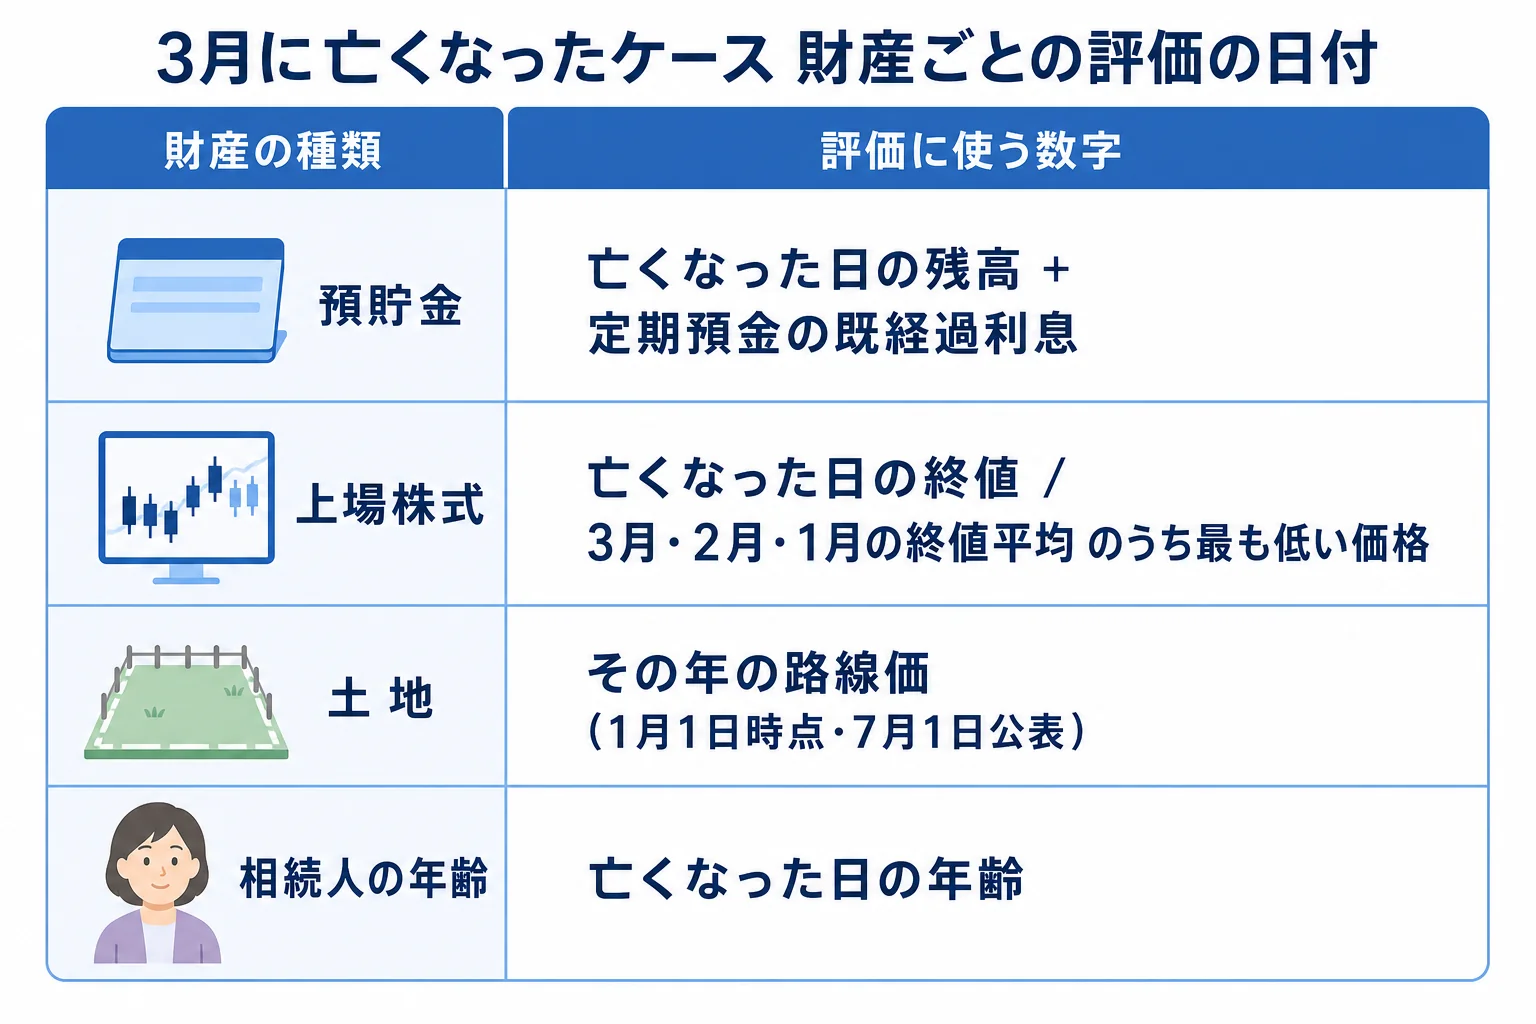
| 財産 | 亡くなった日を基準に何を見るか | 注意 |
|---|---|---|
| 預貯金 | 亡くなった日の残高 | 定期預金は、それまでの利息(既経過利息)も足す |
| 上場株式 | 亡くなった日の終値、その月・前月・前々月の終値の平均 | このうち最も低い価格を使える |
| 土地(市街地) | その年の路線価 | 路線価は1月1日時点の価格で、毎年7月1日に公表される |
| 家族名義の預金 | 実質が亡くなった人の物なら相続財産 | 名義ではなく、誰のお金かで見る |
例えば、3月に亡くなり、自宅の土地と上場株式を持っていたケースを考えてみます。
株は、亡くなった日の終値と、3月・2月・1月それぞれの終値の平均を比べ、最も低い価格で評価できます。
土地は、その年の路線価で評価します。ところが、その年の路線価が公表されるのは7月1日なんです。3月に亡くなった時は、夏まで正式な評価ができないということになります。
家族の間でこんな話になることもあります。
「株は亡くなった日の値段で決まりなんでしょ?」
「それも候補の1つだけど、前の月の平均の方が低ければそっちで評価できるんだって」
未成年の子がいる・生前に贈与していたケースでは?
年齢が関係する控除も、亡くなった日が基準です。未成年者控除は「(18歳 − 相続した時の年齢) × 10万円」なので、亡くなった日に何歳だったかで金額が決まります。
例えば、亡くなった日に15歳の子なら、(18 − 15) × 10万円で30万円の控除です。誕生日が亡くなった日の後なら、15歳のまま計算します。
生前贈与も、亡くなった日から振り返って見ます。2024年1月1日以降の贈与は、亡くなる前7年以内の分が相続財産に足し戻されます。ただし加算の期間は段階的に伸びていき、7年になるのは2031年1月以降の相続からです。
『何年前の贈与まで数えればいいの?』と迷う時は、亡くなった日と贈与の日を並べて書き出してみてください。
- 亡くなった日と、各相続人がそれを知った日
- 相続税の申告期限(知った日の翌日から10か月)
- 亡くなった日の預金残高と、上場株式の銘柄
- 相続人の生年月日(未成年者控除の確認用)
- 亡くなる前の数年間にした贈与の日付と金額
土地と株の両方がある、未成年の相続人がいる、生前贈与が何年にもわたる。こうしたケースでは日付ごとの確認が増えるので、相続税の申告を税理士に任せると手間がぐっと減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
亡くなった人と相続人の関係は被相続人とは?相続人との違い、手続き全体の順番は亡くなった日から遺産を分けるまでの流れで確認できます。
よくある質問
相続財産の評価の基準日はいつですか?
亡くなった日(相続開始日)です。預金はその日の残高、上場株式はその日の終値などを使います。土地はその年の路線価で評価します。
相続の期限も亡くなった日から数えますか?
相続放棄や相続税の申告は「相続の開始を知った日」が起点です。亡くなった当日に知った人なら、結果として亡くなった日から数えるのと同じになります。
申告期限が基準になるのはどんな時ですか?
分割見込書を出して後から特例を受ける時の3年、相続した財産を売った時の取得費加算の特例の3年、払いすぎた税金を取り戻す更正の請求の5年などです。
まとめ
- 相続で使う日付は、亡くなった日・知った日・申告期限の3つ
- 財産の評価、相続人、年齢は亡くなった日で決まる
- 期限は相続の開始を知った日から数える
- 分割後の特例や更正の請求は、申告期限が起点になる