当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
「自分が死んだら、この家はお前にあげるよ」。親や身内からそう言われて、『口約束でも有効なの?』と気になっていませんか。
結論から言うと、「死んだらあげる」という約束は死因贈与という契約で、かかる税金は贈与税ではなく相続税です。この記事では、遺贈との違いと、契約書に残しておきたいことをケースで見ていきます。
「死んだら家をあげる」と約束されたら、どうなる?
贈与する人の死亡で効力が生じる贈与を死因贈与といいます。民法554条で遺贈のルールが準用され、税金も相続税の対象です。遺贈との一番の違いは、あげる人ともらう人の「合意」で成り立つ契約だという点。口約束でも成り立ちますが、後で争いにならないよう書面に残しておくのが基本です。
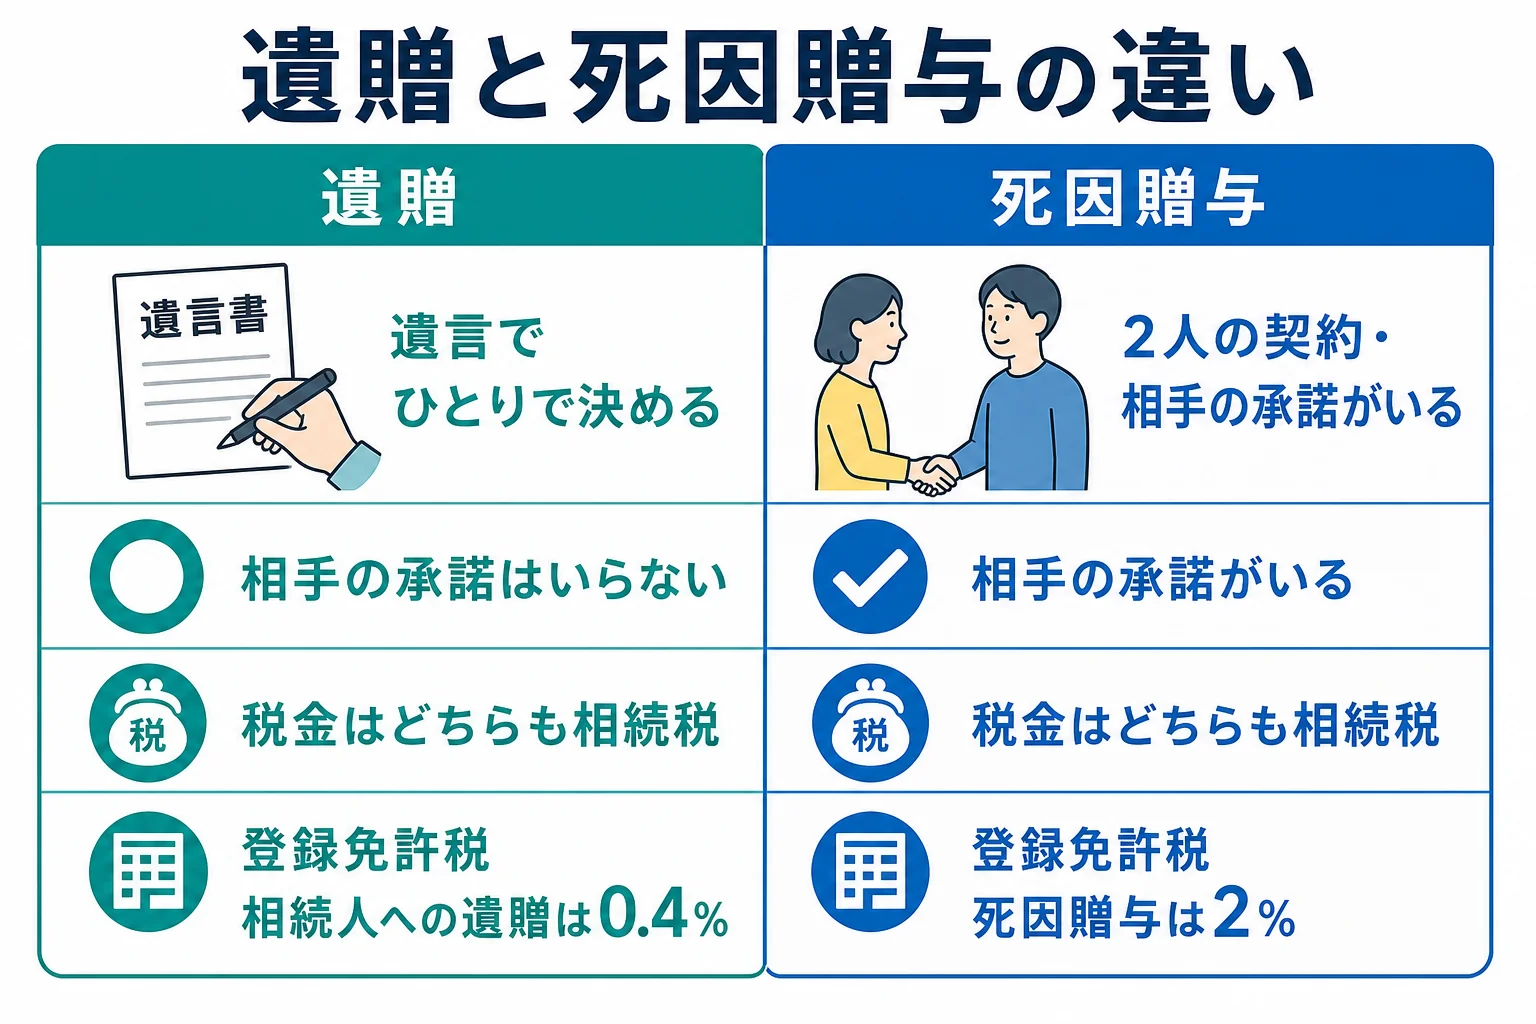
遺贈は、遺言でひとりで決める財産の渡し方です。もらう人の同意はいりません。
一方、死因贈与はあげる人ともらう人の契約です。「あげる」「もらう」がそろって、初めて成り立つんです。
『遺言を書くのは面倒だから、約束だけでいいかな』と考える方もいるはずです。ただ、口約束だけだと、亡くなった後に相続人から「そんな話は聞いていない」と言われた時、証明が難しくなります。
| ケース | 選ぶなら | 理由・注意 |
|---|---|---|
| 介護をしてくれる長女に、自宅を間違いなく渡したい | 死因贈与(負担付き)も検討 | 「介護する代わりに自宅を」と契約で決められる |
| 内縁の妻に自宅を残したい | 遺言による遺贈か死因贈与 | 内縁の妻は相続人ではないので、何もしなければ受け取れない |
| 相手にまだ知らせたくない | 遺贈 | 遺言なら相手の同意がいらない |
遺贈と死因贈与、何が違う?
どちらも「亡くなった時に財産を渡す」点は同じですよね。違いが出るのは、作り方と手続きです。
| 比べるところ | 遺贈 | 死因贈与 |
|---|---|---|
| 成り立ち | 遺言(ひとりで書く) | 契約(2人の合意) |
| 形式 | 自筆証書・公正証書など遺言の方式が必要 | 口頭でも成り立つが、書面が基本 |
| 相手の承諾 | いらない | いる |
| かかる税金 | 相続税 | 相続税 |
| 不動産の登録免許税 | 相続人なら0.4%、相続人以外は2% | 2% |
| 不動産の名義変更 | 相続人への遺贈は受け取る人が単独で申請できる | 原則、相続人などと共同で申請 |
ここが大事なところです。相続税法では、相続税がかかる「遺贈」に死因贈与も含めています(相続税法1条の3)。だから贈与税はかからず、相続税の計算に入るんです。
その一方、不動産の名義変更にかかる登録免許税は、相続や相続人への遺贈なら固定資産税評価額の0.4%です。死因贈与は、相続人に渡す場合でも「その他の原因」として2%になります(登録免許税法・国税庁 No.7191)。
例えば、固定資産税評価額2,000万円の自宅を長男に渡すケース。相続や遺贈なら登録免許税は8万円、死因贈与なら40万円です。同じ家でも、渡し方で費用が変わるんですね。
死因贈与の契約書には何を書く?
「書面にしておいたほうがいいのは分かったけど、何を書けばいいんですか?」
「誰が、誰に、何を、いつ(死亡した時に)渡すのか。この4つがまず必要です」
- あげる人ともらう人の氏名・住所
- 渡す財産(不動産なら登記事項証明書どおりの所在・地番など)
- 「贈与者の死亡によって効力を生じる」という文言
- 負担を付けるなら、その内容(介護・ペットの世話など)
- 執行者を決めるなら、その人の氏名
- 日付と双方の署名・押印
不動産なら、生前のうちに仮登記をしておく方法もあります。後で相続人と揉めるのを防ぎやすくなりますが、登記の手続きは司法書士に確認してみてください。公証役場で公正証書にしておくと、内容の証明がしやすくなります。
負担付きの約束(世話をする代わりに財産を渡すなど)は、負担付遺贈の解説と考え方が近いので、あわせて読んでおきましょう。
相続人でない人が死因贈与で受け取ると、相続税は2割加算になります。また、遺産全体が基礎控除を超えるなら、もらった人も申告に加わります。
不動産を渡す予定がある、もらう人が相続人でない、遺産全体が基礎控除を超えそう。こんなケースでは、登録免許税と相続税をあわせて税理士に試算してもらうと、遺贈との損得がはっきりします。要件を満たすかは税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
遺言で渡す方法との違いは、包括遺贈と特定遺贈の違いも参考になります。
よくある質問
死因贈与に贈与税はかかりますか?
かかりません。相続税法で遺贈と同じく相続税の対象とされているので、相続税の計算に入ります。
死因贈与は口約束でも有効ですか?
口頭でも契約は成り立ちます。ただ、亡くなった後に証明するのが難しいので、契約書を作り、できれば公正証書にしておくのが基本です。
不動産を渡すなら遺贈と死因贈与のどちらが安いですか?
登録免許税だけで見ると、相続人に渡すなら遺贈は0.4%、死因贈与は2%です。相続税は同じ扱いですが、全体の費用は個別に試算してみてください。
まとめ
- 死因贈与は「死んだらあげる」という2人の契約
- 遺贈の規定が準用され、税金は贈与税ではなく相続税
- 遺贈と違い、相手の承諾が必要
- 不動産の登録免許税は、相続人への遺贈0.4%に対し死因贈与は2%
- 契約書には誰が誰に何をいつ渡すかを書き、公正証書にすると証明しやすい